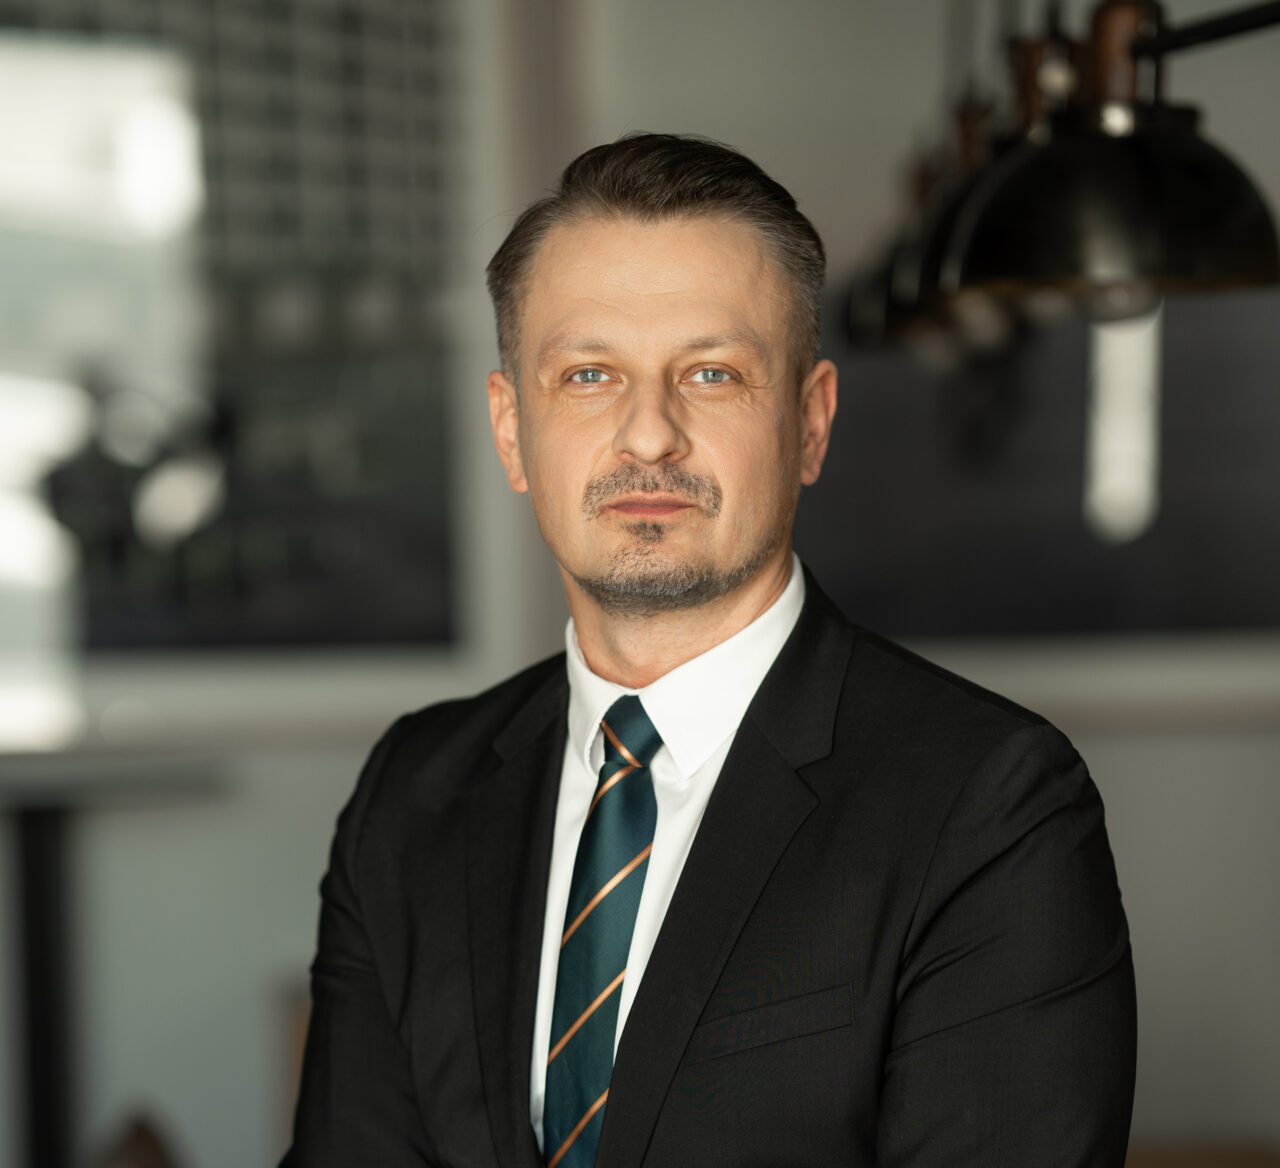
Grzegorz Kaliszuk

Dyrektor Departamentu Produktów Inwestycyjnych

O mnie:

Jestem praktykiem rynku finansowego z 18-letnim doświadczeniem w zarządzaniu produktem, projektami wdrożeniowymi oraz siecią sprzedaży. Swoje doświadczenie buduję i wzbogacam w branży funduszy inwestycyjnych oraz branży ubezpieczeniowej między innymi w takich firmach jak PZU, Nordea, Allianz oraz Phinance S.A. Jestem uczestnikiem wielu międzynarodowych projektów produktowych oraz procesowych.

Aktywnie publikuję i komentuję rynek finansowy, będąc autorem ponad 200 artykułów w prasie polskiej i zagranicznej poświęconych inwestycjom, rynkowi kapitałowemu, edukacji finansowej, rynkowi funduszy inwestycyjnych w Polsce oraz rozwoju branży ubezpieczeniowej.

Od ponad trzech lat w Phinance S.A. jestem odpowiedzialny za kreację oferty produktów inwestycyjnych i zarządzanie sprzedażą tych produktów.

Jestem autorem bloga finansowego o charakterze edukacyjnym https://rozumiem-finanse.pl/ oraz współautorem podcastu o finansach, rynku kapitałowym, o pieniądzach po ludzku, prosto, zrozumiale, profesjonalnie: posłuchaj na Spotify.

W czym mogę Ci pomóc?

Ubezpieczenia na życie

Inwestycje kapitału

Moje artykuły:

Rosnąca rola pośredników finansowych w dystrybucji produktów inwestycyjnych

Niezależni dystrybutorzy dostarczają swoim klientom coraz bogatszą ofertę, dobrze wyselekcjonowaną, niestandardową i nie związaną wprost z produktami bankowymi. Na konkurencyjnym rynku bancassurance obserwuje się natomiast zmniejszający się wolumen dystrybucji produktów inwestycyjnych (o charakterze ubezpieczeniowym). Pomimo faktu, że sprzedaż funduszy inwestycyjnych jest wciąż zdominowana przez kanał bankowy rola pośredników finansowych w tym obszarze oferty produktowej stale…
Czytaj artykuł

Rok VUCA – co zmienił 2022 na rynku finansowym?

Stosując terminologię wojskową, bez wątpienia możemy określić ostatnie 12 miesięcy na rynku finansowym rokiem VUCA (ang. Volatility, Uncertainty, Complexity, Ambiguity). Pełnym zmienności, niepewności oraz złożonych i niejednoznacznych zjawisk. To rok, w którym nie jeden, a kilka czarnych łabędzi przypłynęło w tym samym czasie. Kto stracił, a kto zarobił – to naturalne pytanie, które nasuwa się w kontekście inwestycyjnego podsumowania…
Czytaj artykuł

​Popyt na złoto inwestycyjne wciąż rośnie

W ciągu ostatnich 4 lat popyt na złoto inwestycyjne w Polsce wyniósł ponad 44 tony. W 2022 roku wartość wzrośnie jeszcze bardziej, a rekord znów zostanie pobity.  Co powoduje wzrost zainteresowania żółtym kruszcem? Jest kilka powodów, dla których zainteresowanie złotem w ciągu ostatnich lat rośnie coraz bardziej. W 2019 roku Polacy kupili 5 ton złota,…
Czytaj artykuł

Konflikt zbrojny, a rynek funduszy – co warto wiedzieć?

Konflikt zbrojny trwa, a złoto wraca do łask. Czy można już po 3 tygodniach szukać analogii do sytuacji na rynku funduszy inwestycyjnych do tej sprzed dwóch lat, kiedy wybuchła pandemia COVID-19? Wielu ekspertów zastanawia się już dziś, czy długofalowe skutki epidemii koronawirusa będą miały dla rynków gospodarczych podobny skutek, jak działania militarne Rosji podczas inwazji…
Czytaj artykuł

Europejski rynek funduszy inwestycyjnych – UCITS I AIF

W ostatnich miesiącach dużą uwagę poświęcaliśmy rynkowi funduszy inwestycyjnych w Polsce. Było to spowodowane między innymi ih szybko rosnącą wartością (do września 2021 roku – 314,1 mld zł), dużymi napływami do funduszy zdefiniowanej daty – PPK, znaczącymi odpływami z funduszy obligacji w ostatnim kwartale ubiegłego roku, oraz obniżką opłaty za zarządzanie do max 2% od…
Czytaj artykuł

Zamów bezpłatną konsultację

grzegorz.kaliszuk@phinance.pl

tel. +48 600 241 457

Powiązane artykuły

kredyt na budowę domu

Kredyt na budowę domu systemem gospodarczym: kosztorys, transze i inspekcje banku

Budowa domu systemem gospodarczym, czyli samodzielne organizowanie ekip budowlanych, zakup materiałów i tworzenie harmonogramu prac, bez jednego generalnego wykonawcy odpowiedzialnego za całość, daje inwestorowi pełną kontrolę nad kosztami. Z perspektywy banku wygląda to jednak zupełnie inaczej niż zakup gotowego mieszkania. Bank nie wypłaca całej kwoty od razu, tylko monitoruje postęp prac krok po kroku, a…
Czytaj artykuł
karta kredytowa

Karta kredytowa, limit w koncie i płatności odroczone a zdolność hipoteczna

Wielu kredytobiorców jest przekonanych, że skoro nie mają zadłużenia na karcie kredytowej, to karta w ogóle nie ma znaczenia dla wniosku o kredyt hipoteczny. To jedno z częstszych nieporozumień w procesie kredytowym. Bank patrzy nie tylko na to, ile faktycznie jesteś winien, ale też na to, ile mógłbyś być winien w każdej chwili. Limit w…
Czytaj artykuł
marża kredytu

Jak obniżyć marżę kredytu w obecnym banku bez refinansowania?

Wielu kredytobiorców zakłada, że jedynym sposobem na obniżenie kosztów kredytu hipotecznego jest przeniesienie go do innego banku. Tymczasem w wielu przypadkach da się osiągnąć podobny efekt bez zmiany kredytodawcy, czyli przez renegocjację warunków w banku, w którym kredyt już funkcjonuje. To rozwiązanie prostsze, szybsze i tańsze niż refinansowanie, choć nie zawsze możliwe do wynegocjowania. Pokazujemy,…
Czytaj artykuł
nadpłata kredytu hipotecznego

Nadpłata kredytu hipotecznego: skrócić okres czy obniżyć ratę?

Kredytobiorca, który zgromadził dodatkowe środki, prędzej czy później staje przed pytaniem, jak najlepiej je wykorzystać. Nadpłata kredytu hipotecznego niemal zawsze się opłaca w tym sensie, że obniża saldo zadłużenia i ogranicza sumę odsetek. Prawdziwy wybór dotyczy jednak czegoś innego: czy bank ma skrócić okres kredytowania, czy obniżyć wysokość miesięcznej raty. To decyzja, która w dłuższej…
Czytaj artykuł
okres stałego oprocentowania

Co dzieje się po zakończeniu 5-letniego okresu stałego oprocentowania kredytu?

Zbliżający się koniec okresu stałego oprocentowania budzi niepokój wielu kredytobiorców. Przez lata rata była przewidywalna, a teraz pojawia się niewiadoma. To naturalna reakcja, ale warto wiedzieć, że nic nie dzieje się automatycznie i bez ostrzeżenia. Bank ma obowiązek poinformować Cię z wyprzedzeniem o zbliżającym się końcu okresu stałej stopy i przedstawić dostępne opcje. Masz też…
Czytaj artykuł
kredyt hipoteczny po rozwodzie

Jak przepisać kredyt hipoteczny na jednego małżonka po rozwodzie?

Rozwód kończy małżeństwo, ale nie kończy zobowiązania wobec banku. To jedna z pierwszych rzeczy, którą warto sobie uświadomić, planując dalsze kroki. Jeśli oboje małżonkowie podpisali umowę kredytową na kredyt hipoteczny, bank nadal traktuje ich jako współkredytobiorców, niezależnie od tego, co ustalicie między sobą albo co orzeknie sąd w sprawie o podział majątku. Dobra wiadomość jest…
Czytaj artykuł
złoty polski

Globalne zawirowania i polskie wyzwania: Od wstrząsu w Stambule po presję na złotego

Od analogii piłkarskich na polskiej giełdzie i pęknięcia bańki na indeksie w Turcji, przez koszty obsługi polskiego długu sięgające 107 mld zł i decyzje amerykańskiego Fed, aż po prognozy dla cen ropy oraz dylematy RPP rodem z „Lalki” Prusa.
Czytaj artykuł
kredyt hipoteczny B2B

Kredyt hipoteczny dla osoby na B2B lub prowadzącej JDG: jak bank liczy dochód?

Przedsiębiorca prowadzący jednoosobową działalność gospodarczą lub rozliczający się z kontrahentem w modelu B2B nie jest dla banku mniej korzystnym kredytobiorcą niż osoba zatrudniona na etacie. Z pewnością jest jednak klientem, którego dochód wymaga innego sposobu analizy i obliczenia. Zamiast jednego zaświadczenia o zarobkach osoby na B2B bank sięga po dokumenty księgowe, sprawdza formę opodatkowania, historię…
Czytaj artykuł

Zobacz również

Aplikuj
teraz
Bezpłatna
konsultacja