


PONAD 100 MILIONÓW W ZŁOCIE – FUNDUSZ GENERALI

25 listopada 2020

Jednym z najmłodszych subfunduszy w ofercie Generali Investments TFI jest Generali Złota. Zaledwie od 10 miesięcy stosuje on obecną politykę inwestycyjną, która została przyjęta w odpowiedzi na sprzyjające otoczenie makroekonomiczne dla cen złota. Ta decyzja okazała się strzałem w dziesiątkę. Subfundusz pojawił się w idealnym momencie, aby pozwolić wielu naszym klientom dodać do swoich portfeli inwestycję w tę klasę aktywów. 

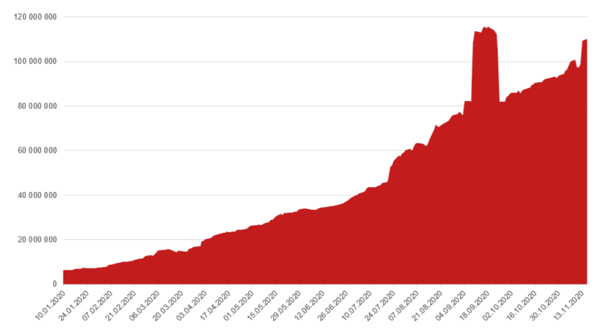
Przekroczenie granicy 100 milionów aktywów jest dobrą okazją do przyjrzenia się przyczynom sukcesu strategii inwestycyjnej tego subfunduszu i zastanowienia nad tym, czy będzie on równie dobrą inwestycją na przyszłość. 

*aktywa subfunduszu Generali złota, opracowanie własne

Czy warto dalej inwestować w złoto?

Z tym, że subfundusz Generali Złota okazał się bardzo dobrą inwestycją trudno dyskutować. Od przekształcenia wygenerował on stopę zwrotu równą 16,53% (dane na dzień 16.11.2020) i dlatego klienci mają powody do zadowolenia. Jest to jak na razie jedna z najlepszych klas aktywów w tym roku. Jednak taki wynik rodzi też pytania o dalsze perspektywy. Powszechne jest przekonania, że nic nie rośnie wiecznie. Skoro inwestycja przyniosła tak dobry zwrot, to czy jest jeszcze przestrzeń do dalszych wzrostów w przyszłości?

Na to pytanie zarządzający funduszem Marek Straszak odpowiada: „Pomimo już pokaźnej stopy zwrotu jaką wygenerowało w tym roku złoto, cały czas widzimy dla niego dobre perspektywy na przyszłość. Przemawia za nim środowisko niskich stop procentowych oraz kolejne działania zapowiadane przez narodowe banki centralne takie, jak FED czy EBC.” Doświadczenie rynkowe wskazuje także, że sytuacja gospodarcza sprzyja  inwestowaniu w kruszec. Niepewność na rynkach i nadmiar pieniądza skłaniają ludzi do szukania okazji inwestycyjnych, o które dla inwestorów nieakceptujących bardzo wysokiego ryzyka coraz trudniej. „Ceny złota są silnie i odwrotnie powiązane z rentownością 10-letnich obligacji amerykańskich, która naszym zdaniem, dzięki instrumentom wykorzystywanym przez FED, nie powinna znacząco wzrastać, co będzie pozytywne dla kształtowania się cen złota w przyszłości” – mówi zarządzający. 

Subfundusz przygotowany na zmienność

Czy 100 milionów aktywów to optymalny „rozmiar” subfunduszu z punktu widzenia zarządzania? W ofercie Generali Investments są subfundusze o porównywalnych aktywach, ale też subfundusze ze znacznie większymi aktywami, które od wielu lat są najlepszymi w swojej klasie. Generali Złota jest subfunduszem odpornym na fluktuacje poziomu aktywów. Marek Straszak mówi: „W krótkiej historii Generali Złota już zdarzało się, że obsługiwaliśmy wpłaty i wypłaty dziennie sięgające nawet ok. 30-35% poziomu aktywów netto. Te zmiany nie miały jednak wpływu na efektywność zarządzania funduszem  i  wynik. Co więcej, stopa zwrotu tego subfunduszu jest niezależna od ilości aktywów, fundusz jest idealnie skalowalny.”

Złoto zostaje w portfelach na dłużej

Wszystko wskazuje na to, że środowisko niskich stóp procentowych będzie nam towarzyszyć jeszcze przez kilka lat. Dodatkowo zanim gospodarki poradzą sobie z kryzysem wywołanym pandemią, a szczepionki realnie zmienią poczucie bezpieczeństwa zwykłych obywateli, można spodziewać się dalszych pakietów stymulacyjnych i spadku rentowności bezpiecznych obligacji. Dlatego inwestycja w kruszec wygląda obiecująco mimo wysokich tegorocznych wzrostów. Marek Straszak podsumowuje: „O inwestycyjnej atrakcyjności złota cały czas świadczą wysokie napływy do ETFów inwestujących złoto, które w ciągu 3 pierwszych kwartałów tego roku były rekordowe.” 

Więcej o inwestycjach znajdziesz na naszej stronie. Sprawdź!

Powiązane artykuły

kredyt na budowę domu

Kredyt na budowę domu systemem gospodarczym: kosztorys, transze i inspekcje banku

Budowa domu systemem gospodarczym, czyli samodzielne organizowanie ekip budowlanych, zakup materiałów i tworzenie harmonogramu prac, bez jednego generalnego wykonawcy odpowiedzialnego za całość, daje inwestorowi pełną kontrolę nad kosztami. Z perspektywy banku wygląda to jednak zupełnie inaczej niż zakup gotowego mieszkania. Bank nie wypłaca całej kwoty od razu, tylko monitoruje postęp prac krok po kroku, a…
Czytaj artykuł
karta kredytowa

Karta kredytowa, limit w koncie i płatności odroczone a zdolność hipoteczna

Wielu kredytobiorców jest przekonanych, że skoro nie mają zadłużenia na karcie kredytowej, to karta w ogóle nie ma znaczenia dla wniosku o kredyt hipoteczny. To jedno z częstszych nieporozumień w procesie kredytowym. Bank patrzy nie tylko na to, ile faktycznie jesteś winien, ale też na to, ile mógłbyś być winien w każdej chwili. Limit w…
Czytaj artykuł
marża kredytu

Jak obniżyć marżę kredytu w obecnym banku bez refinansowania?

Wielu kredytobiorców zakłada, że jedynym sposobem na obniżenie kosztów kredytu hipotecznego jest przeniesienie go do innego banku. Tymczasem w wielu przypadkach da się osiągnąć podobny efekt bez zmiany kredytodawcy, czyli przez renegocjację warunków w banku, w którym kredyt już funkcjonuje. To rozwiązanie prostsze, szybsze i tańsze niż refinansowanie, choć nie zawsze możliwe do wynegocjowania. Pokazujemy,…
Czytaj artykuł
nadpłata kredytu hipotecznego

Nadpłata kredytu hipotecznego: skrócić okres czy obniżyć ratę?

Kredytobiorca, który zgromadził dodatkowe środki, prędzej czy później staje przed pytaniem, jak najlepiej je wykorzystać. Nadpłata kredytu hipotecznego niemal zawsze się opłaca w tym sensie, że obniża saldo zadłużenia i ogranicza sumę odsetek. Prawdziwy wybór dotyczy jednak czegoś innego: czy bank ma skrócić okres kredytowania, czy obniżyć wysokość miesięcznej raty. To decyzja, która w dłuższej…
Czytaj artykuł
okres stałego oprocentowania

Co dzieje się po zakończeniu 5-letniego okresu stałego oprocentowania kredytu?

Zbliżający się koniec okresu stałego oprocentowania budzi niepokój wielu kredytobiorców. Przez lata rata była przewidywalna, a teraz pojawia się niewiadoma. To naturalna reakcja, ale warto wiedzieć, że nic nie dzieje się automatycznie i bez ostrzeżenia. Bank ma obowiązek poinformować Cię z wyprzedzeniem o zbliżającym się końcu okresu stałej stopy i przedstawić dostępne opcje. Masz też…
Czytaj artykuł
kredyt hipoteczny po rozwodzie

Jak przepisać kredyt hipoteczny na jednego małżonka po rozwodzie?

Rozwód kończy małżeństwo, ale nie kończy zobowiązania wobec banku. To jedna z pierwszych rzeczy, którą warto sobie uświadomić, planując dalsze kroki. Jeśli oboje małżonkowie podpisali umowę kredytową na kredyt hipoteczny, bank nadal traktuje ich jako współkredytobiorców, niezależnie od tego, co ustalicie między sobą albo co orzeknie sąd w sprawie o podział majątku. Dobra wiadomość jest…
Czytaj artykuł
złoty polski

Globalne zawirowania i polskie wyzwania: Od wstrząsu w Stambule po presję na złotego

Od analogii piłkarskich na polskiej giełdzie i pęknięcia bańki na indeksie w Turcji, przez koszty obsługi polskiego długu sięgające 107 mld zł i decyzje amerykańskiego Fed, aż po prognozy dla cen ropy oraz dylematy RPP rodem z „Lalki” Prusa.
Czytaj artykuł
kredyt hipoteczny B2B

Kredyt hipoteczny dla osoby na B2B lub prowadzącej JDG: jak bank liczy dochód?

Przedsiębiorca prowadzący jednoosobową działalność gospodarczą lub rozliczający się z kontrahentem w modelu B2B nie jest dla banku mniej korzystnym kredytobiorcą niż osoba zatrudniona na etacie. Z pewnością jest jednak klientem, którego dochód wymaga innego sposobu analizy i obliczenia. Zamiast jednego zaświadczenia o zarobkach osoby na B2B bank sięga po dokumenty księgowe, sprawdza formę opodatkowania, historię…
Czytaj artykuł

Zobacz również

Aplikuj
teraz
Bezpłatna
konsultacja








