
Sto lat Złotego: perspektywy na przyszłość

sto lat złotówki - jakie są perspektywy na przyszłość
23 maja 2024

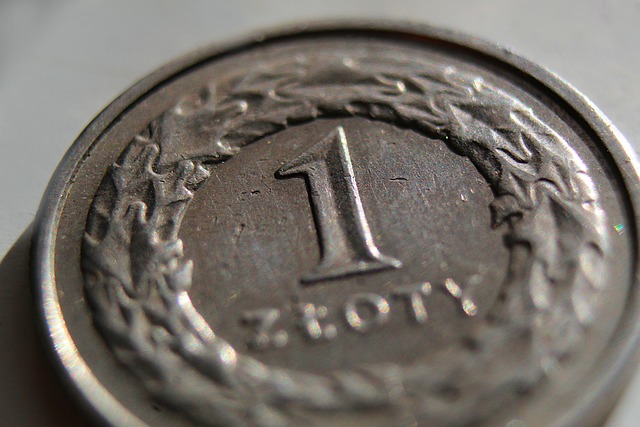
Minęło równo sto lat od wprowadzenia do obiegu złotówki. Ta zacna historyczna okoliczność niech będzie pretekstem do określenia teraźniejszych perspektyw dla rodzimej waluty.

Historia złotego

Mało brakowało, a „złoty” nie byłby „złotym”, a… „lechem”. Można by podejrzewać ministra Władysława Grabskiego o profetyczne zdolności. Po odzyskaniu niepodległości 5 lutego 1919 roku minister skarbu wydał dekret zapowiadający wprowadzenie nowej waluty.

14 kwietnia 1924 r. prezydent wydał rozporządzenie o zmianie ustroju pieniężnego, w ramach którego ustalono parytet wymiany marki polskiej (waluta obowiązująca od 9 grudnia 1916 roku na okupowanych przez Cesarstwo Niemieckie terenach Królestwa Polskiego, a następnie – obowiązująca w Rzeczypospolitej Polskiej) na złotego w wysokości 1 800 000 do 1. Trudno w to dziś uwierzyć, ale nowa polska jednostka monetarna miała zabezpieczenie w złocie.

1 złoty stanowił równowartość 9/31 grama czystego złota. W dominującym wówczas systemie parytetu złota implikowało to sztywny kurs dolara w wysokości 5,18 zł. Złoty był równy jednemu frankowi szwajcarskiemu! Czy to jeszcze jest możliwe…?

Współczesne perspektywy

Nie ma powrotu do historycznego już tylko odniesienia kursu do złota i do franka, ale polska waluta powinna pozostać mocna.

Przełomową informacją była ta ogłoszona 23 lutego 2024 o odblokowaniu środków z KPO. Te zaczną spływać do Polski coraz szerszym strumieniem. Środki europejskie mają być wsparciem m.in. w finansowaniu programów w sektorze transformacji energetycznej i cyfryzacji. To potężny argument za umocnieniem złotówki - środki popłyną do nas w walucie obcej, a wydawane będą w złotych. W rezultacie sprzedaż dużej liczby euro za złotego powinna go umocnić.

Argumenty za umocnieniem złotówki

Ważnym argumentem jest dysparytet stóp procentowych. Może dojść do sytuacji, w której wiele krajów będzie obniżało stopę procentową, a w naszym kraju zacznie zwyciężać koncepcja, wedle której należy podwyższyć stopę procentową.

Narodowy Bank Węgier (MNB) obniżył właśnie stopę referencyjną o 50 pb. do poziomu 7,75 proc. i była to siódma obniżka z rzędu. W USA w końcu do obniżek dojdzie (wrzesień?), a to będzie moment, w którym w Polsce będzie już widoczne podnoszenie się inflacji, co będzie dostarczać RPP argumentów, aby wędrować w przeciwną stronę. Kupowane na letnich wakacjach za euro - wino, powinno być zatem ciut tańsze.

Powiązane artykuły

kredyt na budowę domu

Kredyt na budowę domu systemem gospodarczym: kosztorys, transze i inspekcje banku

Budowa domu systemem gospodarczym, czyli samodzielne organizowanie ekip budowlanych, zakup materiałów i tworzenie harmonogramu prac, bez jednego generalnego wykonawcy odpowiedzialnego za całość, daje inwestorowi pełną kontrolę nad kosztami. Z perspektywy banku wygląda to jednak zupełnie inaczej niż zakup gotowego mieszkania. Bank nie wypłaca całej kwoty od razu, tylko monitoruje postęp prac krok po kroku, a…
Czytaj artykuł
karta kredytowa

Karta kredytowa, limit w koncie i płatności odroczone a zdolność hipoteczna

Wielu kredytobiorców jest przekonanych, że skoro nie mają zadłużenia na karcie kredytowej, to karta w ogóle nie ma znaczenia dla wniosku o kredyt hipoteczny. To jedno z częstszych nieporozumień w procesie kredytowym. Bank patrzy nie tylko na to, ile faktycznie jesteś winien, ale też na to, ile mógłbyś być winien w każdej chwili. Limit w…
Czytaj artykuł
marża kredytu

Jak obniżyć marżę kredytu w obecnym banku bez refinansowania?

Wielu kredytobiorców zakłada, że jedynym sposobem na obniżenie kosztów kredytu hipotecznego jest przeniesienie go do innego banku. Tymczasem w wielu przypadkach da się osiągnąć podobny efekt bez zmiany kredytodawcy, czyli przez renegocjację warunków w banku, w którym kredyt już funkcjonuje. To rozwiązanie prostsze, szybsze i tańsze niż refinansowanie, choć nie zawsze możliwe do wynegocjowania. Pokazujemy,…
Czytaj artykuł
nadpłata kredytu hipotecznego

Nadpłata kredytu hipotecznego: skrócić okres czy obniżyć ratę?

Kredytobiorca, który zgromadził dodatkowe środki, prędzej czy później staje przed pytaniem, jak najlepiej je wykorzystać. Nadpłata kredytu hipotecznego niemal zawsze się opłaca w tym sensie, że obniża saldo zadłużenia i ogranicza sumę odsetek. Prawdziwy wybór dotyczy jednak czegoś innego: czy bank ma skrócić okres kredytowania, czy obniżyć wysokość miesięcznej raty. To decyzja, która w dłuższej…
Czytaj artykuł
okres stałego oprocentowania

Co dzieje się po zakończeniu 5-letniego okresu stałego oprocentowania kredytu?

Zbliżający się koniec okresu stałego oprocentowania budzi niepokój wielu kredytobiorców. Przez lata rata była przewidywalna, a teraz pojawia się niewiadoma. To naturalna reakcja, ale warto wiedzieć, że nic nie dzieje się automatycznie i bez ostrzeżenia. Bank ma obowiązek poinformować Cię z wyprzedzeniem o zbliżającym się końcu okresu stałej stopy i przedstawić dostępne opcje. Masz też…
Czytaj artykuł
kredyt hipoteczny po rozwodzie

Jak przepisać kredyt hipoteczny na jednego małżonka po rozwodzie?

Rozwód kończy małżeństwo, ale nie kończy zobowiązania wobec banku. To jedna z pierwszych rzeczy, którą warto sobie uświadomić, planując dalsze kroki. Jeśli oboje małżonkowie podpisali umowę kredytową na kredyt hipoteczny, bank nadal traktuje ich jako współkredytobiorców, niezależnie od tego, co ustalicie między sobą albo co orzeknie sąd w sprawie o podział majątku. Dobra wiadomość jest…
Czytaj artykuł
złoty polski

Globalne zawirowania i polskie wyzwania: Od wstrząsu w Stambule po presję na złotego

Od analogii piłkarskich na polskiej giełdzie i pęknięcia bańki na indeksie w Turcji, przez koszty obsługi polskiego długu sięgające 107 mld zł i decyzje amerykańskiego Fed, aż po prognozy dla cen ropy oraz dylematy RPP rodem z „Lalki” Prusa.
Czytaj artykuł
kredyt hipoteczny B2B

Kredyt hipoteczny dla osoby na B2B lub prowadzącej JDG: jak bank liczy dochód?

Przedsiębiorca prowadzący jednoosobową działalność gospodarczą lub rozliczający się z kontrahentem w modelu B2B nie jest dla banku mniej korzystnym kredytobiorcą niż osoba zatrudniona na etacie. Z pewnością jest jednak klientem, którego dochód wymaga innego sposobu analizy i obliczenia. Zamiast jednego zaświadczenia o zarobkach osoby na B2B bank sięga po dokumenty księgowe, sprawdza formę opodatkowania, historię…
Czytaj artykuł

Zobacz również

Aplikuj
teraz
Bezpłatna
konsultacja








