Ekspert Phinance radzi, na jakie zapisy warto uważać.

Wyłączenia w umowach ubezpieczeń na życie przy kredytach hipotecznych – na co zwrócić uwagę?

22 września 2023

Ubezpieczenia na życie mają na celu zapewnienie ochrony przed obciążeniami finansowymi, wynikającymi z nieprzewidzianych zdarzeń. Umowy zawierane przy okazji zaciągania kredytu hipotecznego są szczególnie pomocne dla osób, które chcą mieć pewność, że ich bliscy nie zostaną z długiem do spłaty, jeśli coś im się stanie.

Pewność, że towarzystwo wypłaci świadczenia jest jednym z najważniejszych aspektów ochrony. Ankieta medyczna również gra kluczową rolę w przypadku każdego rodzaju polisy na życie, ponieważ wysokość składki zależy od takich czynników, jak wiek, stan zdrowia i styl życia.

Najlepszym sposobem na zapewnienie pewności wypłaty świadczeń jest podanie dokładnych informacji w każdym kwestionariuszu medycznym oraz poddanie się badaniom wymaganym przez towarzystwo. Procesy te są wykorzystywane do oceny ryzyka i podjęcia decyzji o wystawieniu polisy.

Jakie pułapki czekają na kredytobiorców, których zobowiązano do skorzystania z ubezpieczenia na życie?

Niestety umowy ubezpieczenia na życie w ramach kredytów hipotecznych zawierają dużo pułapek i znacznie odbiegają zapisami od standardowych ubezpieczeń na życie dostępnych na rynku.

Brak ankiety medycznej jest jedną z nich. Kiedy kredytodawca lub towarzystwo ubezpieczeniowe nie przeprowadzają kwestionariusza medycznego i badań przed zawarciem umowy, nie są w stanie odpowiednio ocenić ryzyka związanego z ubezpieczonym.

Może to doprowadzić do sytuacji, w której towarzystwo ubezpieczeniowe nie będzie w stanie zapewnić pełnego pokrycia lub wypłaty świadczeń w przypadku roszczenia. Bez odpowiedniej wiedzy o historii zdrowia ubezpieczonego, towarzystwa są zmuszone do tworzenia w umowach zapisów, które chronią je w przypadku incydentu związanego z wcześniej istniejącymi warunkami lub zdarzeniami poza ich kontrolą.

Najczęstsze wyłączenia bezpośrednio z OWU ubezpieczenia na życie zawieranego przy kredycie

Umowy ubezpieczeniowe to skomplikowane dokumenty, ale zrozumienie zawartych w nich zapisów jest niezbędne, by zapewnić sobie ochronę na każdą ewentualność. Niestety, firmy ubezpieczeniowe w polisach do kredytów hipotecznych często zawierają wyłączenia. To nietypowe zapisy, ograniczające zakres udzielanej ochrony. Powszechne wyłączenia występują:

· jeżeli zgon nastąpi bezpośrednio w wyniku następstw i konsekwencji chorób, które przed dniem rozpoczęcia odpowiedzialności ubezpieczyciela zostały zdiagnozowane przez lekarza, były leczone lub których objawy występowały przed tym dniem,

· jeżeli zdarzenie ubezpieczeniowe było bezpośrednim lub pośrednim skutkiem lub nastąpiło w związku ze zdarzeniami lub stanami stwierdzonymi przez lekarza, jako istniejące przed datą rozpoczęcia ochrony ubezpieczeniowej,

· gdy śmierć nastąpi w wyniku choroby lub uszczerbku na zdrowiu, o których ubezpieczony wiedział lub powinien wiedzieć przed datą objęcia go ochroną ubezpieczeniową lub w związku z taką chorobą, nawet jeśli ich następstwa ujawniły się po objęciu ochroną ubezpieczeniową.

Zdarzenia chorobowe są główną przyczyną zgonów. To oznacza, że Klient zawierając polisę proponowaną przez bank, ogranicza odpowiedzialność do około 5% wszystkich zdarzeń powodujących śmierć. Jest to bardzo niekorzystne dla kredytobiorców, stąd też rekomendujemy zawarcie indywidualnego ubezpieczenia na życie, z przeprowadzoną ankietę i standardowymi wyłączeniami".

Podkreśla Andrzej Kowerdej, Dyrektor Departamentu Produktów Ubezpieczeniowych w Phinance S.A.

Polisa tylko na 3 lata

Kolejnym problemem jest okres na jakie zawierane są umowy ubezpieczeniowe do kredytu hipotecznego. Zwyczajowo polisy takie opiewają na okres 3 lat. Skąd taki krótki okres, gdy większość zobowiązań zaciąganych jest na 25-30 lat?

„Jednym z założeń tak krótkiej polisy jest zminimalizowanie ryzyka przedawnienia się roszczeń. Otóż zgodnie z zapisami kodeksu cywilnego, w przypadku, gdyby Klient zataił przy zawieraniu umowy istotne informacje z punktu widzenia ryzyka medycznego np. fakt przebycia choroby, a następnie choroba ta będzie miała bezpośredni wpływ na zdarzenie ubezpieczeniowe to towarzystwo ma prawo odmówić wypłaty.” – wyjaśnia Kowerdej.

Przedawnienie roszczeń można określić jako możliwość uchylenia się (również przed sądem) od zaspokojenia wypłaty po upływie określonego prawem terminu przez towarzystwo.

Phinance · Ubezpieczenia

Czy Twoja ochrona odpowiada Twoim potrzebom? Sprawdźmy to

Dobre ubezpieczenie to nie najtańsza polisa, tylko taka, która realnie chroni Ciebie i Twoich bliskich. Doradca Phinance przeanalizuje Twoją obecną ochronę i pomoże uzupełnić luki — na życie, zdrowie czy majątek.

Phinance

Polisa dopasowana do Ciebie

Porównujemy oferty wielu towarzystw i dobieramy zakres realnie odpowiadający Twojej sytuacji.

Zakres i warunki ochrony określają Ogólne Warunki Ubezpieczenia danego towarzystwa.

Czy warto korzystać z ubezpieczenia przypisanego nam do kredytu?

Zwyczajowo ubezpieczenia dodawane do umów kredytowych są tańsze od tych dostępnych na rynku i co najważniejsze niemal nie wymagają formalności. Często znużeni kompletowaniem dokumentacji kredytowej idziemy na łatwiznę w temacie ubezpieczenia tłumacząc sobie, że nie jest ono już dużym obciążeniem finansowym.

Jednak nadrzędnym celem zawsze powinna być ochrona nas i naszych najbliższych. Warto zastanowić się, czy korzystniejszym rozwiązaniem nie będzie samodzielny zakup polisy. Ta zawarta samodzielnie będzie miała szerszy, dopasowany do indywidualnych potrzeb zakres. Co najważniejsze, da nam faktyczną ochronę w nieprzewidzianej sytuacji.

W ocenie proponowanego przez bank ubezpieczenia zawsze pomoże doradca finansowy. Wesprze w wyborze najbardziej optymalnego rozwiązania, przeprowadzi selekcji ofert, wyjaśni terminologię i ewentualne konsekwencje.

Powiązane artykuły

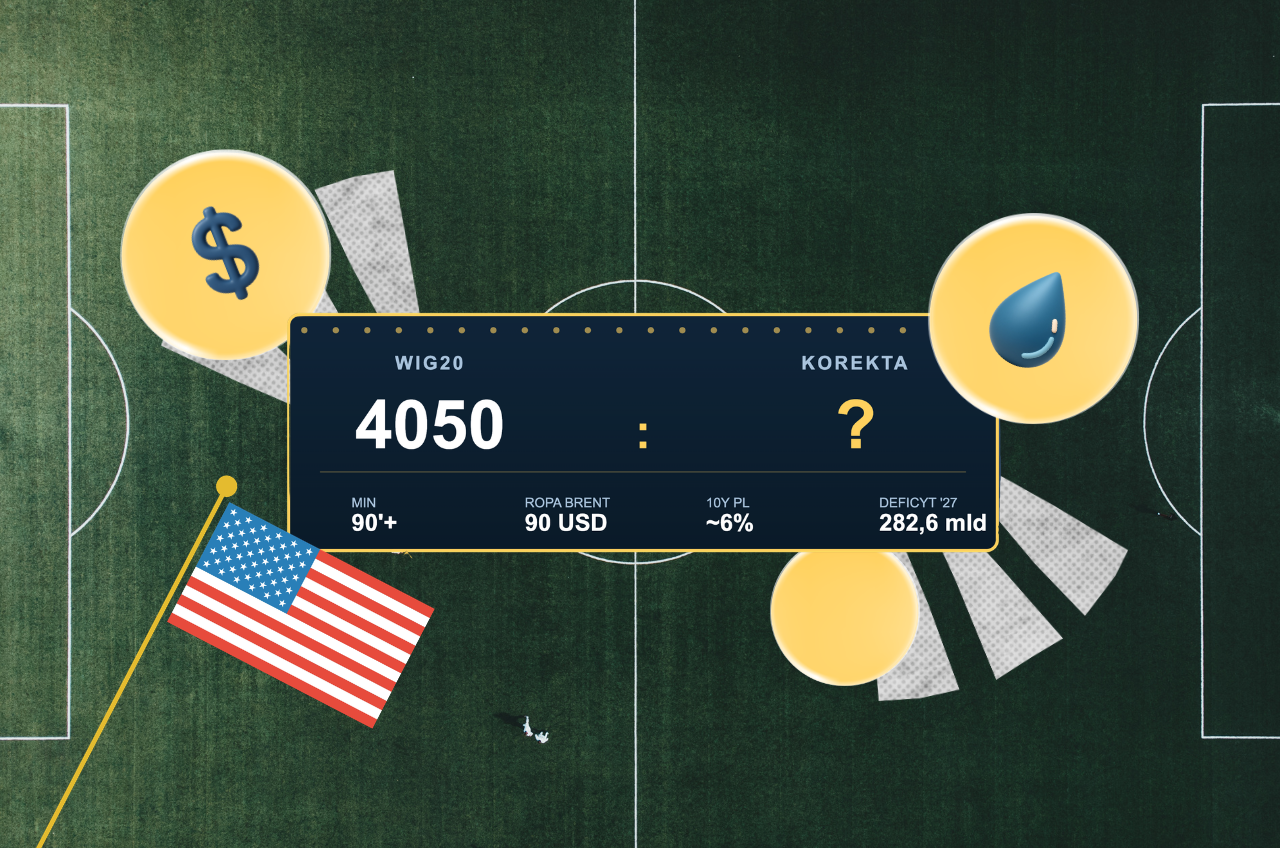
Jesienne chmury nad rynkiem: Rekordy WIG20 w cieniu budżetowej dziury i naftowego niepokoju

AKCJE „Seminarium Phinance 2026” odbywające się w równo z zakończeniem wakacji, w przepięknej scenerii polskich Tatr, dobiegło końca. Nie chcąc pisać truizmów o niezapomnianej energii i innych takich, przywołam wiadomość, która zelektryzowała wszystkich uczestników. Otóż Ojcowie, Założyciele Phinance oznajmili urbi et orbi, że Nasza Spółka zostaje partnerem oficjalnym Reprezentacji Polski w piłce nożnej. Skoro tak,…
Czytaj artykuł
podwyżka gazu na zime 2026

O zimie latem. Cena gazu na maksimach.

Dlaczego cena gazu jest szczególnie ważna w krajach UE? Polska oraz pozostałe kraje europejskie są silnie uzależnione od wahań cen surowców, ponieważ ich gospodarki opierają się na imporcie energii. Surowiec ten napędza produkcję energii, ogrzewanie oraz kluczowe gałęzie przemysłu, takie jak rolnictwo i produkcję żywności. Chłodne jesienne wieczory w końcu nadejdą. A to właśnie gaz…
Czytaj artykuł

PZPN gra z Phinance. Nowy Partner piłkarskiej reprezentacji Polski

Polski Związek Piłki Nożnej gra z Phinance S.A.! Firma zajmująca się doradztwem finansowym zyskuje tytuł nowego Partnera piłkarskiej reprezentacji Polski. – Bardzo się cieszymy, że reprezentacja narodowa zyskuje nowego Partnera. Firma Phinance S.A. jest marką uznaną na rynku w swojej branży, działając już ponad dwie dekady. Wszyscy wierzymy, że nasza współpraca będzie pełna sukcesów i wielkich radości –…
Czytaj artykuł

BIULETYN UBEZPIECZENIOWYCH FUNDUSZY KAPITAŁOWYCH – SIERPIEŃ 2026

Zapraszamy do lektury kolejnych naszych publikacji: Biuletynów informacyjnych o UFK w ofercie Phinance oraz komentarza rynkowego Phinance.
Czytaj artykuł
Oszczędności do 100 tys. zł bez podatku Belki, ale z nową daniną. Jak zadziałają konta OKI?

Oszczędności do 100 tys. zł bez podatku Belki, ale z nową daniną. Jak zadziałają konta OKI?

Od stycznia 2027 roku na polskim rynku zadebiutują Osobiste Konta Inwestycyjne (OKI). Choć obiecana w kampanii wyborczej likwidacja podatku Belki nie wejdzie w życie, nowe rozwiązanie przyniesie ulgę podatkową dla oszczędności i inwestycji do kwoty 100 000 zł. Nowością, która może zaskoczyć inwestorów, jest jednak wprowadzenie zupełnie nowej daniny – podatku od wartości aktywów.
Czytaj artykuł

WIG20 na szczytach, dług w opałach i złoty głód NBP – czy hossa przetrwa jesień?

Podczas gdy polska giełda, na przekór korekcie w sektorze technologicznym w USA, zmierza po 19 latach w stronę historycznych rekordów (All Time High), na zapleczu rodzimego rynku finansowego rozgrywa się cichy dramat. WIG20 pręży muskuły, wspierany perspektywą Osobistych Kont Inwestycyjnych, jednak sytuacja na polskim długu skarbowym staje się alarmująca – rentowność dziesięcioletnich obligacji zbliża się do 6%, co stawia nas w ogonie Europy, za Węgrami czy Rumunią.
Czytaj artykuł

Mistrzostwa świata w piłce nożnej. Kto wygrał?

Cały świat wstrzymał oddech, gdy Ferran Torres strzelił w dogrywce mistrzostw świata gola Argentyńczykom i przechylił szalę zwycięstwa, a i sportowej sprawiedliwości, we właściwą stronę. Przez blisko miesiąc, także finansiści pogrążyli się w piłkarskim świecie, a na plan dalszy zeszła fatalna sytuacja geopolityczna. Jak bardzo opłaca się organizacja mistrzostw świata? Świat obiegła informacją, że cena…
Czytaj artykuł
Po piwersze-Phinance!

Phinance rozpoczyna pierwszą ogólnopolską kampanię wizerunkową. Firma inwestuje w budowę rozpoznawalności marki

Phinance rozpoczyna pierwszą ogólnopolską kampanię wizerunkową. Firma inwestuje w budowę rozpoznawalności marki
Czytaj artykuł

Zobacz również

Aplikuj
teraz
Bezpłatna
konsultacja