RANKING KREDYTÓW HIPOTECZNYCH – PAŹDZIERNIK 2020R. – JAKI KREDYT WYBRAĆ?

22 października 2020

Mimo, że pandemia COVID trwa nadal, to jesienne zainteresowanie kredytami hipotecznymi utrzymuje się na dość wysokim poziomie. Wiele osób odkładało co prawda decyzję o zakupie nieruchomości licząc na spadek cen, jednak wszystko wskazuje na to, że dużych zmian w tym obszarze się nie doczekamy. Popyt na mieszkania pozostaje wysoki i nie do końca nadąża za podażą.

Rekordowe wzrosty cen nieruchomości, które obserwujmy w ciągu ostatnich lat, aktualnie wyhamowały, ale trudno także mówić o spadku cen. Za metr kwadratowy mieszkania w Warszawie, trzeba aktualnie zapłacić około 10 tys. złotych, w Krakowie cena jest niewiele niższa i wynosi około 9,5 tys. złotych, sporo taniej jest w Katowicach, Lublinie czy Poznaniu, gdzie ceny ofertowe oscylują około 6,5- 7 tys. za metr kwadratowy. 

Sporo mieszkań kupuje się na kredyt i chociaż pandemia niewątpliwie obniża nastroje i zainteresowanie inwestycjami w nieruchomości, to wielu klientów ciągle poszukuje nieruchomości do celów własnych. 

Dobry kredyt hipoteczny, czyli jaki? 

Wybór dobrego kredytu hipotecznego to decyzja na lata i nie ma w tym stwierdzeniu grama przesady. Kredyt hipoteczny bierzemy zwykle na 20-30 lat, co oznacza, że na spłatę zobowiązania będziemy przeznaczać znaczną część swojego budżetu przez większość czasu naszej zawodowej aktywności. 

Za kredyt hipoteczny, tak samo jak za każdy inny produkt można przepłacić. Różnice w racie, nawet jeśli wynoszą kilkanaście czy kilkadziesiąt złotych miesięcznie, w skali całego okresu kredytowania mogą skumulować się do dziesiątków tysięcy złotych. 

Jak więc biorąc kredyt hipoteczny nie wyrzucić pieniędzy w błoto? 

Na co zwrócić uwagę przy kredycie hipotecznym? 

Klienci rozważający zaciągnięcie kredytu hipotecznego powinni zwrócić uwagę na kilka aspektów. 

  • Wysokość koniecznego wkładu własnego -  jest to aktualnie od 10 do 20 % wartości nieruchomości
  • Oprocentowanie kredytu -  obecnie jest ono bardzo niskie -  miała na to wpływ obniżka stóp procentowych
  • Marżę banku -  jest ona w tej chwili wyższa niż jeszcze rok temu, ale sumarycznie kredyty hipoteczne i tak są aktualnie bardzo tanie

Oprócz tych elementów, warto także zwrócić uwagę na inne aspekty umowy -  jeśli nie mamy w tej kwestii doświadczenia, warto skonsultować się z naszym doradcą, który wesprze nas na każdym etapie starania się o kredyt. 

Ranking kredytów hipotecznych -  jak nie przepłacić mając niski wkład własny? 

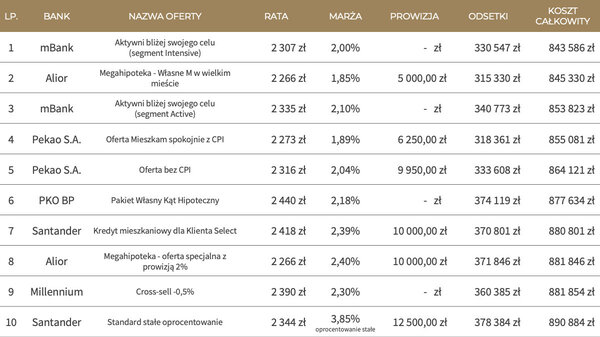
Poniżej znajdziesz porównanie ofert kredytów dla następujących założeń: 

  • wartość nieruchomości 556.000 zł
  • wkład własny 10%
  • kwota kredytu 500.000 zł
  • okres spłaty 30 lat
  • raty równe

Tabela: 

Jak widać, koszt całkowity najtańszego kredytu w mBanku jest o blisko 50 tys. niższy niż kredytu w droższych bankach. Warto jednak podkreślić, że oferty mogą się różnić dla innych parametrów. 

Ranking kredytów hipotecznych -  wyższy wkład własny to niższe raty! 

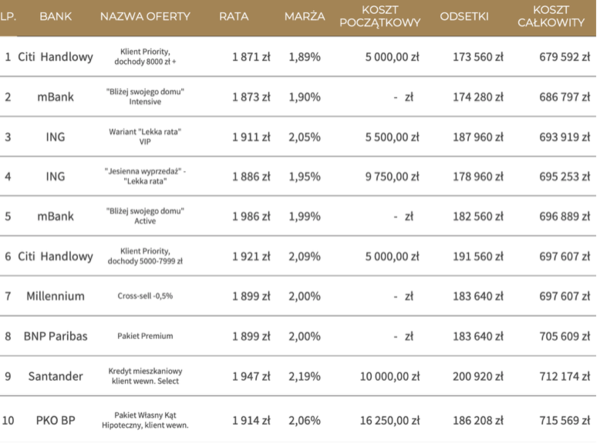
Jeśli zdołamy zgromadzić wyższy wkład własny, możemy liczyć na lepsze warunki kredytowe i niższe raty. W tym wypadku przyjęliśmy identyczną wartość kredytu, ale wyższą wartość nieruchomości i wkład własny. 

  • wartość nieruchomości 625.000 zł
  • wkład własny 20%
  • kwota kredytu 500.000 zł
  • okres spłaty 30 lat
  • raty równe

Tabela z ofertami przedstawia się następująco: 

Jak widać, całkowity koszt takiego kredytu będzie dużo niższy niż w przypadku niskiego wkładu własnego. Także tutaj jednak, warto wybrać rozważnie, ponieważ różnica między najtańszą a najdroższą ofertą jest znacząca. 

Potrzebujesz pomocy przy wyborze kredytu? 

Skontaktuj się z nami! 

SERVICE CENTER

tel. 0 616 639 939

KONTAKT E-MAIL

klient@phinance.pl

Wyliczenia i tabele: Jakub Łuszczyk -  http://jakubluszczyk.pl

Więcej o kredytach hipotecznych możesz przeczytać na naszej stronie!

Powiązane artykuły

Perspektywy klas aktywów:

Perspektywy klas aktywów: Od rewolucji WATS na giełdzie po wyzwania budżetowe i surowcowe

Autorski system transakcyjny WATS przygotowuje warszawską giełdę na napływ środków ze słabo oprocentowanych depozytów. Równolegle inwestorzy na rynku obligacji analizują konsekwencje rosnących deficytów budżetowych w Polsce, Francji i USA. Na rynkach surowcowych groźba presji inflacyjnej powraca wraz z cenami gazu przekraczającymi 100 EUR/MWh, a sektor kryptowalut mierzy się ze stratami sięgającymi 6,3 mld USD po incydencie na giełdzie Binance.
Czytaj artykuł
GPW

Zadziałało! Nowy system transakcyjny na GPW.

Stworzony przez polskich programistów system WATS ruszył na GPW 5 października 2026 roku, przynosząc pięciokrotny wzrost przepustowości oraz redukcję opóźnień z 650 do zaledwie 50 mikrosekund
Czytaj artykuł

BIULETYN UBEZPIECZENIOWYCH FUNDUSZY KAPITAŁOWYCH – PAŹDZIERNIK 2026

Zapraszamy do lektury kolejnych naszych publikacji: Biuletynów informacyjnych o UFK w ofercie Phinance oraz komentarza rynkowego Phinance.
Czytaj artykuł
kredyt na budowę domu

Kredyt na budowę domu systemem gospodarczym: kosztorys, transze i inspekcje banku

Budowa domu systemem gospodarczym, czyli samodzielne organizowanie ekip budowlanych, zakup materiałów i tworzenie harmonogramu prac, bez jednego generalnego wykonawcy odpowiedzialnego za całość, daje inwestorowi pełną kontrolę nad kosztami. Z perspektywy banku wygląda to jednak zupełnie inaczej niż zakup gotowego mieszkania. Bank nie wypłaca całej kwoty od razu, tylko monitoruje postęp prac krok po kroku, a…
Czytaj artykuł
karta kredytowa

Karta kredytowa, limit w koncie i płatności odroczone a zdolność hipoteczna

Wielu kredytobiorców jest przekonanych, że skoro nie mają zadłużenia na karcie kredytowej, to karta w ogóle nie ma znaczenia dla wniosku o kredyt hipoteczny. To jedno z częstszych nieporozumień w procesie kredytowym. Bank patrzy nie tylko na to, ile faktycznie jesteś winien, ale też na to, ile mógłbyś być winien w każdej chwili. Limit w…
Czytaj artykuł
marża kredytu

Jak obniżyć marżę kredytu w obecnym banku bez refinansowania?

Wielu kredytobiorców zakłada, że jedynym sposobem na obniżenie kosztów kredytu hipotecznego jest przeniesienie go do innego banku. Tymczasem w wielu przypadkach da się osiągnąć podobny efekt bez zmiany kredytodawcy, czyli przez renegocjację warunków w banku, w którym kredyt już funkcjonuje. To rozwiązanie prostsze, szybsze i tańsze niż refinansowanie, choć nie zawsze możliwe do wynegocjowania. Pokazujemy,…
Czytaj artykuł
nadpłata kredytu hipotecznego

Nadpłata kredytu hipotecznego: skrócić okres czy obniżyć ratę?

Kredytobiorca, który zgromadził dodatkowe środki, prędzej czy później staje przed pytaniem, jak najlepiej je wykorzystać. Nadpłata kredytu hipotecznego niemal zawsze się opłaca w tym sensie, że obniża saldo zadłużenia i ogranicza sumę odsetek. Prawdziwy wybór dotyczy jednak czegoś innego: czy bank ma skrócić okres kredytowania, czy obniżyć wysokość miesięcznej raty. To decyzja, która w dłuższej…
Czytaj artykuł
okres stałego oprocentowania

Co dzieje się po zakończeniu 5-letniego okresu stałego oprocentowania kredytu?

Zbliżający się koniec okresu stałego oprocentowania budzi niepokój wielu kredytobiorców. Przez lata rata była przewidywalna, a teraz pojawia się niewiadoma. To naturalna reakcja, ale warto wiedzieć, że nic nie dzieje się automatycznie i bez ostrzeżenia. Bank ma obowiązek poinformować Cię z wyprzedzeniem o zbliżającym się końcu okresu stałej stopy i przedstawić dostępne opcje. Masz też…
Czytaj artykuł

Zobacz również

Aplikuj
teraz
Bezpłatna
konsultacja