

BIULETYN UBEZPIECZENIOWYCH FUNDUSZY KAPITAŁOWYCH – PAŹDZIERNIK 2026
Zapraszamy do lektury kolejnych naszych publikacji: Biuletynów informacyjnych o UFK w ofercie Phinance oraz komentarza rynkowego Phinance.
Czytaj artykuł 




 Doradca kredytowy
Biuro Phinance
Ubezpieczenie na życie
Inwestycje kapitału
Programy oszczędnościowe
Ubezpieczenia majątkowe
Kredyty
Oferty pracy w Phinance
Phinance for Athletes

Odkryj tajniki pracy doradcy finasnowego.
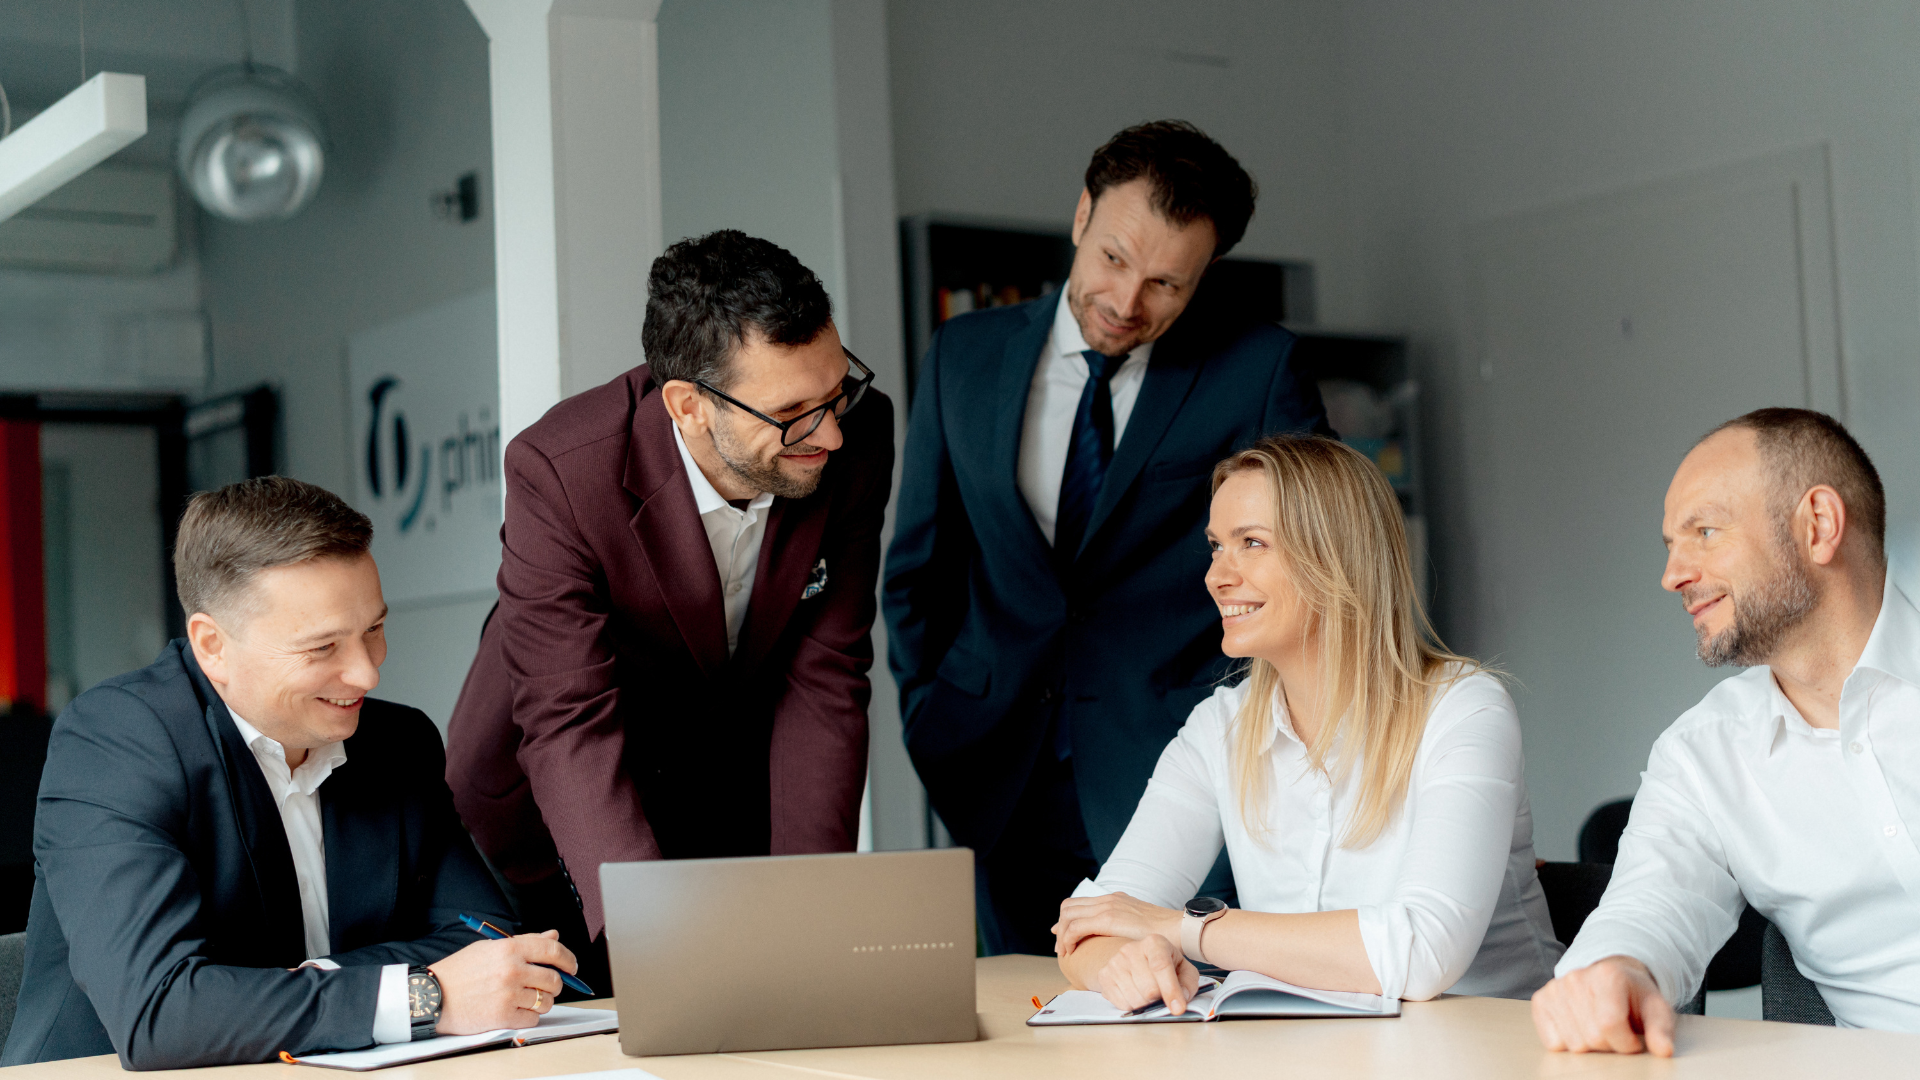
Etyka zawodowa doradcy finansowego wyklucza stronniczość wobec konkretnych podmiotów. Niestety, na rynku wciąż dochodzi do podobnych praktyk, w których interes jednostki przekładany jest nad dobro klientów. Jak zatem rozpoznać i co wyróżnia niezależnego eksperta? Jakie mity krążą wokół jego pracy? Czym wyróżnia się work-flow multiagencji finansowej Phinance? Przeczytaj artykuł i rozwiej wątpliwości!
Kto może zostać doradcą finansowym?
Zawód doradcy finansowego nie jest regulowany prawnie. Nie oznacza to jednak, że aby zostać ekspertem w swojej dziedzinie można cechować się dowolnymi atrybutami. Wbrew pozorom wykształcenie wcale nie jest kluczowe.
Istotne są za to m.in. otwartość na drugiego człowieka, znajomość technik sprzedażowych, umiejętności analityczne oraz, gotowy na przyswajanie wiedzy umysł. Mile widziane jest też zainteresowanie mikro- i makroekonomią.
Niezależny, czyli jaki?
Indywidualny doradca finansowy dysponuje szeroką gamą produktów. Nie jest przywiązany do jednego, konkretnego podmiotu, z którym negocjuje warunki prowizji. Czynnikiem determinującym jego sugestie kierowane do klientów jest wpasowanie się w ich potrzeby i preferencje.
Kiedyś zaciągnięcie kredyt hipotecznego, inwestycja w akcje oraz ubezpieczenie na życie były niemożliwe do zrealizowania w jednej firmie. Dziś ponad 100. partnerów i blisko 900. produktów stanowią kluczowe wyróżniki Phinance. Jako jedni z nielicznych na rynku oferujemy tak zróżnicowane rozwiązania zarówno dla klientów indywidualnych, jak i firmowych.
Strategia cross-sellingowa umożliwia wsparcie klientów na wielu płaszczyznach. Wyspecjalizowany doradca dysponuje nie tylko własną wiedzą i doświadczeniem. Pozostali współpracownicy, znajdujący niszę w innym sektorze, służą pomocną ręką. Dzięki temu dobór produktów finansowych jest precyzyjniejszy, zainteresowany załatwia wszystkie sprawy w jednym miejscu, a zespół cieszy się kolejnym zadowolonym klientem.
Warto dodać, że doradcy Phinance w każdej chwili mogą nadać nowy kierunek swojej karierze. Do ich dyspozycji pozostają liczne szkolenia, umożliwiające szerszy ogląd na dany segment, a w przyszłości, po uzyskanych certyfikatach, także na zwiększenie sprzedaży.
Duże znaczenie ma także szeroko pojęta autonomiczność. Niezależny doradca finansowy wie, w jaki sposób pracuje mu się najlepiej. Zna profil swoich klientów. Zdaje sobie sprawę, iż konkretne rozwiązania przynoszą wymierne efekty, podczas gdy pozostałe spisane są na straty. Przez to, na przykład, decyduje się na pracę w terenie, niżeli w domu lub przeciwnie – stawia na HO, ograniczając spotkania w biurze.
Czym charakteryzuje się praca HO, w biurze lub u klienta?
Home office (z ang. biuro domowe) to zyskujący na popularności model pracy doradcy finansowego, a także budowy relacji biznesowych. Opiera się na komunikacji z klientem i współpracownikami poprzez e-mail, wideokonferencje czy kontakt telefoniczny. Oferuje mobilność, samodzielność (np. podczas planowania grafiku pracy) i działanie z dowolnego miejsca na świecie.
Do zalet pracy w jednym z lokalnych biur należy m.in. kontakt z bardziej doświadczonymi specjalistami (np. kierownikami jednostek). Istotny jest także czynnik społeczny, gdyż jednym z najczęściej wspominanych określeń, którym współpracownicy Phinance określają warunki wewnątrz organizacji, jest rodzinna atmosfera.
Praca u klienta lub jednoczesne zestawienie niektórych z wymienionych modelów pracy wymaga mobilności, tj. m.in. prawa jazdy. Odwdzięcza się za to wysokim poczuciem sprawczości, większym manewrem w kwestii terminów i lokacji spotkań oraz, tak jak poprzednio, rozwiniętą indywidualnością.
Klientocentryzm a interes doradcy
To nie tylko chwytliwe hasło. To kultura pracy, koncentrująca się na spersonalizowanych rozwiązań dla klientów indywidualnych, jak i firmowych. W jej fundamentach nie ma mowy o prywatnym interesie.
Zarobek doradcy jest zależny od sprzedaży i wynika z kontyngentów (podstawy) oraz prowizji – to niezaprzeczalne. W praktyce jego wysokość wynika jednak z zaangażowania, pomysłu na siebie (np. poprzez odpowiednią selekcję specjalizacji), a także budowy marki osobistej.
Zespołom Phinance z całej Polski przyświeca taki sam cel – indywidualna pomoc klientowi. Osoba nawiązująca relację z Phinance ma pewność, że jej krótko- i długoterminowe cele finansowe są naszym priorytetem, a bieżący kontakt jest w centrum zainteresowania. Zaufanie wzrasta, a efekty – mówią same za siebie.
| Filar pracy doradcy finansowego | Co to oznacza w praktyce? |
|---|---|
| Kto może nim zostać? | Zawód nieuregulowany prawnie; wykształcenie nie jest kluczowe. Liczą się: otwartość, umiejętności analityczne, znajomość technik sprzedaży, chęć nauki oraz zainteresowanie ekonomią. |
| Niezależność doradcy | Brak powiązania z jednym podmiotem. Doradca dysponuje szeroką gamą produktów różnych instytucji, a jego sugestie wynikają wyłącznie z potrzeb i preferencji klienta. |
| Niezależność Phinance | Współpraca z ok. 100 partnerami i dostęp do blisko 900 produktów. Stosowanie strategii cross-sellingu (wsparcie specjalistów z różnych dziedzin wewnątrz firmy). |
| Modele pracy | W biurze Phinance, w domu, u klienta. A w przypadku doradców nieruchomości - często w trasie między jedną a drugą inwestycją. |
| Zarobki | Prowizyjne (brak górnego limitu) |
Podsumując, niezależny doradca nie współpracuje z jednym towarzystwem ubezpieczeniowym czy instytucją bankową. Sam wpływa na wysokość swoich zarobków – górna granica nie istnieje. Dysponuje szerokim wachlarzem produktów wielu partnerów. Ma swobodę przecierania szlaków w kolejnych specjalizacjach wedle własnego uznania. Wybiera taki system, a nawet miejsce pracy, jakie najbardziej mu odpowiadają. Kieruje się dobrem klientów, którym proponuje spersonalizowane rozwiązania – zgodne z ich preferencjami, doświadczeniami i potrzebami.


Anna Dudzińska
Digital Marketing Manager
Phinance S.A.
+48 661 340 155
anna.dudzinska@phinance.pl







 Aplikuj
Bezpłatna


