O mnie:
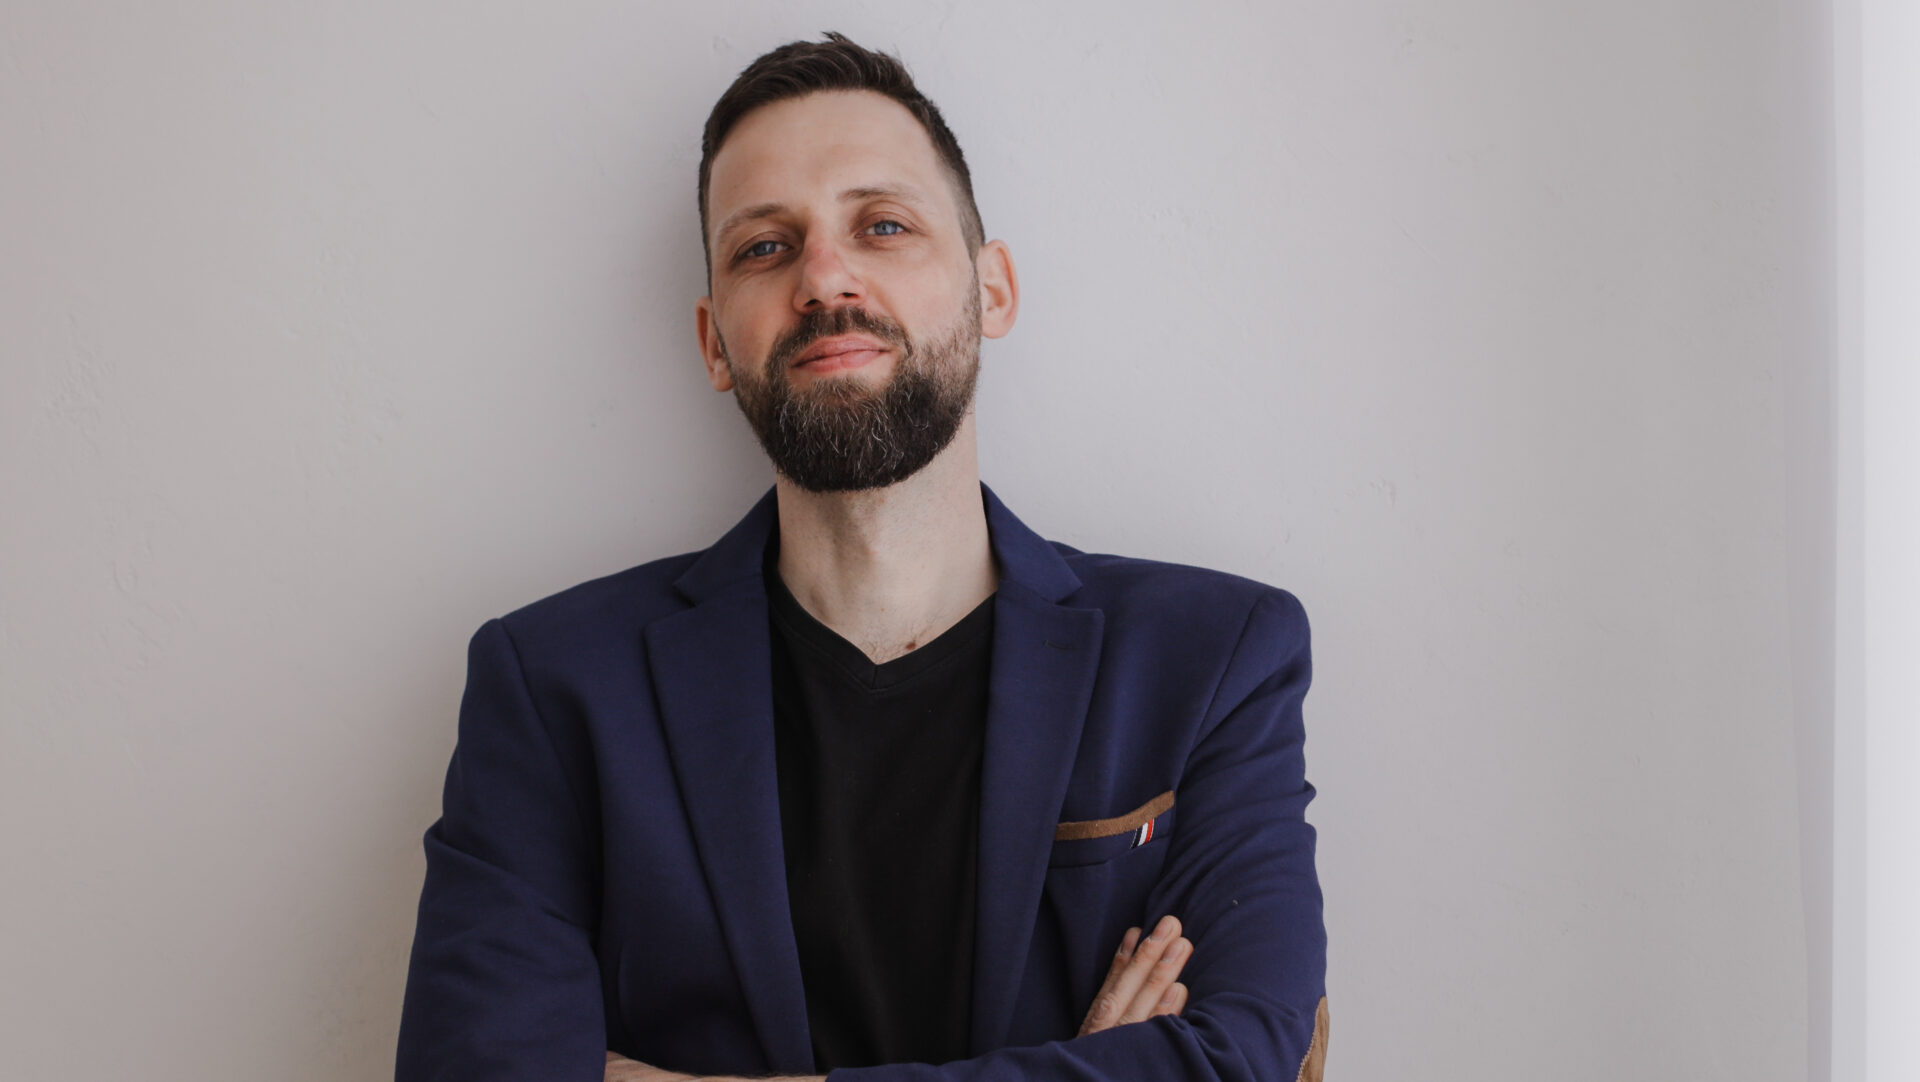
Maksymilian Moroń - Doradca finansowy Częstochowa
Wierzę, że dobry plan finansowy zaczyna się od poznania człowieka – jego potrzeb, możliwości i celów. Dlatego nie zaczynam od produktu, ale od rozmowy i analizy sytuacji. Dopiero na tej podstawie tworzę rozwiązania dopasowane do konkretnej osoby, rodziny czy przedsiębiorstwa.
Doradztwo dla osób, rodzin i przedsiębiorców
Maksymilian Moroń - Co mnie wyróżnia?
Współpracuję z Klientami indywidualnymi, rodzinami, a także przedsiębiorcami i firmami. Szczególnie często pracuję z osobami prowadzącymi działalność gospodarczą oraz specjalistami z takich branż jak:
- medycyna i zdrowie – lekarze, weterynarze, fizjoterapeuci,
- IT – specjaliści oraz właściciele firm technologicznych,
- beauty – fryzjerzy, styliści, kosmetyczki i kosmetolodzy,
- budownictwo – firmy wykończeniowe, instalatorzy i monterzy.
W przypadku przedsiębiorców patrzę szerzej – na finanse osobiste, firmę, jej płynność, majątek, zobowiązania oraz zabezpieczenie właściciela i jego bliskich. Uwzględniam również plany rozwoju firmy i długoterminowe cele właściciela.
Jeden plan zamiast przypadkowych produktów
Finanse rzadko ograniczają się do jednego obszaru. Zabezpieczenie, budowanie kapitału i inwestowanie, sukcesja, ubezpieczenia, kredyty, nieruchomości oraz finanse osobiste i firmowe wzajemnie na siebie wpływają, dlatego warto spojrzeć na nie jako na spójną całość.
Współpracuję z ekspertami z różnych obszarów finansów, dzięki czemu mogę spojrzeć na sytuację z wielu perspektyw i połączyć ich wiedzę w ramach jednego, spójnego planu.
Nie chodzi o to, aby posiadać jak najwięcej produktów finansowych. Chodzi o to, aby każde rozwiązanie miało konkretny cel, odpowiadało na rzeczywistą potrzebę i wspierało budowanie majątku oraz realizację ważnych planów.
Długoterminowa współpraca
Dobra współpraca z doradcą finansowym nie kończy się w momencie podpisania umowy. Sytuacja finansowa, cele i możliwości zmieniają się wraz z życiem, rodziną czy rozwojem firmy. Dlatego stawiam na długoterminową relację i regularne aktualizowanie planu finansowego.
Z czasem staję się dla Klientów osobą, z którą konsultują ważne decyzje – – dotyczące budowania i inwestowania kapitału, zabezpieczenia, sukcesji, kredytów, nieruchomości czy rozwoju firmy.
Jestem wsparciem nie tylko wtedy, gdy pojawia się problem, ale przede wszystkim wtedy, gdy pojawiają się nowe możliwości lub ważna decyzja.
Prowadzę doradztwo finansowe w Częstochowie oraz zdalnie – dla Klientów z całej Polski.
W czym mogę Ci pomóc?

Ubezpieczenia zdrowotne
Pomagam dobrać ubezpieczenia zdrowotne i rozwiązania zapewniające dostęp do prywatnej opieki medycznej. Analizuję również istniejące umowy pod kątem zakresu ochrony i rzeczywistych potrzeb.

Ubezpieczenia na życie
Dobieram ubezpieczenie na życie dopasowane do sytuacji rodzinnej, zawodowej i finansowej Klienta, również w kontekście sukcesji. Weryfikuję posiadane polisy, aby sprawdzić, czy zakres ochrony i wysokość świadczeń odpowiadają aktualnym potrzebom.

Ubezpieczenia komunikacyjne
Pomagam dobrać ubezpieczenie samochodu i innych pojazdów do rzeczywistych potrzeb Klienta. Weryfikuję również istniejące polisy pod kątem zakresu ochrony i kosztów.

Ubezpieczenia majątkowe
Prywatne L4, utrata dochodu, nieruchomości, majątek prywatny i firmowy, odpowiedzialność cywilna – pomagam znaleźć odpowiednie rozwiązania w tych obszarach. Weryfikuję również posiadane polisy, np. pod kredyt, sprawdzając ich zakres, wyłączenia i dopasowanie do aktualnej sytuacji.

Oferta dla firm
Wspieram przedsiębiorców i firmy w zakresie zabezpieczenia właścicieli i pracowników, finansowania działalności, budowania kapitału oraz sukcesji. W razie potrzeby koordynuję również przekształcenie JDG w spółkę oraz współpracę ze specjalistami od leasingu, faktoringu, dotacji i innych form finansowania.

Programy oszczędnościowe
Tworzę plany oszczędnościowe pod konkretne cele – od budowania poduszki finansowej i kapitału po emeryturę czy przyszłość dzieci. Dopasowuję sposób oszczędzania do możliwości i planów Klienta.

Inwestycje kapitału
Pomagam budować i inwestować kapitał zarówno krótkoterminowo, z uwzględnieniem rozwiązań niewymagających stałego zaangażowania, jak i w oparciu o długoterminowy plan finansowy. Dobieram rozwiązania do celu, horyzontu czasowego, możliwości finansowych i akceptowanego poziomu ryzyka.

Nieruchomości
Wspieram Klientów przy decyzjach dotyczących zakupu, finansowania i inwestowania w nieruchomości. Analizuję takie decyzje również w kontekście całego majątku i długoterminowego planu finansowego.

Kredyty
Pomagam w analizie i przygotowaniu kredytów hipotecznych, gotówkowych i firmowych. Patrzę na finansowanie jako element całego planu finansowego, a nie jako pojedynczą decyzję.

Leasing
Pomagam przedsiębiorcom oraz osobom prywatnym analizować możliwości finansowania samochodów, maszyn i innych środków trwałych poprzez leasing, z uwzględnieniem płynności i sytuacji finansowej.