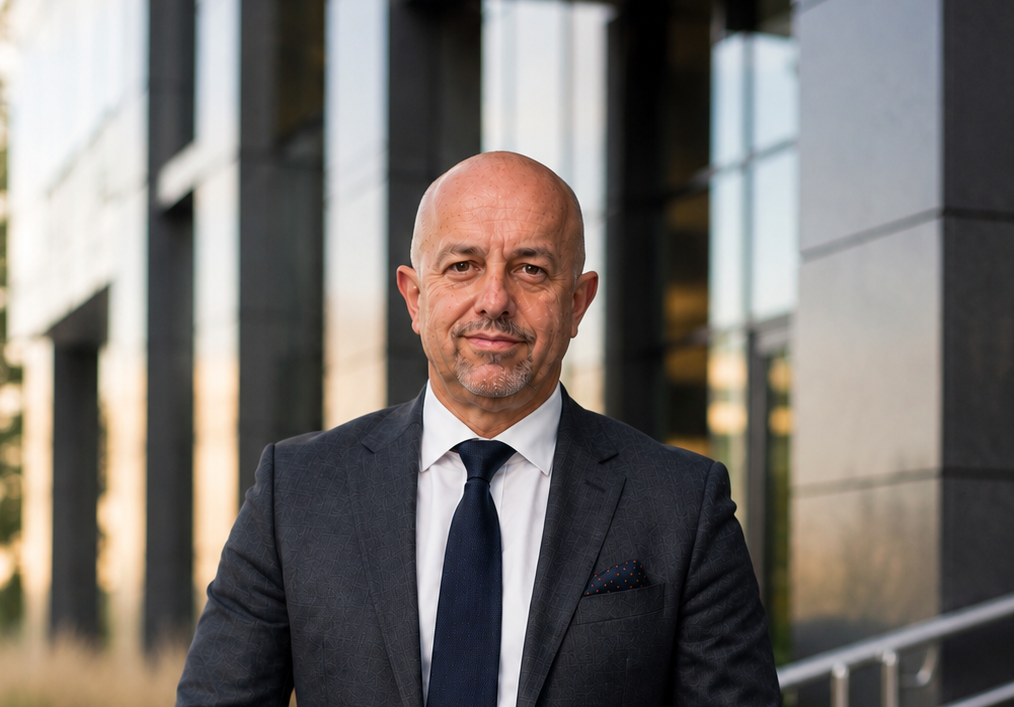
Dariusz Nowik - Doradca finansowy Poznań
Jestem doradcą finansowym od 2009 roku. Przez lata zdobywałem doświadczenie, wiedzę oraz licencje pozwalające mi kompleksowo wspierać klientów w zakresie ubezpieczeń, finansów, inwestycji i nieruchomości.
Współpraca z Phinance pozwoliła mi dodatkowo poszerzyć kompetencje oraz dostęp do rozwiązań wielu instytucji finansowych i towarzystw ubezpieczeniowych.
Dziś swoją opieką obejmuję ponad 760 gospodarstw domowych oraz firm. To dla mnie najlepsze potwierdzenie, że w finansach liczą się nie tylko produkty i liczby, ale przede wszystkim zaufanie, odpowiedzialność i długofalowa współpraca.
Dariusz Nowik - Czym się zajmuję?
Nie proponuję gotowych rozwiązań „dla każdego”. Zaczynam od rozmowy i analizy potrzeb, a następnie szukam rozwiązania dopasowanego do konkretnej osoby, rodziny lub firmy.
W przypadku ubezpieczeń biorę pod uwagę m.in. zakres ochrony, cenę, wiek, stan zdrowia, wykonywany zawód, zobowiązania oraz indywidualną sytuację klienta.
PAKIET BEZPIECZEŃSTWA
Do współpracy dokładam również PAKIET BEZPIECZEŃSTWA – praktyczne rozwiązania i dokumenty prawne, które uzupełniają standardową ochronę finansowo-ubezpieczeniową.
Pomagają uporządkować ważne kwestie osobiste, rodzinne i majątkowe na wypadek sytuacji, o których na co dzień rzadko myślimy, a które w odpowiednim momencie mogą mieć ogromne znaczenie.
To element zabezpieczenia, który moim zdaniem powinien być równie naturalny jak dobrze dobrane ubezpieczenie.
Specjalizuję się w obsłudze klientów indywidualnych, w szczególności rodzin, ale również przedsiębiorców oraz przedstawicieli różnych grup zawodowych, m.in. lekarzy, programistów czy marynarzy.
Zakres mojej pracy obejmuje:
• ubezpieczenia na życie i zdrowie,
• rozwiązania sukcesyjne i modele zabezpieczenia firm,
• specjalistyczne ubezpieczenia od utraty dochodu,
• ubezpieczenia samochodów i nieruchomości,
• ubezpieczenia firm, spółek oraz ich majątku,
• programy oszczędnościowe i zabezpieczenie przyszłości finansowej,
• inwestycje – fundusze inwestycyjne, nieruchomości i rozwiązania alternatywne,
• kredyty hipoteczne, gotówkowe i firmowe,
• pośrednictwo w obrocie nieruchomościami.
Prywatnie
Pochodzę z okolic Karpacza. Mam 52 lata i za sobą wiele lat doświadczenia – zarówno zawodowego, jak i życiowego. Dzięki temu wiem, że dobre zabezpieczenie finansowe nie powinno zaczynać się od pytania „ile to kosztuje?”, lecz od pytania „co ma chronić i w jakiej sytuacji ma naprawdę zadziałać?”
Dlatego rozwiązania dobieram w oparciu o rzeczywistą sytuację klienta – jego zdrowie, rodzinę, zobowiązania, wykonywany zawód, styl życia i plany na przyszłość.
Porozmawiajmy
Finanse i ubezpieczenia nie są czymś, co ustawia się raz na całe życie. Zmieniają się nasze dochody, rodzina, zdrowie, zobowiązania i potrzeby.
Dlatego uważam, że dobrze przygotowany plan finansowy i zakres ubezpieczenia warto regularnie „serwisować” – podobnie jak samochód, którym chcemy bezpiecznie podróżować przez kolejne lata.
Spotkajmy się na kawie. Bez zobowiązań i bez trudnego finansowego języka. Porozmawiamy o Twojej sytuacji i sprawdzimy, czy rozwiązania, które dziś posiadasz, rzeczywiście zabezpieczają Ciebie, Twoich najbliższych lub Twoją firmę.
Do zobaczenia!
W czym mogę Ci pomóc?

Ubezpieczenia zdrowotne
Ubezpieczenie zdrowotne nie powinno być przypadkowe. Dobrze dobrana ochrona uwzględnia wiek, stan zdrowia, aktywność fizyczną oraz obciążenia genetyczne. To właśnie te elementy często decydują o tym, czy polisa będzie realnym wsparciem wtedy, gdy najbardziej tego potrzebujesz.

Ubezpieczenia na życie
Wielu moich klientów było przekonanych, że ich ubezpieczenie jest dobrze dopasowane. Dopiero analiza pokazała, że dostępne są rozwiązania lepiej odpowiadające ich aktualnej sytuacji życiowej, zdrowiu i zobowiązaniom.
Sprawdźmy, czy Twoja ochrona nadal zapewnia Ci to, czego naprawdę potrzebujesz.

Programy oszczędnościowe
Czy wiesz, że ochronę ubezpieczeniową można połączyć z programem systematycznego oszczędzania? W zależności od wybranego rozwiązania, po zakończeniu okresu ubezpieczenia możesz odzyskać zgromadzone środki. To rozwiązanie wciąż jest mało znane, dlatego wielu klientów nawet nie wie, że ma taką możliwość.
Jeżeli chcesz sprawdzić, czy taki model będzie odpowiedni dla Ciebie, chętnie przedstawię dostępne rozwiązania.

Ubezpieczenia majątkowe
Każdego dnia ciężko pracujemy, aby zbudować swój majątek – dom, mieszkanie, samochód i wszystko to, na co pracowaliśmy przez lata. Warto zadbać o to, aby ten dorobek był odpowiednio chroniony przed nieprzewidzianymi zdarzeniami.
Sprawdźmy wspólnie, czy Twoje ubezpieczenie majątkowe zapewnia ochronę, której naprawdę potrzebujesz.

Inwestycje kapitału
Nie trzeba dysponować dużym kapitałem, aby zacząć budować swoją przyszłość finansową. Najważniejsze jest zrobienie pierwszego kroku i regularność.
Istnieje wiele sposobów inwestowania, jednak ja rekomenduję rozwiązania sprawdzone, zrozumiałe i dopasowane do indywidualnych możliwości. Zaczynamy od tego, co jest odpowiednie dla Ciebie dzisiaj, a wraz z rozwojem Twojego kapitału możemy wspólnie planować kolejne etapy inwestowania.

Kredyty
Każdy kredyt jest inny – tak jak sytuacja osoby, która go spłaca. W wielu przypadkach warto sprawdzić, czy istnieje możliwość refinansowania lub wynegocjowania lepszych warunków, dzięki czemu rata lub całkowity koszt kredytu mogą być niższe.
Nie warto przepłacać. Sprawdźmy wspólnie, czy Twój kredyt nadal jest najlepszym rozwiązaniem.

Nieruchomości
Każdego dnia ciężko pracujemy, aby zbudować swój majątek – dom, mieszkanie, samochód i wszystko to, na co pracowaliśmy przez lata. Warto zadbać o to, aby ten dorobek był odpowiednio chroniony przed nieprzewidzianymi zdarzeniami.
Sprawdźmy wspólnie, czy Twoje ubezpieczenie majątkowe zapewnia ochronę, której naprawdę potrzebujesz.