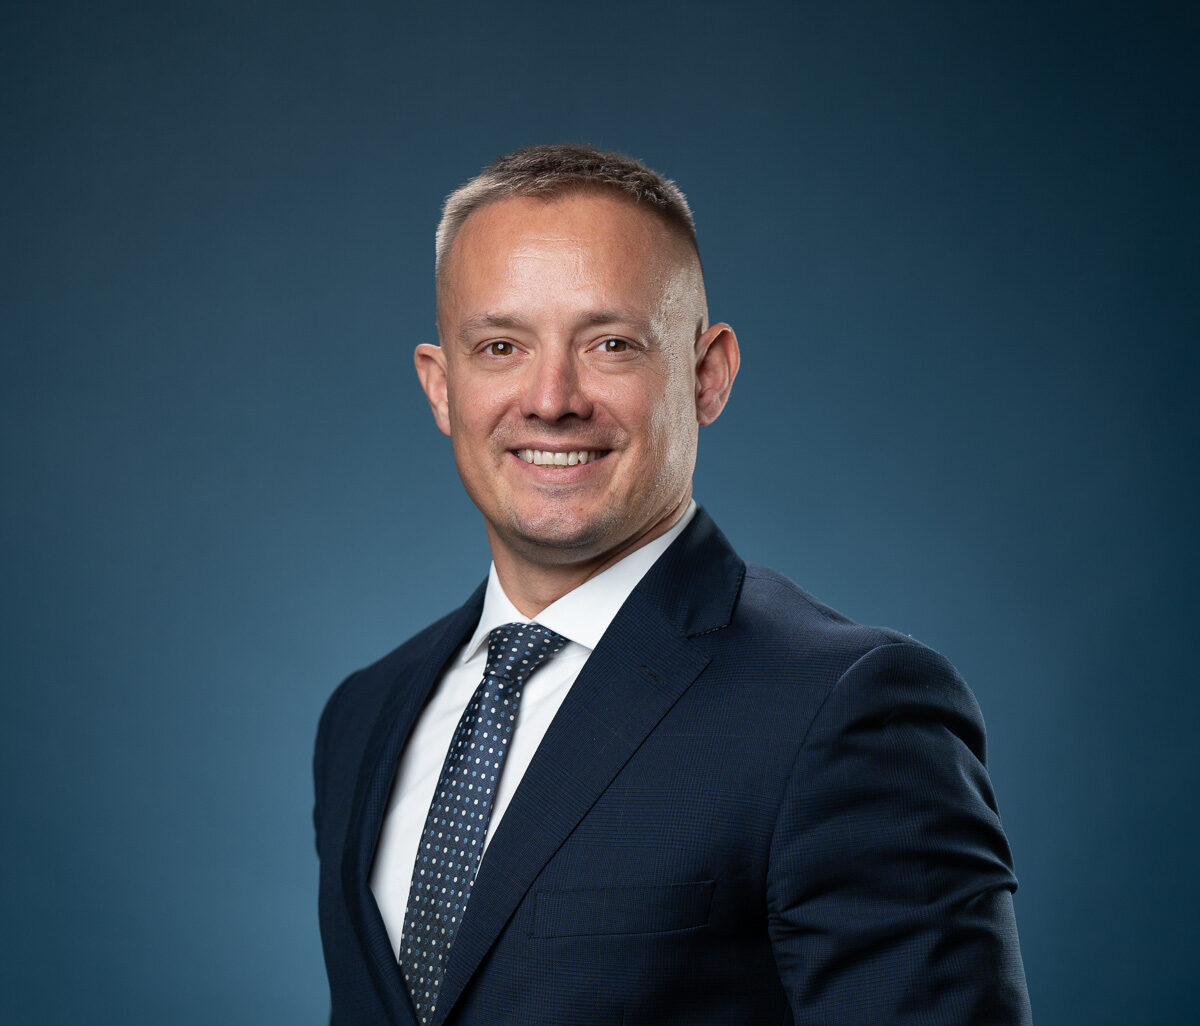
doradca-finansowy-Kraków Albert Opoka

Albert Opoka

Senior Partner Phinance S.A. / Członek Rady Nadzorczej

2 ref. Referencje

Ul. Daszyńskiego 30/12
31-534 Kraków

O mnie:

W firmie Phinance S.A. karierę doradcy finansowego rozpoczął w 2007 roku. Kierownik Biura Kraków VII, w strukturach firmy na najwyższym stanowisku managerskim tj. pozycji Senior Partnera. W 2022 dołączył do grona współwłaścicieli firmy.

Zarządza zespołem 150 doradców finansowych w biurach w Krakowie, Katowicach, Warszawie, Łodzi, Gdańsku. Absolwent Politechniki Krakowskiej na Wydziale Fizyki, Matematyki i Informatyki Stosowanej na kierunku Fizyka Techniczna – specjalność Modelowanie Komputerowe. Dodatkowo ukończył studia podyplomowe na Wyższej Szkole Zarządzania i Bankowości na kierunkach pośrednictwo nieruchomości oraz zarządzanie w nieruchomościach.

Godny polecenia specjalista w zakresie zarządzania finansami osobistymi gospodarstw domowych poprzez optymalizację oraz dobór najlepszych i najtańszych rozwiązań w zakresie kredytów hipotecznych, ubezpieczeń majątkowych, na życie, zdrowie jak również inwestycji kapitałowych celem zabezpieczenia emerytury czy też przyszłości dzieci. Ekspert w zakresie obsługi przedsiębiorstw począwszy od ryzyk majątkowych, osobowych czy też rozwiązań dotyczących płynności finansowej (kredytów, leasingów, factoringu, etc.).

Przede wszystkim manager odpowiadający za rozwój biur w całej Polsce, głównie w Krakowie poprzez efektywną rekrutację, szkolenie i rozwój współpracowników – 5 razy z rzędu doprowadził swoje biuro do tytułu najlepszego biura w sieci Phinance. Obecnie głównie skoncentrowany na skalowaniu zespołu w skali kraju oraz zwiększaniu kompetencji pracy zdalnej.

Praca z nim to gwarancja sukcesu zawodowego! Prywatnie tata Amelki i Alberta Jr, nurek, żeglarz, miłośnik mocnych elektronicznych brzmień, fan motoryzacji, zapalony motocyklista, gdzie w sezonie można go spotkać na motocyklowej trasie.

„Pomagając innym pomagasz i sobie” 

Zamów bezpłatną konsultację

albert.opoka@phinance.pl

tel. +48 695 341 481

Powiązane artykuły

kredyt na budowę domu

Kredyt na budowę domu systemem gospodarczym: kosztorys, transze i inspekcje banku

Budowa domu systemem gospodarczym, czyli samodzielne organizowanie ekip budowlanych, zakup materiałów i tworzenie harmonogramu prac, bez jednego generalnego wykonawcy odpowiedzialnego za całość, daje inwestorowi pełną kontrolę nad kosztami. Z perspektywy banku wygląda to jednak zupełnie inaczej niż zakup gotowego mieszkania. Bank nie wypłaca całej kwoty od razu, tylko monitoruje postęp prac krok po kroku, a…
Czytaj artykuł
karta kredytowa

Karta kredytowa, limit w koncie i płatności odroczone a zdolność hipoteczna

Wielu kredytobiorców jest przekonanych, że skoro nie mają zadłużenia na karcie kredytowej, to karta w ogóle nie ma znaczenia dla wniosku o kredyt hipoteczny. To jedno z częstszych nieporozumień w procesie kredytowym. Bank patrzy nie tylko na to, ile faktycznie jesteś winien, ale też na to, ile mógłbyś być winien w każdej chwili. Limit w…
Czytaj artykuł
marża kredytu

Jak obniżyć marżę kredytu w obecnym banku bez refinansowania?

Wielu kredytobiorców zakłada, że jedynym sposobem na obniżenie kosztów kredytu hipotecznego jest przeniesienie go do innego banku. Tymczasem w wielu przypadkach da się osiągnąć podobny efekt bez zmiany kredytodawcy, czyli przez renegocjację warunków w banku, w którym kredyt już funkcjonuje. To rozwiązanie prostsze, szybsze i tańsze niż refinansowanie, choć nie zawsze możliwe do wynegocjowania. Pokazujemy,…
Czytaj artykuł
nadpłata kredytu hipotecznego

Nadpłata kredytu hipotecznego: skrócić okres czy obniżyć ratę?

Kredytobiorca, który zgromadził dodatkowe środki, prędzej czy później staje przed pytaniem, jak najlepiej je wykorzystać. Nadpłata kredytu hipotecznego niemal zawsze się opłaca w tym sensie, że obniża saldo zadłużenia i ogranicza sumę odsetek. Prawdziwy wybór dotyczy jednak czegoś innego: czy bank ma skrócić okres kredytowania, czy obniżyć wysokość miesięcznej raty. To decyzja, która w dłuższej…
Czytaj artykuł
okres stałego oprocentowania

Co dzieje się po zakończeniu 5-letniego okresu stałego oprocentowania kredytu?

Zbliżający się koniec okresu stałego oprocentowania budzi niepokój wielu kredytobiorców. Przez lata rata była przewidywalna, a teraz pojawia się niewiadoma. To naturalna reakcja, ale warto wiedzieć, że nic nie dzieje się automatycznie i bez ostrzeżenia. Bank ma obowiązek poinformować Cię z wyprzedzeniem o zbliżającym się końcu okresu stałej stopy i przedstawić dostępne opcje. Masz też…
Czytaj artykuł
kredyt hipoteczny po rozwodzie

Jak przepisać kredyt hipoteczny na jednego małżonka po rozwodzie?

Rozwód kończy małżeństwo, ale nie kończy zobowiązania wobec banku. To jedna z pierwszych rzeczy, którą warto sobie uświadomić, planując dalsze kroki. Jeśli oboje małżonkowie podpisali umowę kredytową na kredyt hipoteczny, bank nadal traktuje ich jako współkredytobiorców, niezależnie od tego, co ustalicie między sobą albo co orzeknie sąd w sprawie o podział majątku. Dobra wiadomość jest…
Czytaj artykuł
złoty polski

Globalne zawirowania i polskie wyzwania: Od wstrząsu w Stambule po presję na złotego

Od analogii piłkarskich na polskiej giełdzie i pęknięcia bańki na indeksie w Turcji, przez koszty obsługi polskiego długu sięgające 107 mld zł i decyzje amerykańskiego Fed, aż po prognozy dla cen ropy oraz dylematy RPP rodem z „Lalki” Prusa.
Czytaj artykuł
kredyt hipoteczny B2B

Kredyt hipoteczny dla osoby na B2B lub prowadzącej JDG: jak bank liczy dochód?

Przedsiębiorca prowadzący jednoosobową działalność gospodarczą lub rozliczający się z kontrahentem w modelu B2B nie jest dla banku mniej korzystnym kredytobiorcą niż osoba zatrudniona na etacie. Z pewnością jest jednak klientem, którego dochód wymaga innego sposobu analizy i obliczenia. Zamiast jednego zaświadczenia o zarobkach osoby na B2B bank sięga po dokumenty księgowe, sprawdza formę opodatkowania, historię…
Czytaj artykuł

Zobacz również

Aplikuj
teraz
Bezpłatna
konsultacja