Sprzedaż i zakup mieszkania jednocześnie. Jak przeprowadzić jedną z najtrudniejszych transakcji na rynku nieruchomości?

transakcja łączona
25 marca 2026

Zamiana mieszkania na dom, czyli sprzedaż i zakup jednocześnie, to jedna z najbardziej wymagających operacji na rynku nieruchomości. To tzw. transakcja łączona – proces, w którym wszystko musi być precyzyjnie zaplanowane: finanse, terminy, decyzje i współpraca wielu specjalistów.

To nie jest zwykła sprzedaż. To operacja, w której wszystko musi zagrać: czas, finansowanie, decyzje i ludzie.

Historia z rynku: od poszukiwań do umowy

W jednej z realizowanych transakcji przeze mnie proces zamiany rozpoczął się od sprzedaży mieszkania. Kupujący szukał nieruchomości przez ponad 1,5 roku, oglądając aż 21 mieszkań. Finalnie decyzja zapadła po drugiej prezentacji, a umowa przedwstępna została podpisana po 28 dniach.


Jeszcze przed tym etapem przeprowadzono wstępną weryfikację zdolności kredytowej, co pozwoliło działać szybko i zdecydowanie, gdy pojawiła się odpowiednia oferta. Równolegle rozpoczął się proces zakupu domu. Jakie wyzwania napotkaliśmy? Techniczne, finansowe i decyzyjne.


Podczas zakupu domu pojawiły się problemy techniczne, inspektor wykrył istotne usterki, w tym mostki termiczne na fundamentach. Kluczowe było jednak odpowiednie zabezpieczenie transakcji: deweloper zobowiązał się do usunięcia wad przed umową końcową.


W międzyczasie pojawił się też drugi klient zainteresowany tą samą nieruchomością. Aby utrzymać transakcję, konieczne było podjęcie szybkiej decyzji i podpisanie umowy przedwstępnej z odpowiednio wysokim zadatkiem.

To pokazuje jedno, na rynku nieruchomości wygrywają przygotowani i zdecydowani.

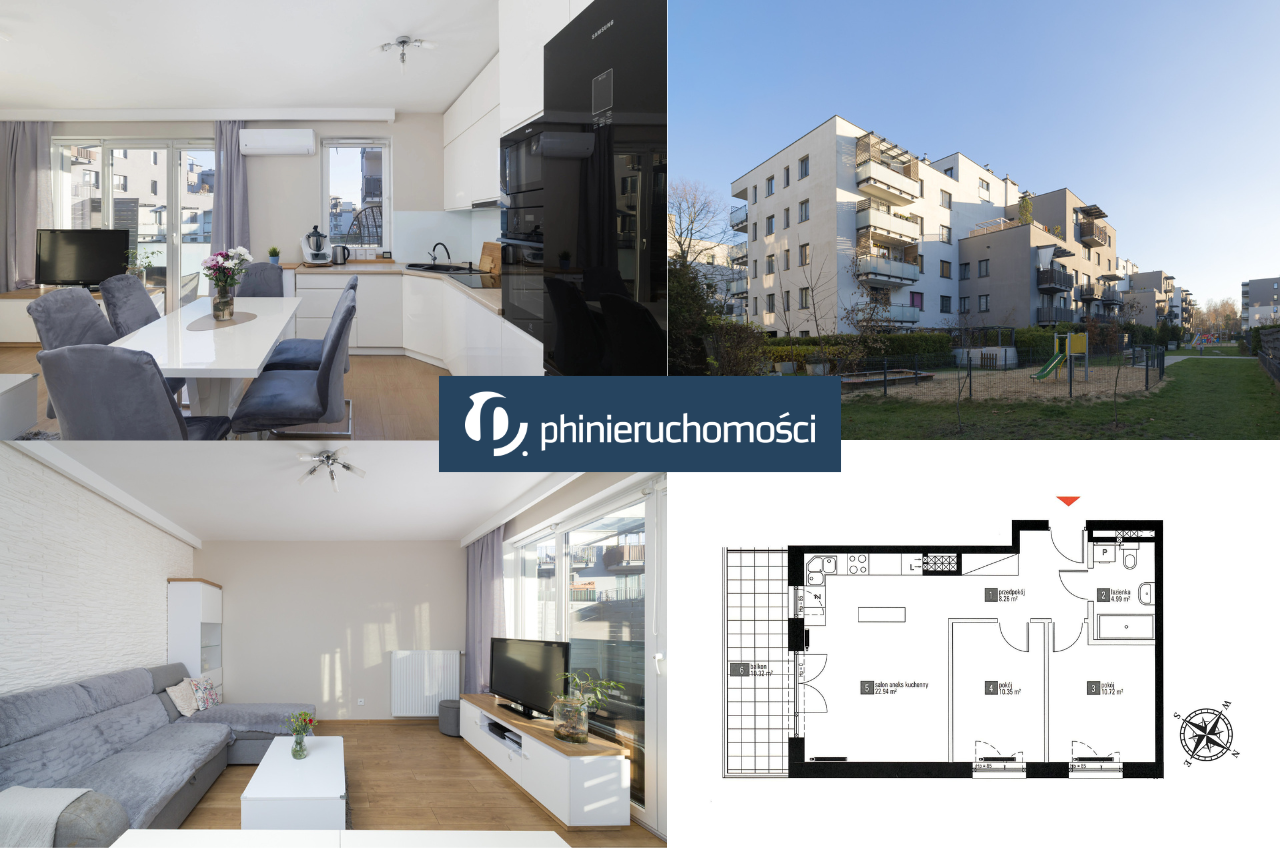
Sprzedawane mieszkanie

Trzy strategie przy sprzedaży i zakupie jednocześnie

Każda transakcja łączona może być przeprowadzona na kilka sposobów:

  1. Zakup przed sprzedażą - dla osób z wysoką zdolnością kredytową.
    Kupujesz nową nieruchomość, a dopiero potem sprzedajesz obecną i spłacasz część zobowiązania.
    Plus: bezpieczeństwo przeprowadzki
    Minus: większe obciążenie finansowe
  2. Zakup z etapem przejściowym
    Jest to rozwiązanie dla osób, które mają, gdzie się tymczasowo przenieść.
    Plus: komfort organizacyjny
    Minus: konieczność dodatkowego lokum
  3. Sprzedaż zsynchronizowana z zakupem
    Najbardziej wymagająca, ale często optymalna opcja.
    Najpierw znajdujesz kupującego na swoje mieszkanie, a następnie dopasowujesz zakup nowej nieruchomości tak, aby przejście było płynne, często zabezpieczone umową najmu lub odpowiednimi zapisami w umowie.
    Plus: optymalizacja finansowa
    Minus: duża złożoność procesu

Klucz do sukcesu? Plan od pierwszego spotkania

W opisywanym przypadku cały proces został zaplanowany już na samym początku współpracy. Wspólnie określiliśmy zdolność kredytową, realną cenę sprzedaży, możliwe scenariusze działania oraz harmonogram całej transakcji.

Dzięki temu klienci mogli przejść przez proces zamiany nieruchomości krok po kroku, bez nieprzewidzianych sytuacji.

Phinance · Nieruchomości

Kupujesz, sprzedajesz lub inwestujesz w nieruchomość? Zrób to świadomie

Decyzje dotyczące nieruchomości warto łączyć z finansowaniem i planem na przyszłość. Doradcy Phinance pomogą spojrzeć na transakcję całościowo — od finansowania zakupu po zabezpieczenie inwestycji.

Phinance

Kompleksowe podejście

Łączymy temat nieruchomości z kredytem, ubezpieczeniem i planem finansowym.

Materiał ma charakter informacyjny i nie stanowi porady inwestycyjnej.

Siła zespołu i multiproduktowości

To, co realnie decyduje o powodzeniu procesu typu sprzedaż i zakup jednocześnie, to nie tylko pojedynczy doradca. To zespół specjalistów, który kompleksowo zarządza całym procesem.
Stały kontakt z doradcą finansowym pozwalał na bieżąco monitorować status wniosku kredytowego, możliwości zakupowe, a także terminy kluczowych decyzji bankowych. To szczególnie ważne, gdy między sprzedażą a zakupem są tylko 2–3 tygodnie różnicy.


Dodatkowo odpowiednie zapisy w umowach przedwstępnych zabezpieczały obie strony, dzięki czemu zminimalizowaliśmy ryzyko wycofania się z transakcji.

Realia rynku: negocjacje i ceny


W praktyce cena ofertowa często różni się od ceny transakcyjnej. Dlatego składanie oferty to nie tylko formalność a element negocjacji. Kluczowe jest posiadanie danych rynkowych (np. raportów Narodowego Banku Polskiego), umiejętność argumentacji, znajomość realnych wartości nieruchomości.


Obecnie mamy narzędzia takie jak Rejestr Cen Nieruchomości, który działa w wielu miastach w Polsce – to baza, dzięki której każdy może sprawdzić, ile faktycznie zapłacono za konkretne mieszkania, domy i działki na rynku wtórnym i pierwotnym. Dane pochodzą bezpośrednio z aktów notarialnych i są dostępne bezpłatnie przez serwis mapowy miasta.

Co zadecyduje o sukcesie

Transakcja łączona to proces, który wymaga:

  • planowania od samego początku
  • weryfikacji finansowej przed działaniem
  • szybkich decyzji
  • zabezpieczeń prawnych
  • współpracy (agent + doradca finansowy + druga strona)

Bez tego łatwo o chaos, stres i utratę okazji.

Myślisz o zamianie mieszkania? Porozmawiajmy


Jeśli planujesz sprzedaż i zakup jednocześnie lub rozważasz zamianę mieszkania na dom, skontaktuj się z nami - przeprowadzimy Cię przez cały proces.

Po więcej artykułów zapraszamy na nasz blog!

Szukasz nieruchomości? Sprawdź oferty z całej Polski na naszej stronie nieruchomosci.phinance.pl!

Powiązane artykuły

BIULETYN UBEZPIECZENIOWYCH FUNDUSZY KAPITAŁOWYCH – PAŹDZIERNIK 2026

Zapraszamy do lektury kolejnych naszych publikacji: Biuletynów informacyjnych o UFK w ofercie Phinance oraz komentarza rynkowego Phinance.
Czytaj artykuł
kredyt na budowę domu

Kredyt na budowę domu systemem gospodarczym: kosztorys, transze i inspekcje banku

Budowa domu systemem gospodarczym, czyli samodzielne organizowanie ekip budowlanych, zakup materiałów i tworzenie harmonogramu prac, bez jednego generalnego wykonawcy odpowiedzialnego za całość, daje inwestorowi pełną kontrolę nad kosztami. Z perspektywy banku wygląda to jednak zupełnie inaczej niż zakup gotowego mieszkania. Bank nie wypłaca całej kwoty od razu, tylko monitoruje postęp prac krok po kroku, a…
Czytaj artykuł
karta kredytowa

Karta kredytowa, limit w koncie i płatności odroczone a zdolność hipoteczna

Wielu kredytobiorców jest przekonanych, że skoro nie mają zadłużenia na karcie kredytowej, to karta w ogóle nie ma znaczenia dla wniosku o kredyt hipoteczny. To jedno z częstszych nieporozumień w procesie kredytowym. Bank patrzy nie tylko na to, ile faktycznie jesteś winien, ale też na to, ile mógłbyś być winien w każdej chwili. Limit w…
Czytaj artykuł
marża kredytu

Jak obniżyć marżę kredytu w obecnym banku bez refinansowania?

Wielu kredytobiorców zakłada, że jedynym sposobem na obniżenie kosztów kredytu hipotecznego jest przeniesienie go do innego banku. Tymczasem w wielu przypadkach da się osiągnąć podobny efekt bez zmiany kredytodawcy, czyli przez renegocjację warunków w banku, w którym kredyt już funkcjonuje. To rozwiązanie prostsze, szybsze i tańsze niż refinansowanie, choć nie zawsze możliwe do wynegocjowania. Pokazujemy,…
Czytaj artykuł
nadpłata kredytu hipotecznego

Nadpłata kredytu hipotecznego: skrócić okres czy obniżyć ratę?

Kredytobiorca, który zgromadził dodatkowe środki, prędzej czy później staje przed pytaniem, jak najlepiej je wykorzystać. Nadpłata kredytu hipotecznego niemal zawsze się opłaca w tym sensie, że obniża saldo zadłużenia i ogranicza sumę odsetek. Prawdziwy wybór dotyczy jednak czegoś innego: czy bank ma skrócić okres kredytowania, czy obniżyć wysokość miesięcznej raty. To decyzja, która w dłuższej…
Czytaj artykuł
okres stałego oprocentowania

Co dzieje się po zakończeniu 5-letniego okresu stałego oprocentowania kredytu?

Zbliżający się koniec okresu stałego oprocentowania budzi niepokój wielu kredytobiorców. Przez lata rata była przewidywalna, a teraz pojawia się niewiadoma. To naturalna reakcja, ale warto wiedzieć, że nic nie dzieje się automatycznie i bez ostrzeżenia. Bank ma obowiązek poinformować Cię z wyprzedzeniem o zbliżającym się końcu okresu stałej stopy i przedstawić dostępne opcje. Masz też…
Czytaj artykuł
kredyt hipoteczny po rozwodzie

Jak przepisać kredyt hipoteczny na jednego małżonka po rozwodzie?

Rozwód kończy małżeństwo, ale nie kończy zobowiązania wobec banku. To jedna z pierwszych rzeczy, którą warto sobie uświadomić, planując dalsze kroki. Jeśli oboje małżonkowie podpisali umowę kredytową na kredyt hipoteczny, bank nadal traktuje ich jako współkredytobiorców, niezależnie od tego, co ustalicie między sobą albo co orzeknie sąd w sprawie o podział majątku. Dobra wiadomość jest…
Czytaj artykuł
złoty polski

Globalne zawirowania i polskie wyzwania: Od wstrząsu w Stambule po presję na złotego

Od analogii piłkarskich na polskiej giełdzie i pęknięcia bańki na indeksie w Turcji, przez koszty obsługi polskiego długu sięgające 107 mld zł i decyzje amerykańskiego Fed, aż po prognozy dla cen ropy oraz dylematy RPP rodem z „Lalki” Prusa.
Czytaj artykuł

Zobacz również

Aplikuj
teraz
Bezpłatna
konsultacja