


Kiedy i jak działa OC najemny? Czy warto je wykupić?

Ubezpieczenie OC najemcy mieszkania

13 września 2023

Co to jest polisa OC najemcy mieszkania?

Jeśli aktualnie wynajmujesz mieszkanie (jako właściciel, albo najemca) to ten wpis jest idealnie dla Ciebie! Polisa OC najemcy chroni osobę wynajmującą mieszkanie przed koniecznością pokrywania strat powstałych przypadkowo podczas wynajmowania przez niego nieruchomości. Polisa OC najemy mieszkania to również OC w życiu prywatnym. Zabezpiecza nas również finansowo na wypadek szkód wyrządzonych nieumyślnie osobom trzecim poza nieruchomością.

Przykładowo: wybierasz się z dziećmi na spotkanie ze znajomymi. Podczas wizyty Twój maluch zniszczy ich nowy telewizor rzucając w niego zabawką. I tak! W tej sytuacji również zadziała OC najemcy i zamiast kupować znajomym TV z własnej kieszeni, wystarczy, że zgłosisz szkodę TU, a ono wypłaci pieniądze na nowy telewizor.

Polisa ta jest korzystna dla obu stron – zarówno dla najemcy jak i właściciela mieszkania. W przypadku szkody wyrządzanej przez najemcę, Towarzystwo Ubezpieczeniowe pokrywa koszty takiej szkody.

Ważne! Polisa przypisana jest do najemcy i w wypadku zmiany mieszkania na inne, obowiązuje ona również na innym/kolejnym mieszkaniu.

Czy faktycznie warto wykupić OC najemcy?

Znacie to powiedzenie – „Polak mądry po szkodzie”? I tak też jest w tym temacie. Niestety większość osób rezygnuje z takiego rodzaju zabezpieczenia wynajmując mieszkanie. Potem w przypadku szkody jest zmuszona do wyciągnięcia z własnej kieszeni sporej kwoty pieniędzy obciążając tym budżet miesięczny.

Każdy z nas myśli, że jego ominie taka sytuacja, jak rozbita płyta indukcyjna, zalanie sąsiada czy pogryziona kanapa przez psa. Natomiast statystyki mówią inaczej i również nas może dopaść taka szkoda.

Warto wiedzieć, że standardowe ubezpieczenie mieszkania nie obejmuje w standardzie szkód wyrządzonych przez najemcę. Trzeba zatem taką polisę wykupić dodatkowo/oddzielnie.

Odpowiadając na pytanie – tak warto skorzystać z OC najemcy i być zabezpieczonym na wyżej wymienione ewentualności.

Dla właścicieli mieszkania! OC najemcy jest świetnym uzupełnieniem kaucji pobieranej za mieszkanie. Zwykle kaucje ustala się na wysokość 1-2 czynszów. W przypadku większej szkody kaucja pokryje zatem tylko część tego zniszczenia. OC najemcy, ma sumę ubezpieczenia wstępująca w zakresie od 100 000 do nawet 1 000 000 zł.

Phinance · Ubezpieczenia

Czy Twoja ochrona odpowiada Twoim potrzebom? Sprawdźmy to

Dobre ubezpieczenie to nie najtańsza polisa, tylko taka, która realnie chroni Ciebie i Twoich bliskich. Doradca Phinance przeanalizuje Twoją obecną ochronę i pomoże uzupełnić luki — na życie, zdrowie czy majątek.

Phinance

Polisa dopasowana do Ciebie

Porównujemy oferty wielu towarzystw i dobieramy zakres realnie odpowiadający Twojej sytuacji.

Zakres i warunki ochrony określają Ogólne Warunki Ubezpieczenia danego towarzystwa.

Co wchodzi w zakres ubezpieczenia?

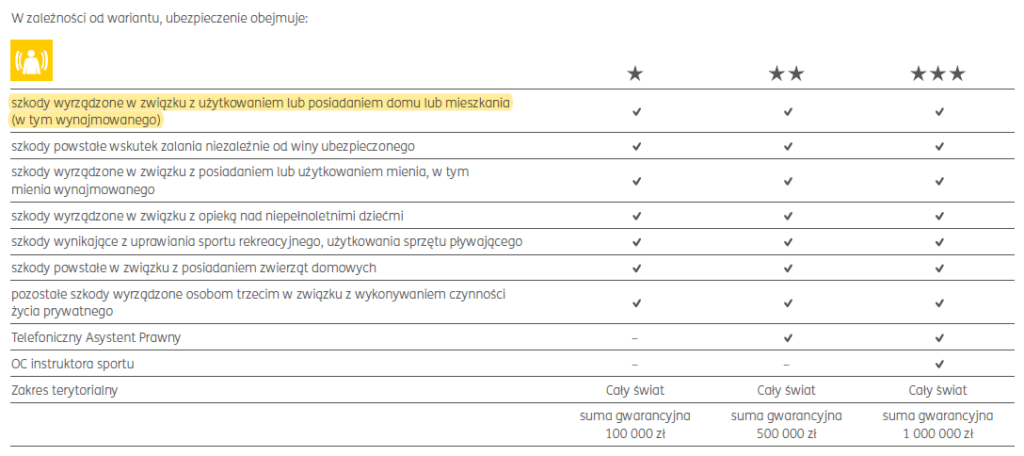
OC najemcy mieszkanie pokrywa szkody dokonane przypadkowo przez najemcę, jego dziecko oraz psa. Obejmuje szkody wyrządzone zarówno na ruchomych elementach mieszkania, jak i na elementach stałych. Co więcej taka polisa obejmie również zniszczenia, które powstaną poprzez nieumyślne zalanie mieszkania sąsiada przez najemcę czy przypadkowe zarysowanie samochodu na parkingu.

Ubezpieczenie OC najemcy - zakres
Przykładowy zakres ubezpieczenia OC w życiu prywatnym

Kiedy nie zadziała OC najemcy?

Polisa OC najemcy nie zadziała, kiedy:

– będziemy chcieli pokryć szkody wyrządzone na własnym/swoim mieszkaniu;
– szkoda zostanie wyrządzona z powodu rażącego niedbalstwa, jak np, pozostawienie włączonego do prądu żelazka, czego skutkiem może być pożar;
– zniszczenia powstaną w wyniku celowych działań lokatora jak dewastacja wnętrza;
– zniszczenia w mieszkaniu powstały w wyniku zwykłego, naturalnego użytkowania:
– szkody wynikają z niewłaściwego podłączania lub użytkowania urządzeń;
– szkody powstaną przez zwierzęta domowe wyłączone z Ogólnych Warunków Ubezpieczenia, jak np. agresywne rasy psów;
– zniszczenia, które powstały w skutek aktywności związanej z pracą zawodową.

Wszystkie dokładne wyłączenia możesz sprawdzić w Ogólnych Warunkach Umowy.

Jaki jest koszt ochrony?

Koszt polisy OC najemcy jest niewielki w stosunku do tego jakiego rodzaju zabezpieczenie gwarantuje najemcy. Zależy on przede wszystkim od Towarzystwa Ubezpieczeniowego oraz od sumy gwarancyjnej i wynosi od 50 do 300 zł składki rocznej.

Kto powinien wykupić polisę?

Polisę może wykupić najemca w imieniu własnym dla siebie. Ubezpieczenie może wykupić również właściciel dla swoich lokatorów.

Szymon Mrugała
Doradca finansowy Phinance S.A.
szymon.mrugala@phinance.pl
tel. +48 500 519 511
www.szymonmrugala.pl

Ul. Feliksa Radwańskiego 15
30-065 Kraków

Powiązane artykuły

kredyt na budowę domu

Kredyt na budowę domu systemem gospodarczym: kosztorys, transze i inspekcje banku

Budowa domu systemem gospodarczym, czyli samodzielne organizowanie ekip budowlanych, zakup materiałów i tworzenie harmonogramu prac, bez jednego generalnego wykonawcy odpowiedzialnego za całość, daje inwestorowi pełną kontrolę nad kosztami. Z perspektywy banku wygląda to jednak zupełnie inaczej niż zakup gotowego mieszkania. Bank nie wypłaca całej kwoty od razu, tylko monitoruje postęp prac krok po kroku, a…
Czytaj artykuł
karta kredytowa

Karta kredytowa, limit w koncie i płatności odroczone a zdolność hipoteczna

Wielu kredytobiorców jest przekonanych, że skoro nie mają zadłużenia na karcie kredytowej, to karta w ogóle nie ma znaczenia dla wniosku o kredyt hipoteczny. To jedno z częstszych nieporozumień w procesie kredytowym. Bank patrzy nie tylko na to, ile faktycznie jesteś winien, ale też na to, ile mógłbyś być winien w każdej chwili. Limit w…
Czytaj artykuł
marża kredytu

Jak obniżyć marżę kredytu w obecnym banku bez refinansowania?

Wielu kredytobiorców zakłada, że jedynym sposobem na obniżenie kosztów kredytu hipotecznego jest przeniesienie go do innego banku. Tymczasem w wielu przypadkach da się osiągnąć podobny efekt bez zmiany kredytodawcy, czyli przez renegocjację warunków w banku, w którym kredyt już funkcjonuje. To rozwiązanie prostsze, szybsze i tańsze niż refinansowanie, choć nie zawsze możliwe do wynegocjowania. Pokazujemy,…
Czytaj artykuł
nadpłata kredytu hipotecznego

Nadpłata kredytu hipotecznego: skrócić okres czy obniżyć ratę?

Kredytobiorca, który zgromadził dodatkowe środki, prędzej czy później staje przed pytaniem, jak najlepiej je wykorzystać. Nadpłata kredytu hipotecznego niemal zawsze się opłaca w tym sensie, że obniża saldo zadłużenia i ogranicza sumę odsetek. Prawdziwy wybór dotyczy jednak czegoś innego: czy bank ma skrócić okres kredytowania, czy obniżyć wysokość miesięcznej raty. To decyzja, która w dłuższej…
Czytaj artykuł
okres stałego oprocentowania

Co dzieje się po zakończeniu 5-letniego okresu stałego oprocentowania kredytu?

Zbliżający się koniec okresu stałego oprocentowania budzi niepokój wielu kredytobiorców. Przez lata rata była przewidywalna, a teraz pojawia się niewiadoma. To naturalna reakcja, ale warto wiedzieć, że nic nie dzieje się automatycznie i bez ostrzeżenia. Bank ma obowiązek poinformować Cię z wyprzedzeniem o zbliżającym się końcu okresu stałej stopy i przedstawić dostępne opcje. Masz też…
Czytaj artykuł
kredyt hipoteczny po rozwodzie

Jak przepisać kredyt hipoteczny na jednego małżonka po rozwodzie?

Rozwód kończy małżeństwo, ale nie kończy zobowiązania wobec banku. To jedna z pierwszych rzeczy, którą warto sobie uświadomić, planując dalsze kroki. Jeśli oboje małżonkowie podpisali umowę kredytową na kredyt hipoteczny, bank nadal traktuje ich jako współkredytobiorców, niezależnie od tego, co ustalicie między sobą albo co orzeknie sąd w sprawie o podział majątku. Dobra wiadomość jest…
Czytaj artykuł
złoty polski

Globalne zawirowania i polskie wyzwania: Od wstrząsu w Stambule po presję na złotego

Od analogii piłkarskich na polskiej giełdzie i pęknięcia bańki na indeksie w Turcji, przez koszty obsługi polskiego długu sięgające 107 mld zł i decyzje amerykańskiego Fed, aż po prognozy dla cen ropy oraz dylematy RPP rodem z „Lalki” Prusa.
Czytaj artykuł
kredyt hipoteczny B2B

Kredyt hipoteczny dla osoby na B2B lub prowadzącej JDG: jak bank liczy dochód?

Przedsiębiorca prowadzący jednoosobową działalność gospodarczą lub rozliczający się z kontrahentem w modelu B2B nie jest dla banku mniej korzystnym kredytobiorcą niż osoba zatrudniona na etacie. Z pewnością jest jednak klientem, którego dochód wymaga innego sposobu analizy i obliczenia. Zamiast jednego zaświadczenia o zarobkach osoby na B2B bank sięga po dokumenty księgowe, sprawdza formę opodatkowania, historię…
Czytaj artykuł

Zobacz również

Aplikuj
teraz
Bezpłatna
konsultacja








