
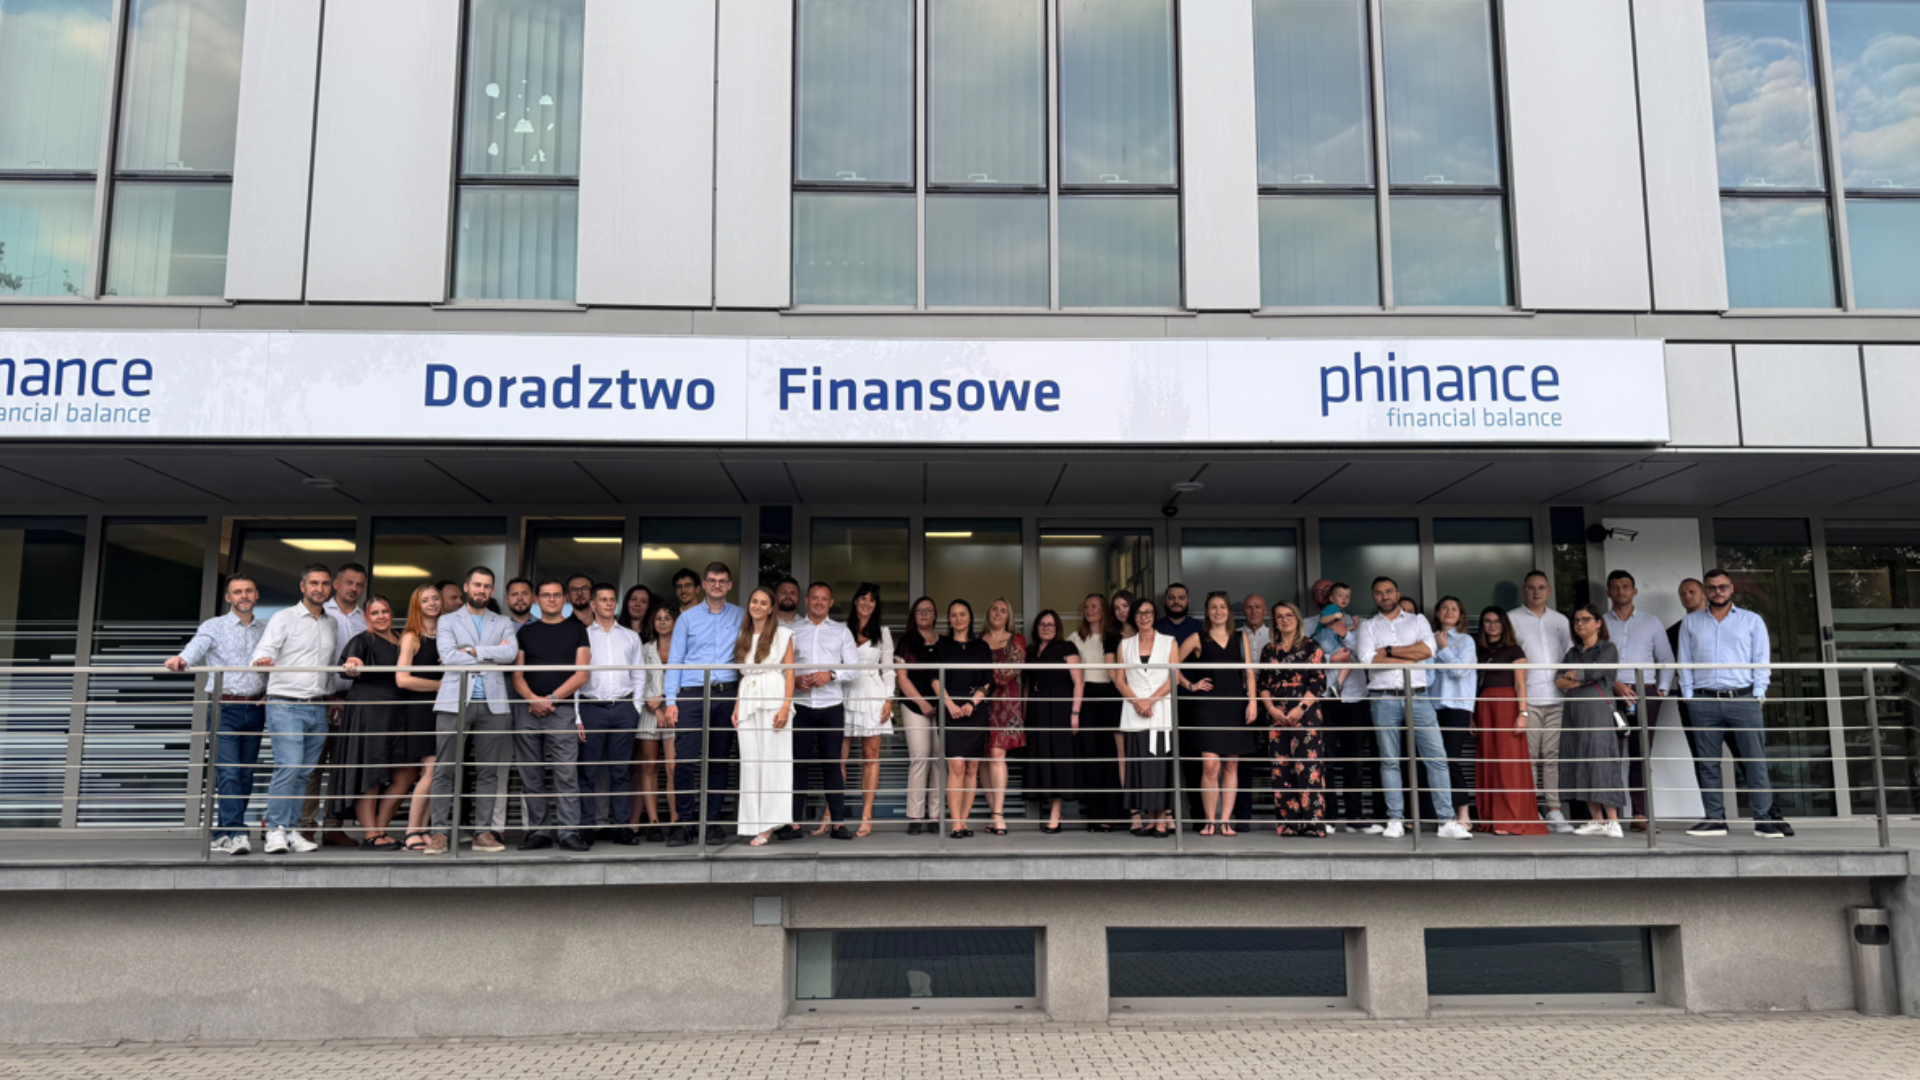


Work-life balance, a może work-life integration? Pomyśl o zmianach w nowym roku

22 września 2023

Nasze myślenie o pracy ewoluuje bardzo dynamicznie, a ostatnie lata ze względu na pandemię oraz zmienioną organizację pracy, sporo tutaj namieszały. Dziś, w wielu wypadkach, nie sposób oddzielić pracy od życia prywatnego, a oba te obszary w sposób oczywisty się przeplatają. Czy więc work-life balance ma jeszcze rację bytu, czy raczej większe uzasadnienie ma work-life integration? Jak to robimy w Phinance? 

Oddzielenie pracy od życia prywatnego to szczytna idea, ale coraz mniej sprawdzająca się w warunkach naszego dzisiejszego modelu pracy i myślenia o życiu. Praca, dla wielu osób, jest po prostu częścią życia, a jej sztuczne oddzielenie od innych obszarów, nie ma sensu.

We współczesnym świecie mamy coraz więcej wyzwań, a technologia umożliwia nam pracę właściwie z każdego miejsca, w dowolnym czasie, bez konieczności ustalania sztywnych godzin pracy, które dla wielu osób wcale nie są aż tak bardzo atrakcyjne.

Dlaczego work-life balance nie zawsze działa?

Żyjemy coraz szybciej i intensywniej, dlatego work-life balance, które ma już około 50 lat, nieco się zdezaktualizowało. Coraz mniej osób chce „twardych” ograniczeń i podziałów, a korzyści wynikające z narzucania sobie sztywnych ram, w których realizujemy się zawodowo i prywatnie, nieraz nie są wcale takie oczywiste. Zamiast dawać spokój i satysfakcję, są przyczyną problemów, utrudniają organizację codzienności czy wprowadzają emocjonalne napięcie, którego przecież chcieliśmy uniknąć.

Czy więc warto upierać się przy takim podziale, a jeśli nie, to czym możemy go zastąpić?

Work- life integration - o co chodzi?

Work-life integration różni się dość zasadniczo od popularnej koncepcji work-life balance, chociaż w teorii cel jest ten sam. Organizacja pracy i życia w obu wariantach ma sprzyjać naszemu większemu zadowoleniu, redukować stres i podnosić poziom ogólnej satysfakcji w obszarze praca – życie prywatne.

Koncepcja ta zakłada, że życie zawodowe i prywatne powinny być ze sobą połączone – a nie rozdzielone, tak jak w przypadku pierwszej idei. Podejście pozwalające na łączenie tych dwóch życiowych ról zyskało na popularności nie przez przypadek. Dla wielu z nas jest to znacznie łatwiejsze i mimo wszystko bardziej naturalne, niż całkowite oddzielenie spraw osobistych od tych związanych z karierą i pracą zarobkową.

Work-life integration zwane jest również work-life blending i zgodnie z nazwą zakłada przeplatanie się obu światów. Realizując obowiązki zawodowe, możemy je łączyć z wychowaniem dzieci, prowadzeniem domu, czy realizacją swoich sportowych pasji.

Work-life integration w Phinance

Zadowolenie z pracy i wysoki poziom satysfakcji ogólnej naszych pracowników, są od lat naszym priorytetem. Jak work-life integration wygląda w Phinance?

· współpracownicy po okresie wdrożenia mogą dowolnie wyznaczać sobie czas pracy, a także wymiar tego czasu - oznacza to, że nie narzucamy sztucznych ram - nie musisz być dostępny codziennie w określonych godzinach.

· możesz pracować w biurze, ale możesz również pracować z domu online, spotykać się z klientami w dogodnym dla obu stron miejscu. W związku z brakiem konieczności 8 - godzinnej obecności w biurze w określonych porach, masz możliwość pracy hybrydowej w ciągu dnia, oraz łączenia pracy z innymi swoimi zobowiązaniami. Pracę możesz podzielić na etapy, np. spotkanie z klientem – kolejne spotkanie – odebranie dziecka z przedszkola – obiad – kolejne spotkanie z klientem. Terminy spotkań ustalasz samodzielnie.

· nikt nie sprawdza współpracowników w tradycyjny sposób – nie odbijamy kart, nie podpisujemy list obecności – przełożeni doradców rozliczają jedynie efekty pracy, a to również nie jest w przypadku Phinance pod ścisłą kontrolą. Nie ma z góry narzuconych celów sprzedażowych. Jako doradca wiesz, ile musisz osiągnąć, aby zdobyć awans dzięki wewnętrznej ścieżce kariery i kryteriom tam opisanym, jednak to od Ciebie zależy, jak szybko ten awans osiągniesz.

Który model wybrać?

Wybór modelu pracy, zależy od naszej sytuacji, preferencji i oczekiwań. Może się on także zmieniać wraz z rozwojem kariery zawodowej, czy ewolucją naszego życia rodzinnego.

Niewątpliwie work-life integration daje dużo swobody, pozwala np. na załatwienie swoich spraw osobistych/ urzędowych bez konieczności brania urlopu, aby się z tym uporać, jednak może również generować problemy dla osób, które mają trudność z odpoczynkiem czy organizacją.

Nie jest to system dla każdego, ponieważ wymaga dużej samodyscypliny i dobrego ustawiania priorytetów.

Który system jest bliższy Twojemu wymarzonemu modelowi pracy? Chcesz dowiedzieć się więcej o pracy w Phinance? Zapraszamy do kontaktu!

Powiązane artykuły

kredyt na budowę domu

Kredyt na budowę domu systemem gospodarczym: kosztorys, transze i inspekcje banku

Budowa domu systemem gospodarczym, czyli samodzielne organizowanie ekip budowlanych, zakup materiałów i tworzenie harmonogramu prac, bez jednego generalnego wykonawcy odpowiedzialnego za całość, daje inwestorowi pełną kontrolę nad kosztami. Z perspektywy banku wygląda to jednak zupełnie inaczej niż zakup gotowego mieszkania. Bank nie wypłaca całej kwoty od razu, tylko monitoruje postęp prac krok po kroku, a…
Czytaj artykuł
karta kredytowa

Karta kredytowa, limit w koncie i płatności odroczone a zdolność hipoteczna

Wielu kredytobiorców jest przekonanych, że skoro nie mają zadłużenia na karcie kredytowej, to karta w ogóle nie ma znaczenia dla wniosku o kredyt hipoteczny. To jedno z częstszych nieporozumień w procesie kredytowym. Bank patrzy nie tylko na to, ile faktycznie jesteś winien, ale też na to, ile mógłbyś być winien w każdej chwili. Limit w…
Czytaj artykuł
marża kredytu

Jak obniżyć marżę kredytu w obecnym banku bez refinansowania?

Wielu kredytobiorców zakłada, że jedynym sposobem na obniżenie kosztów kredytu hipotecznego jest przeniesienie go do innego banku. Tymczasem w wielu przypadkach da się osiągnąć podobny efekt bez zmiany kredytodawcy, czyli przez renegocjację warunków w banku, w którym kredyt już funkcjonuje. To rozwiązanie prostsze, szybsze i tańsze niż refinansowanie, choć nie zawsze możliwe do wynegocjowania. Pokazujemy,…
Czytaj artykuł
nadpłata kredytu hipotecznego

Nadpłata kredytu hipotecznego: skrócić okres czy obniżyć ratę?

Kredytobiorca, który zgromadził dodatkowe środki, prędzej czy później staje przed pytaniem, jak najlepiej je wykorzystać. Nadpłata kredytu hipotecznego niemal zawsze się opłaca w tym sensie, że obniża saldo zadłużenia i ogranicza sumę odsetek. Prawdziwy wybór dotyczy jednak czegoś innego: czy bank ma skrócić okres kredytowania, czy obniżyć wysokość miesięcznej raty. To decyzja, która w dłuższej…
Czytaj artykuł
okres stałego oprocentowania

Co dzieje się po zakończeniu 5-letniego okresu stałego oprocentowania kredytu?

Zbliżający się koniec okresu stałego oprocentowania budzi niepokój wielu kredytobiorców. Przez lata rata była przewidywalna, a teraz pojawia się niewiadoma. To naturalna reakcja, ale warto wiedzieć, że nic nie dzieje się automatycznie i bez ostrzeżenia. Bank ma obowiązek poinformować Cię z wyprzedzeniem o zbliżającym się końcu okresu stałej stopy i przedstawić dostępne opcje. Masz też…
Czytaj artykuł
kredyt hipoteczny po rozwodzie

Jak przepisać kredyt hipoteczny na jednego małżonka po rozwodzie?

Rozwód kończy małżeństwo, ale nie kończy zobowiązania wobec banku. To jedna z pierwszych rzeczy, którą warto sobie uświadomić, planując dalsze kroki. Jeśli oboje małżonkowie podpisali umowę kredytową na kredyt hipoteczny, bank nadal traktuje ich jako współkredytobiorców, niezależnie od tego, co ustalicie między sobą albo co orzeknie sąd w sprawie o podział majątku. Dobra wiadomość jest…
Czytaj artykuł
złoty polski

Globalne zawirowania i polskie wyzwania: Od wstrząsu w Stambule po presję na złotego

Od analogii piłkarskich na polskiej giełdzie i pęknięcia bańki na indeksie w Turcji, przez koszty obsługi polskiego długu sięgające 107 mld zł i decyzje amerykańskiego Fed, aż po prognozy dla cen ropy oraz dylematy RPP rodem z „Lalki” Prusa.
Czytaj artykuł
kredyt hipoteczny B2B

Kredyt hipoteczny dla osoby na B2B lub prowadzącej JDG: jak bank liczy dochód?

Przedsiębiorca prowadzący jednoosobową działalność gospodarczą lub rozliczający się z kontrahentem w modelu B2B nie jest dla banku mniej korzystnym kredytobiorcą niż osoba zatrudniona na etacie. Z pewnością jest jednak klientem, którego dochód wymaga innego sposobu analizy i obliczenia. Zamiast jednego zaświadczenia o zarobkach osoby na B2B bank sięga po dokumenty księgowe, sprawdza formę opodatkowania, historię…
Czytaj artykuł

Zobacz również

Aplikuj
teraz
Bezpłatna
konsultacja








