

Kierunki i perspektywy rozwoju rynku agencyjnego

04 października 2024

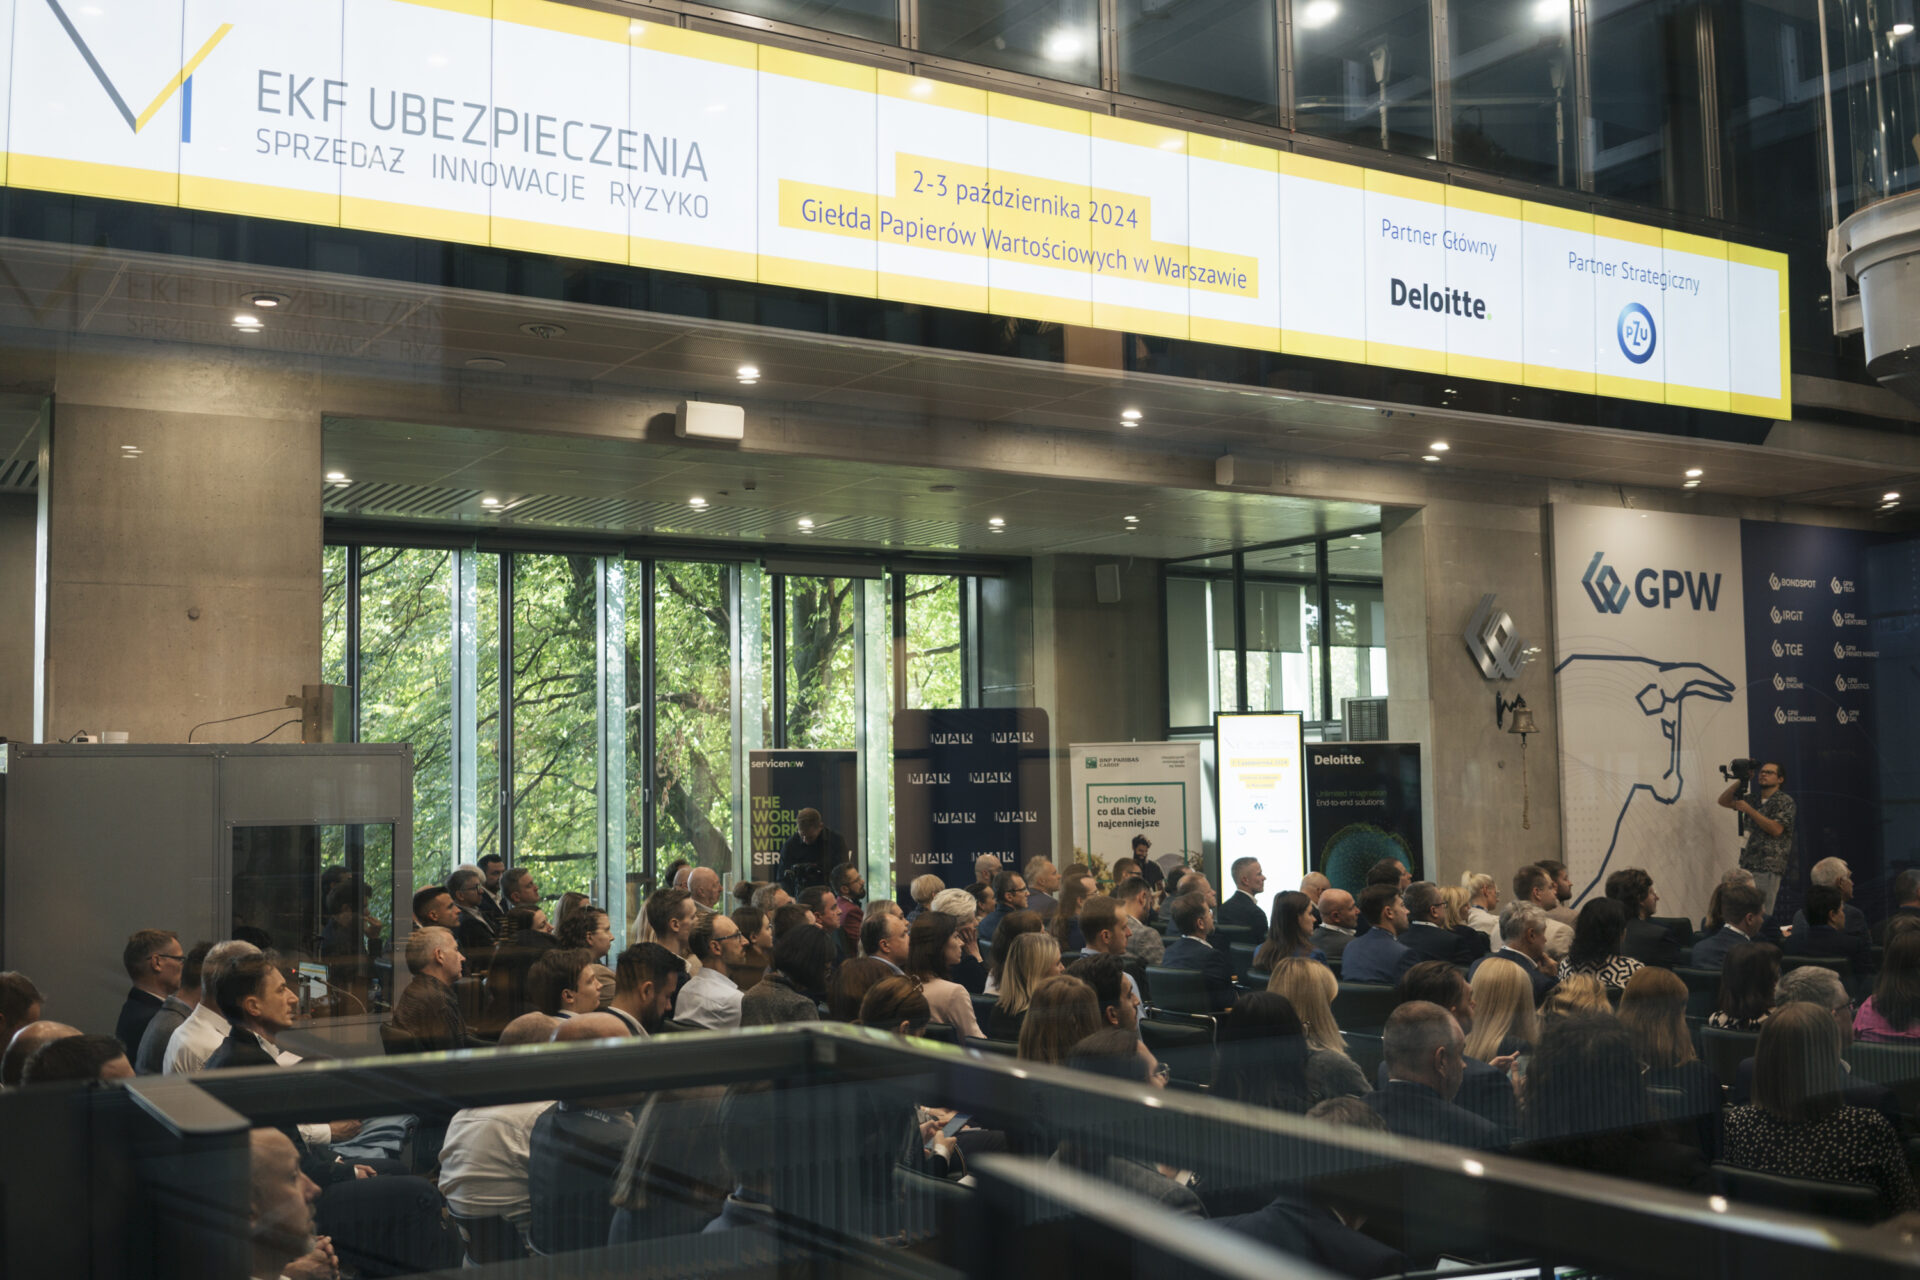
W dniach 2-3 października 2024 w siedzibie Giełdy Papierów Wartościowych w Warszawie odbyła się 2 edycja Konferencji EKF Ubezpieczenia: Sprzedaż, Innowacje i Ryzyko. To bardzo ważne wydarzenie gromadzące przedstawicieli sektora ubezpieczeniowego, w trakcie którego dyskutowano o obecnym stanie branży, wyzwaniach i oczywiście kierunkach rozwoju.

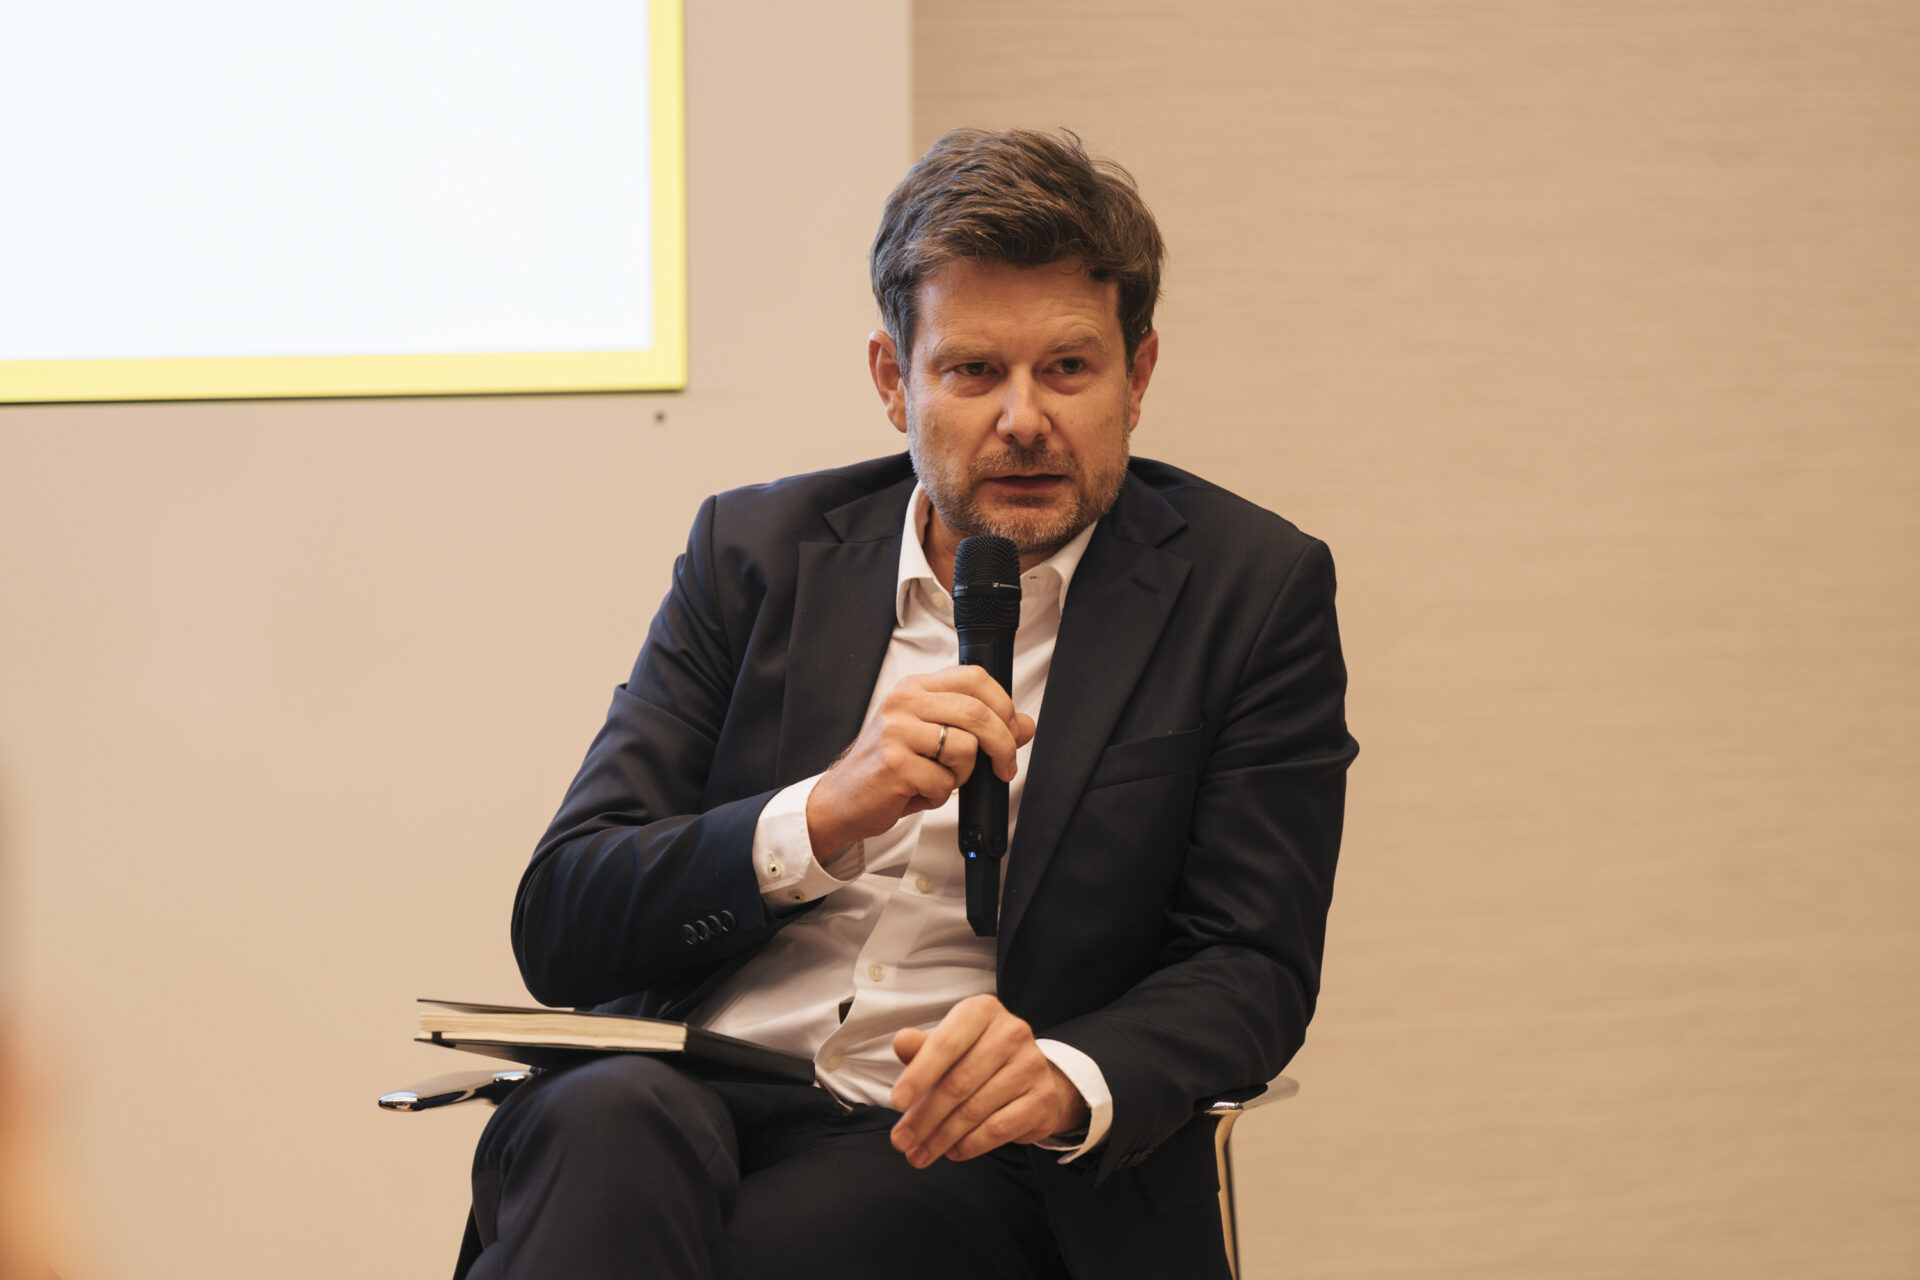
W trakcie tego wydarzenia miał miejsce twórczy i zmuszający do refleksji panel dyskusyjny: Kierunki i perspektywy rozwoju rynku agencyjnego, którego moderatorem była Aleksandra Friedel (Unilink) zaś debatującymi Marcin Kaczmarek (Phinance), Anna Włodarczyk - Moczkowska (Compensa TU S.A.), Marcin Broda (Gazeta Ubezpieczeniowa) oraz Mateusz Kozieł (Super Polisa).

Warto podsumować wnioski z tej debaty, bo z pewnością stanowią one doskonały punkt wyjścia do dalszych tego typu dyskusji w gronie eksperckim, ale przede wszystkim dają dużo inspiracji do implementacji potrzebnych zmian rynkowych.

Uczestnicy debaty wskazywali na konieczność rozwoju oferty produktów ubezpieczeniowych wypełnionych jakością i niezbędną dla Ubezpieczonych ochroną, faktycznym zabezpieczeniem dającym komfort i spokój. Niezbędna w tym zakresie jest ścisła kooperacja zakładów ubezpieczeń oraz dystrybutorów, którzy mają bezpośredni kontakt z klientem. Ta współpraca powinna odbywać się poza strefą komfortu, w której dzisiejszy rynek uplasował się. Bowiem tylko wtedy branża ubezpieczeniowa szeroko rozumiana będzie w stanie wypracować ofertę i kanały dystrybucji najlepiej dostosowane do potrzeb szybko zmieniających się preferencji społeczeństwa. Oferta produktowa musi być dobrze sprofilowana i łatwa w zrozumieniu, a produkt intuicyjny w obsłudze.

„Badania o pokoleniu Z pokazują, że w kwestii świadomości widać światełko w tunelu. Nowe generacje wchodzące na rynek chcą od ubezpieczeń czegoś, co im się przyda, chcą, żeby to było do czegoś, aby to było używane i przynosiło jakąś wartość. [...]. To jest sprzedaż nie ubezpieczenia, lecz świętego spokoju za niezauważalną kwotę”. - wskazał Marcin Kaczmarek, członek zarządu, Phinance S.A.

Uczestnicy debaty doszli także do wniosku, że oferta ubezpieczeniowa oraz sposób dotarcia z nią do klienta ma być przede wszystkim skuteczna i dająca daleko zakorzeniony w percepcji ubezpieczeń komfort korzystania z szerokiego zakresu świadczeń.

W trakcie debaty często pojawiało się sformułowanie „pragmatyczna synergia”, które doskonale obrazuje docelowy model współpracy zakładu ubezpieczeń oraz pośrednika ubezpieczeniowego/finansowego. To synergia między innymi w takich obszarach jak wykorzystanie danych behawioralnych w dokładnym badaniu potrzeb Klienta oraz integracja już dostępnych danych i wykorzystanie narzędzi data mining.

Postulatem debatujących było także odejście od paradygmatu taniego produktu ubezpieczeniowego. Produkt i sposób jego dystrybucji mają przynosić klientowi jakość, a to kosztuje. Cała gospodarka rozwija się w bardzo szybkim tempie, a w ślad za tym rozwojem od lat jesteśmy przyzwyczajani do coraz wyższych cen. Tymczasem w kontekście ubezpieczeń nadal pozostaje oczekiwanie, żeby ich cena pozostała niezmienna, nie biorąc de facto pod uwagę rosnących sum ubezpieczenia, rozwoju technologii informatycznej wokół sektora, wykorzystanie sztucznej inteligencji, etc.

Życzeniem uczestników debaty jest stan, w którym branża spełnia oczekiwania klientów, dostarcza najwyższej jakości produkty, przez dobrze wyspecjalizowanych i wyedukowanych pośredników. Produkty te na koniec dnia mają dawać klientom po prostu poczucie bezpieczeństwa. Jednocześnie przedstawiciele branż oczekują (także od siebie) dużo więcej rozmów i pracy nad faktyczną zmianą obszaru oferty i dystrybucji niż czasu poświęcanego dzisiaj na wdrożenie kolejnych regulacji. Zaś wynagrodzenie doradców, agentów powinno być adekwatne do coraz trudniejszej i wymagającej olbrzymiej wiedzy pracy.

Dobrze, że tego typu debaty i konferencje mają miejsce. Za każdym razem jesteśmy bowiem bliżej celu jakim jest świadomy i dobrze, czyli adekwatnie do swoich potrzeb, ubezpieczony klient.

Powiązane artykuły

kredyt na budowę domu

Kredyt na budowę domu systemem gospodarczym: kosztorys, transze i inspekcje banku

Budowa domu systemem gospodarczym, czyli samodzielne organizowanie ekip budowlanych, zakup materiałów i tworzenie harmonogramu prac, bez jednego generalnego wykonawcy odpowiedzialnego za całość, daje inwestorowi pełną kontrolę nad kosztami. Z perspektywy banku wygląda to jednak zupełnie inaczej niż zakup gotowego mieszkania. Bank nie wypłaca całej kwoty od razu, tylko monitoruje postęp prac krok po kroku, a…
Czytaj artykuł
karta kredytowa

Karta kredytowa, limit w koncie i płatności odroczone a zdolność hipoteczna

Wielu kredytobiorców jest przekonanych, że skoro nie mają zadłużenia na karcie kredytowej, to karta w ogóle nie ma znaczenia dla wniosku o kredyt hipoteczny. To jedno z częstszych nieporozumień w procesie kredytowym. Bank patrzy nie tylko na to, ile faktycznie jesteś winien, ale też na to, ile mógłbyś być winien w każdej chwili. Limit w…
Czytaj artykuł
marża kredytu

Jak obniżyć marżę kredytu w obecnym banku bez refinansowania?

Wielu kredytobiorców zakłada, że jedynym sposobem na obniżenie kosztów kredytu hipotecznego jest przeniesienie go do innego banku. Tymczasem w wielu przypadkach da się osiągnąć podobny efekt bez zmiany kredytodawcy, czyli przez renegocjację warunków w banku, w którym kredyt już funkcjonuje. To rozwiązanie prostsze, szybsze i tańsze niż refinansowanie, choć nie zawsze możliwe do wynegocjowania. Pokazujemy,…
Czytaj artykuł
nadpłata kredytu hipotecznego

Nadpłata kredytu hipotecznego: skrócić okres czy obniżyć ratę?

Kredytobiorca, który zgromadził dodatkowe środki, prędzej czy później staje przed pytaniem, jak najlepiej je wykorzystać. Nadpłata kredytu hipotecznego niemal zawsze się opłaca w tym sensie, że obniża saldo zadłużenia i ogranicza sumę odsetek. Prawdziwy wybór dotyczy jednak czegoś innego: czy bank ma skrócić okres kredytowania, czy obniżyć wysokość miesięcznej raty. To decyzja, która w dłuższej…
Czytaj artykuł
okres stałego oprocentowania

Co dzieje się po zakończeniu 5-letniego okresu stałego oprocentowania kredytu?

Zbliżający się koniec okresu stałego oprocentowania budzi niepokój wielu kredytobiorców. Przez lata rata była przewidywalna, a teraz pojawia się niewiadoma. To naturalna reakcja, ale warto wiedzieć, że nic nie dzieje się automatycznie i bez ostrzeżenia. Bank ma obowiązek poinformować Cię z wyprzedzeniem o zbliżającym się końcu okresu stałej stopy i przedstawić dostępne opcje. Masz też…
Czytaj artykuł
kredyt hipoteczny po rozwodzie

Jak przepisać kredyt hipoteczny na jednego małżonka po rozwodzie?

Rozwód kończy małżeństwo, ale nie kończy zobowiązania wobec banku. To jedna z pierwszych rzeczy, którą warto sobie uświadomić, planując dalsze kroki. Jeśli oboje małżonkowie podpisali umowę kredytową na kredyt hipoteczny, bank nadal traktuje ich jako współkredytobiorców, niezależnie od tego, co ustalicie między sobą albo co orzeknie sąd w sprawie o podział majątku. Dobra wiadomość jest…
Czytaj artykuł
złoty polski

Globalne zawirowania i polskie wyzwania: Od wstrząsu w Stambule po presję na złotego

Od analogii piłkarskich na polskiej giełdzie i pęknięcia bańki na indeksie w Turcji, przez koszty obsługi polskiego długu sięgające 107 mld zł i decyzje amerykańskiego Fed, aż po prognozy dla cen ropy oraz dylematy RPP rodem z „Lalki” Prusa.
Czytaj artykuł
kredyt hipoteczny B2B

Kredyt hipoteczny dla osoby na B2B lub prowadzącej JDG: jak bank liczy dochód?

Przedsiębiorca prowadzący jednoosobową działalność gospodarczą lub rozliczający się z kontrahentem w modelu B2B nie jest dla banku mniej korzystnym kredytobiorcą niż osoba zatrudniona na etacie. Z pewnością jest jednak klientem, którego dochód wymaga innego sposobu analizy i obliczenia. Zamiast jednego zaświadczenia o zarobkach osoby na B2B bank sięga po dokumenty księgowe, sprawdza formę opodatkowania, historię…
Czytaj artykuł

Zobacz również

Aplikuj
teraz
Bezpłatna
konsultacja








