

BIULETYN UBEZPIECZENIOWYCH FUNDUSZY KAPITAŁOWYCH – PAŹDZIERNIK 2026
Zapraszamy do lektury kolejnych naszych publikacji: Biuletynów informacyjnych o UFK w ofercie Phinance oraz komentarza rynkowego Phinance.
Czytaj artykuł 




 Doradca kredytowy
Biuro Phinance
Ubezpieczenie na życie
Inwestycje kapitału
Programy oszczędnościowe
Ubezpieczenia majątkowe
Kredyty
Oferty pracy w Phinance
Phinance for Athletes

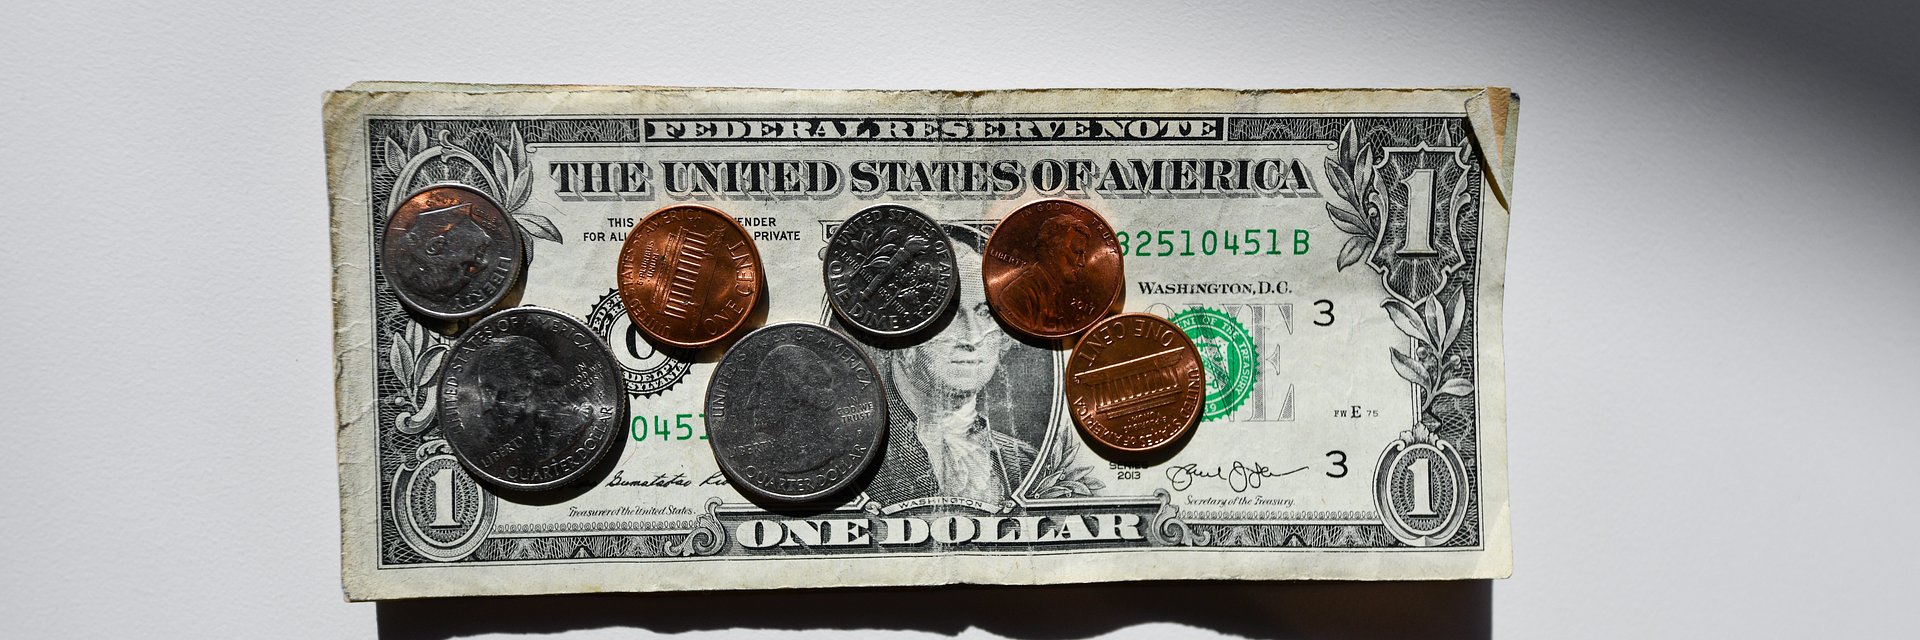
Inflacja jest tematem, który przewija się w dyskursie ekonomicznym ostatnich miesięcy równie często jak wzrost stóp procentowych, czy rat kredytów, z którym się zresztą wiąże. Warto zapoznać się z podstawowymi pojęciami dotyczącymi inflacji i poznać to zjawisko lepiej. Pamiętaj! Wiedza ekonomiczna pozwala nie tylko właściwie dbać o swój budżet, ale także lepiej planować własną przyszłość!
W naszym cyklu związanym z inflacją poruszymy istotne zagadnienia związane z tym zjawiskiem i podpowiemy, jak radzić sobie w czasach gwałtownego wzrostu cen. Jakie decyzje podejmować? Czy jest się czego obawiać? Co jeszcze nas czeka w kontekście inflacji? Na te pytania będziemy odpowiadać w najbliższych tygodniach, najpierw jednak, przybliżymy podstawowe informacje związane z inflacją.
Inflacja - jest procesem zmian cen w całej gospodarce. Jak wszyscy wiemy ceny towarów i usług nie są stałe i ciągle się zmieniają: jedne rosną, inne spadają – a zmiany te mają charakter ciągły, czasami sezonowy.
O inflacji mówimy dopiero wtedy, kiedy mamy do czynienia z powszechnym wzrostem cen, a nie z podwyżkami wybranych produktów czy usług. Kiedy dochodzi do inflacji, za tę samą kwotę można kupić coraz mniej. Mówiąc inaczej: inflacja powoduje, że z czasem wartość nabywcza pieniądza spada.
Jeśli posiadamy oszczędności – stają się one mniej warte, a nasz domowy budżet może się nie spinać, nawet jeśli nasze zarobki się nie zmieniły, albo nawet wzrosły.
Wskaźnik inflacji pokazuje nam jak szybko zmieniają się ceny. Gdy słyszymy, że w czerwcu 2022 inflacja wynosiła 15,6% w ujęciu rocznym oznacza to, że ogólnie za te same dobra w czerwcu 2022 zapłaciliśmy o 15,6% więcej niż w czerwcu 2021.
W założeniach polskiej polityki monetarnej jako cel inflacyjny, przyjmuje się wzrost cen o 2,5% w skali roku i docelowym odchyleniu +/-1% w skali roku. Aktualnie mamy niestety do czynienia z kilkukrotnie wyższą inflacją!
W gospodarce rynkowej ceny produktów i usług są ustalane zasadniczo przez producentów, usługodawców i handlowców, którzy do kosztów wytworzenia towarów i usług doliczają swoje marże. Mogą to robić w zasadzie dowolnie, ale barierami są jest zawsze popyt, czyli ogólna chęć klientów do kupowania ich towarów i usług po określonej cenie oraz konkurencja.
Na przykład: jeśli jeden z producentów proponuję cenę 100 zł, a inny 200 zł, za taki sam lub zbliżony produkt, to przy dobrej świadomości konsumentów, cena będzie utrzymywała się raczej w dolnej granicy, nawet jeśli niektórzy sprzedawcy, będą ją zawyżać.
Na poziom cen wpływ mają jednak nie tylko czynniki zależne od producentów czy dostawców, ale także ceny na rynkach międzynarodowych, głównie surowców niezbędnych do produkcji. W tym kontekście bardzo ważny w kwestii inflacji staje się oczywiście kurs walutowy. Im droższa waluta po której kupujemy surowce (np. ropę naftową) tym wyższe koszty produkcji a co za tym idzie – wyższa cena towarów w rodzimej walucie.
Na ruch cen surowców z kolei wpływają także zjawiska atmosferyczne - np. susza, powodzie a także polityczne – wojny, zawirowania polityczne.
Nie bez znaczenia dla poziomu inflacji jest to jak dużo pieniędzy gospodarstwa domowe mają do dyspozycji na konsumpcję. Jeśli gotówki na konsumpcję przeznaczamy więcej to producenci i dostawcy mają większe możliwości podnoszenia cen bez straty w ilości sprzedawanych towarów i usług. Poza tym ważne jest to jak dużo mamy zapasów gotówki i jak długo akceptujemy podwyższane ceny. Chodzi o to, że jeśli społeczeństwo ma więcej bufora gotówkowego to dłużej nie będzie ograniczać swoich zakupów konsumpcyjnych i dłużej będzie akceptować zwiększające się ceny. To oczywiście może się dziać tylko tak długo, jak długo konsumenci nie włączą hamulców zakupowych.
Konsekwencje wysokiej inflacji, a tym bardziej hiperinflacji (czyli inflacji na poziomie 25-50 %) są bardzo bolesne dla gospodarstw domowych. Za zarobki, które osiągamy, na skutek inflacji możemy kupować z miesiąca na miesiąc coraz mniejszą ilość towarów i usług. Podobnie rzecz ma się z naszymi oszczędnościami. Za te same oszczędności w wysokości 10 000 zł w czerwcu 2021 mogliśmy ogólnie rzecz biorąc kupić o 15,6% więcej towarów i usług niż w czerwcu 2022. Na tym polegają straty naszych oszczędności. Nominalnie kwota pozostaje bez zmian, ale za te same 10 000 zł możemy niestety kupić coraz mniej.
Inne skutki inflacji to:
· utrudnione prowadzenie działalności gospodarczej – w warunkach niestabilności cen trudno planować przychody i koszty
· mniejsza liczba inwestycji, przy nieprzewidywalnych cenach surowców, towarów i usług trudno podejmować się długoterminowych inwestycji ponieważ nie jesteśmy w stanie przewidzieć ile będą one faktycznie kosztować
· droższe kredyty, wyższe stopy procentowe są próbą zmniejszenia dostępności gotówki w gospodarce pochodzącej z kredytów, którą potem wykorzystywalibyśmy na zakupy. Niestety wpływają one także na wyższe koszty już wcześniej zaciągniętych kredytów
Inflacja w Polsce w czerwcu 2022r. sięgnęła aż 15,6%. Prognozy ekspertów mówią o dalszych wzrostach. Z lipcowej prognozy Narodowego Banku Polskiego wynika, że inflacja w Polsce w 2022 roku wyniesie 14,2%, a w 2023 roku znajdzie się na poziomie 12,3%. Szczyt inflacji przewidywany jest w pierwszym kwartale 2023 roku. Oznacza to, że nie jest to niestety koniec naszych problemów z inflacją.
Najbardziej zdrożało paliwo, opał, mięso, ale także inne produkty żywnościowe, a wzrost niektórych cen przekroczył kilkadziesiąt procent.
Artykuł jest początkiem cyklu edukacyjnego Phinance. Masz dodatkowe pytania, sugestie? Zapraszamy do kontaktu!


Anna Dudzińska
Digital Marketing Manager
Phinance S.A.
+48 661 340 155
anna.dudzinska@phinance.pl







 Aplikuj
Bezpłatna


