


EMERYTURA DZIĘKI IKE CZY IKZE… CO LEPSZE?

14 grudnia 2016

Odpowiedź na pytanie, który z produktów przynosi więcej korzyści – IKE (Indywidualne Konto Emerytalne) czy IKZE (Indywidualne Konto Zabezpieczenia Emerytalnego) – przypomina trudną próbę rozstrzygnięcia kwestii wyższości któregoś z dwóch świąt - Bożego Narodzenia i Wielkanocy.

Na początek przyjrzyjmy się różnicom dotyczącym warunków obydwu schematów oszczędzania w ramach trzeciego filaru:

IKE
IKZE
Limit wpłat  (w 2016 r.)12 165 zł4 866 zł
Korzyść podatkowa przy wpłacieNIETAK
(odliczenie wpłaty od przychodu do opodatkowania PIT 18/19/32%)
Korzyść podatkowa przy wypłacieTAK
(zwolnienie z podatku od
dochodów kapitałowych 19%)
TAK/NIE
(zryczałtowany podatek 10% od wypłaty)
Warunki wypłatyosiągnięcie wieku 60 lat lub nabycie uprawnień emerytalnych i ukończeniu 55 roku życiapo osiągnięciu wieku 65 lat
Zwrot częściowyTAKNIE
DziedziczenieTAKTAK (ale dziedziczący płaci zryczałtowany podatek 10% od wypłaty)

Tabela ilustruje różnice między obydwoma systemami.  W przypadku IKE dotrzymanie warunków umowy pozwala posiadaczowi Indywidualnego Konta Emerytalnego uniknąć obłożenia zysku z inwestycji podatkiem od dochodów kapitałowych (tzw. podatkiem Belki). Głównym benefitem posiadania IKZE jest możliwość odliczania wpłacanych środków od podstawy opodatkowania podatkiem dochodowym od osób fizycznych i pomniejszanie płaconego podatku PIT. Przy założeniu, że dotrzymamy terminu umowy i zachowamy produkt do 65. roku życia, odliczeń nie trzeba będzie zwracać.  

Każdy z produktów ma inny limit wpłat oraz różne kryteria pozwalające na osiągnięcie (w przypadku IKZE na utrzymanie) korzyści podatkowej. W przypadku IKE i IKZE odmienne są także warunki przedterminowego rozwiązania umowy czy dziedziczenia.

Czy znaczy to, że możemy porównać potencjalną korzyść z obydwu produktów? Przyjmując kilka założeń i uproszczeń - TAK.

Dla obliczeń przyjęto, że:

  • na każdy ze schematów oszczędzania wpłacamy tę samą kwotę w rozbiciu na miesięczne raty po 400 zł, wnoszone regularnie przez 30 lat (360 miesięcy). Oznacza to, że przykładowy inwestor to osoba relatywnie młoda, o średnich dochodach,
  • w obydwu przypadkach IKE i IKZE oparte są o ten sam instrument inwestycyjny, generujący identyczną stopę zwrotu,
  • warunki wypłaty z produktu, wysokość stawki podatku dochodowego od osób fizycznych, podatku Belki oraz możliwości odliczeń pozostaną bez zmian przez cały okres oszczędzania.

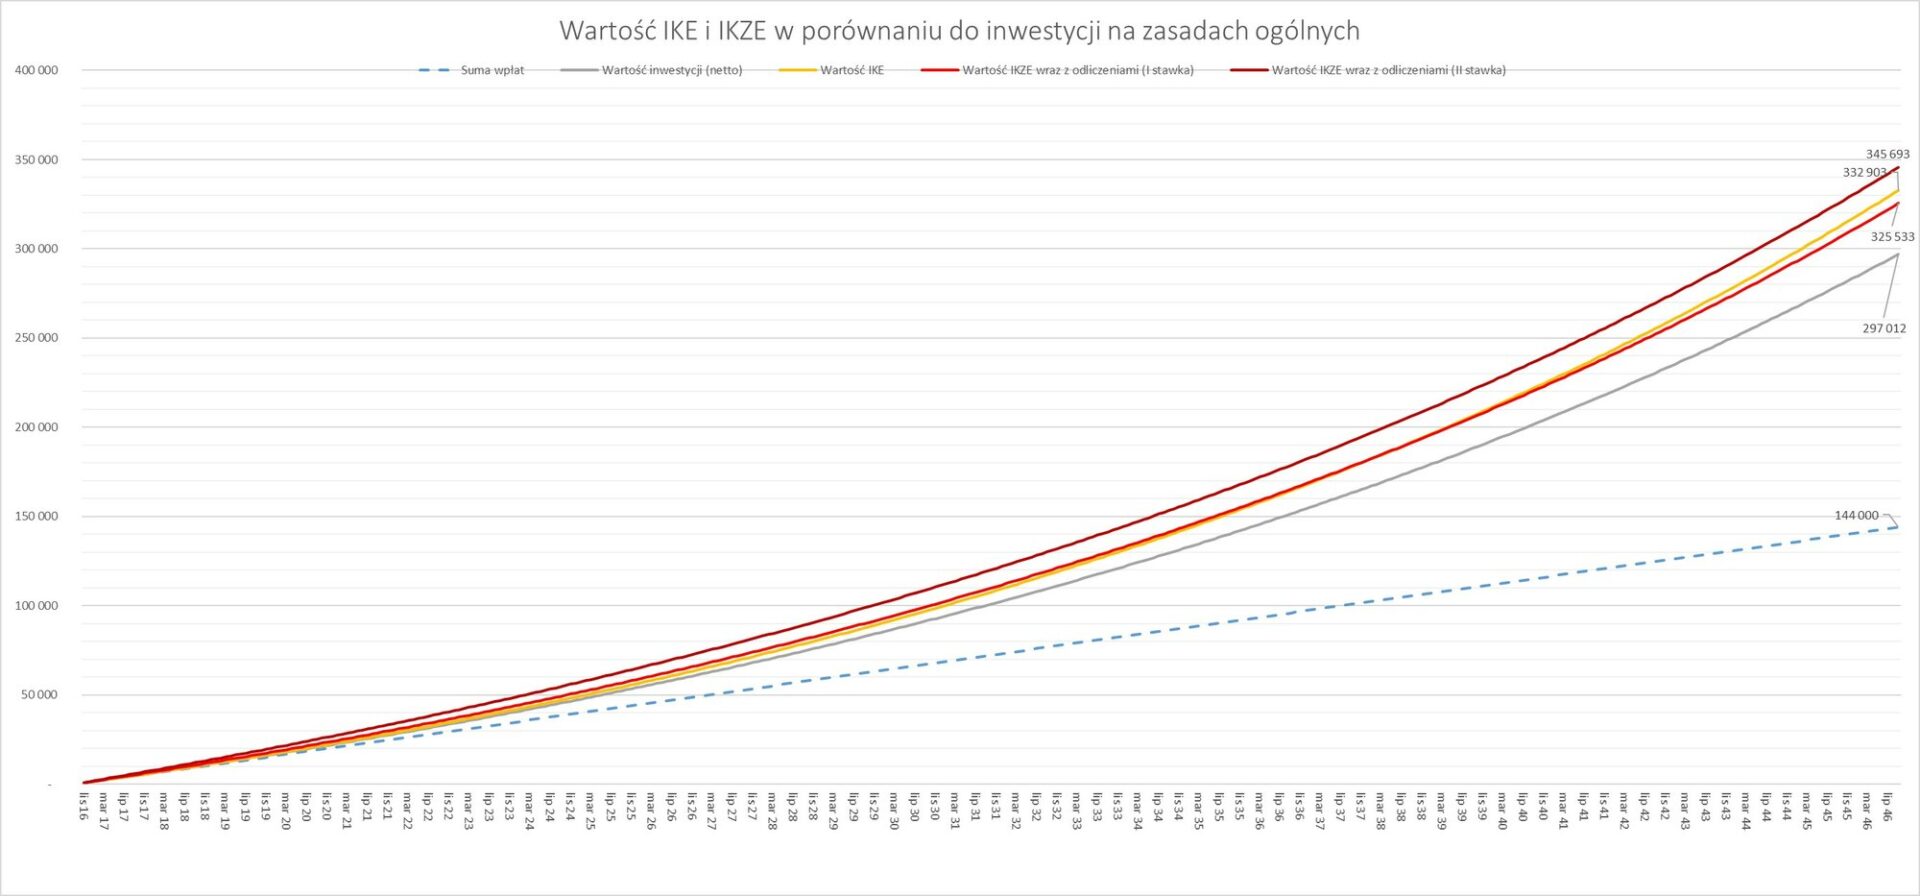
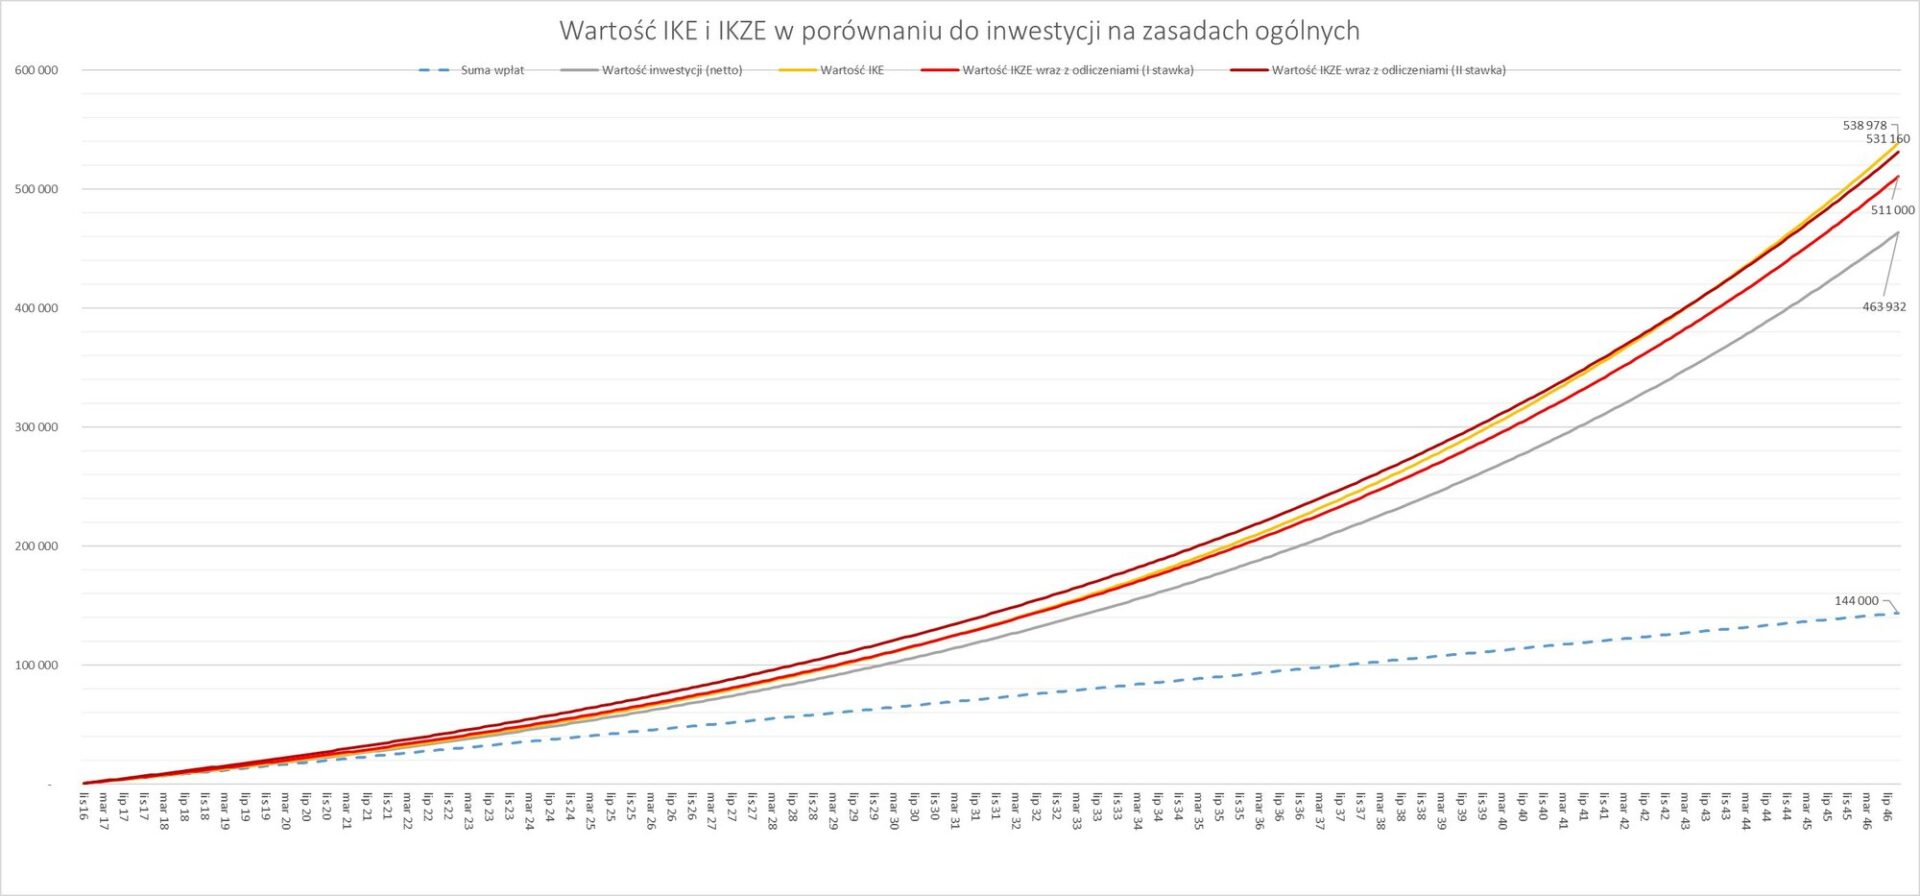
Poniższe wykresy ilustrują, jak zmieniałaby się wartość inwestycji w ramach IKE oraz IKZE, a także - dla porównania – przy bezpośredniej lokacie w instrument bazowy na zasadach ogólnych (z podatkiem od dochodów kapitałowych oraz brakiem możliwości odliczeń).

Obliczenia wykonano dla trzech różnych wariantów cechujących się inną roczną stopą zwrotu:

  • inwestycji relatywnie bezpiecznej, o rocznej stopie zwrotu w wysokości 2,5%
  • inwestycji zrównoważonej, o stopie zwrotu równej 5%
  • inwestycji agresywnej, o stopie zwrotu równej 7,5% rocznie

Uwaga! Założenie, iż stopa zwrotu rok do roku będzie stała i nie ulegnie zmianie przez okres 30 lat, jest kryterium przyjętym wyłącznie dla potrzeb poniższej symulacji. Zabieg ten ma jedynie uwypuklić różne, możliwe do osiągnięcia, wyniki z IKE i IKZE przy tej samej wartość parametru, jakim jest stopa zwrotu.

Roczna wpłata (raty co miesiąc)4800,00
Roczna stopa zwrotu2,50%
Podatek od dochodów kapitałowych19%
I Stawka podatku PIT18%
II Stawka podatku PIT32%
Zryczałtowany podatek od dochodów kapitałowych z IKZE10%
Roczna wpłata (raty co miesiąc)4800,00
Roczna stopa zwrotu5,00%
Podatek od dochodów kapitałowych19%
I Stawka podatku PIT18%
II Stawka podatku PIT32%
Zryczałtowany podatek od dochodów kapitałowych z IKZE10%
Roczna wpłata (raty co miesiąc)4800,00
Roczna stopa zwrotu7,50%
Podatek od dochodów kapitałowych19%
I Stawka podatku PIT18%
II Stawka podatku PIT32%
Zryczałtowany podatek od dochodów kapitałowych z IKZE10%

Odpowiedź na pytanie, który z produktów przynosi więcej korzyści – IKE (Indywidualne Konto Emerytalne) czy IKZE (Indywidualne Konto Zabezpieczenia Emerytalnego) – przypomina trudną próbę rozstrzygnięcia kwestii wyższości któregoś z dwóch świąt - Bożego Narodzenia i Wielkanocy.

Na początek przyjrzyjmy się różnicom dotyczącym warunków obydwu schematów oszczędzania w ramach trzeciego filaru:

 IKEIKZE
Limit wpłat  (w 2016 r.)12 165 zł4 866 zł
Korzyść podatkowa przy wpłacieNIETAK(odliczenie wpłaty od przychodu do opodatkowania PIT 18/19/32%)
Korzyść podatkowa przy wypłacieTAK(zwolnienie z podatku od dochodów kapitałowych 19%)TAK/NIE(zryczałtowany podatek 10% od wypłaty)
Warunki wypłatyosiągnięcie wieku 60 lat lub nabycie uprawnień emerytalnych i ukończeniu 55 roku życiapo osiągnięciu wieku 65 lat
Zwrot częściowyTAKNIE
DziedziczenieTAKTAK (ale dziedziczący płaci zryczałtowany podatek 10% od wypłaty)

Tabela ilustruje różnice między obydwoma systemami.  W przypadku IKE dotrzymanie warunków umowy pozwala posiadaczowi Indywidualnego Konta Emerytalnego uniknąć obłożenia zysku z inwestycji podatkiem od dochodów kapitałowych (tzw. podatkiem Belki). Głównym benefitem posiadania IKZE jest możliwość odliczania wpłacanych środków od podstawy opodatkowania podatkiem dochodowym od osób fizycznych i pomniejszanie płaconego podatku PIT. Przy założeniu, że dotrzymamy terminu umowy i zachowamy produkt do 65. roku życia, odliczeń nie trzeba będzie zwracać.  

Każdy z produktów ma inny limit wpłat oraz różne kryteria pozwalające na osiągnięcie (w przypadku IKZE na utrzymanie) korzyści podatkowej. W przypadku IKE i IKZE odmienne są także warunki przedterminowego rozwiązania umowy czy dziedziczenia.

Czy znaczy to, że możemy porównać potencjalną korzyść z obydwu produktów? Przyjmując kilka założeń i uproszczeń - TAK.

Dla obliczeń przyjęto, że:

  • na każdy ze schematów oszczędzania wpłacamy tę samą kwotę w rozbiciu na miesięczne raty po 400 zł, wnoszone regularnie przez 30 lat (360 miesięcy). Oznacza to, że przykładowy inwestor to osoba relatywnie młoda, o średnich dochodach,
  • w obydwu przypadkach IKE i IKZE oparte są o ten sam instrument inwestycyjny, generujący identyczną stopę zwrotu,
  • warunki wypłaty z produktu, wysokość stawki podatku dochodowego od osób fizycznych, podatku Belki oraz możliwości odliczeń pozostaną bez zmian przez cały okres oszczędzania.

Poniższe wykresy ilustrują, jak zmieniałaby się wartość inwestycji w ramach IKE oraz IKZE, a także - dla porównania – przy bezpośredniej lokacie w instrument bazowy na zasadach ogólnych (z podatkiem od dochodów kapitałowych oraz brakiem możliwości odliczeń).

Obliczenia wykonano dla trzech różnych wariantów cechujących się inną roczną stopą zwrotu:

  • inwestycji relatywnie bezpiecznej, o rocznej stopie zwrotu w wysokości 2,5%
  • inwestycji zrównoważonej, o stopie zwrotu równej 5%
  • inwestycji agresywnej, o stopie zwrotu równej 7,5% rocznie

Uwaga! Założenie, iż stopa zwrotu rok do roku będzie stała i nie ulegnie zmianie przez okres 30 lat, jest kryterium przyjętym wyłącznie dla potrzeb poniższej symulacji. Zabieg ten ma jedynie uwypuklić różne, możliwe do osiągnięcia, wyniki z IKE i IKZE przy tej samej wartość parametru, jakim jest stopa zwrotu.

Roczna wpłata (raty co miesiąc)4800,00
Roczna stopa zwrotu2,50%
Podatek od dochodów kapitałowych19%
I Stawka podatku PIT18%
II Stawka podatku PIT32%
Zryczałtowany podatek od dochodów kapitałowych z IKZE10%
Roczna wpłata (raty co miesiąc)4800,00
Roczna stopa zwrotu5,00%
Podatek od dochodów kapitałowych19%
I Stawka podatku PIT18%
II Stawka podatku PIT32%
Zryczałtowany podatek od dochodów kapitałowych z IKZE10%
Roczna wpłata (raty co miesiąc)4800,00
Roczna stopa zwrotu7,50%
Podatek od dochodów kapitałowych19%
I Stawka podatku PIT18%
II Stawka podatku PIT32%
Zryczałtowany podatek od dochodów kapitałowych z IKZE10%

Poniższe wykresy ilustrują, jak zmieniałaby się wartość inwestycji w ramach IKE oraz IKZE, a także - dla porównania – przy bezpośredniej lokacie w instrument bazowy na zasadach ogólnych (z podatkiem od dochodów kapitałowych oraz brakiem możliwości odliczeń).

Obliczenia wykonano dla trzech różnych wariantów cechujących się inną roczną stopą zwrotu:

  • inwestycji relatywnie bezpiecznej, o rocznej stopie zwrotu w wysokości 2,5%
  • inwestycji zrównoważonej, o stopie zwrotu równej 5%
  • inwestycji agresywnej, o stopie zwrotu równej 7,5% rocznie

Uwaga! Założenie, iż stopa zwrotu rok do roku będzie stała i nie ulegnie zmianie przez okres 30 lat, jest kryterium przyjętym wyłącznie dla potrzeb poniższej symulacji. Zabieg ten ma jedynie uwypuklić różne, możliwe do osiągnięcia, wyniki z IKE i IKZE przy tej samej wartość parametru, jakim jest stopa zwrotu.

Roczna wpłata (raty co miesiąc)4800,00
Roczna stopa zwrotu7,50%
Podatek od dochodów kapitałowych19%
I Stawka podatku PIT18%
II Stawka podatku PIT32%
Zryczałtowany podatek od dochodów kapitałowych z IKZE10%

Podsumowanie:

Jak wynika z wykresów, o przewadze jednego produktu nad drugim przesądzają dwa czynniki: czas trwania oraz oczekiwana stopa zwrotu.

Przy krótszym okresie oszczędzania benefit w postaci sumy odliczeń wpłat na IKZE od dochodu do opodatkowania jest wyższy niż zysk wygenerowany na IKE i oszczędność wynikająca ze zwolnienia tej inwestycji z tzw. podatku Belki.  W dłuższym horyzoncie czasowym oszczędności na podatku od zysku z IKE zmniejszają różnice kwotowe między oboma produktami, wciąż jednak na korzyść IKZE.

Kiedy przyjmiemy wyższą stopę zwrotu z inwestycji, którą może przynieść dynamiczniejszy instrument  finansowy stanowiący podstawę obydwu produktów, przewaga IKZE nad IKE maleje.

W przypadku założenia, iż zysk w skali roku na obydwu produktach wyniesie 2,5%, IKZE wypada znacznie lepiej w porównaniu z IKE, niezależnie od tego, czy podatnik rozlicza się z fiskusem w progu 18% czy 32%.

Jeśli natomiast zysk z instrumentu bazowego wyniesie 5% rok do roku, IKE okazuje się lepsze od IKZE dla podatników, u których odliczenie od dochodu do opodatkowania obłożone jest stawką 18%. Podatnik wchodzący w drugi próg podatkowy, oszczędzając w ramach IKZE nadal będzie odnosił większe korzyści niż przy inwestycji w IKE.

Gdyby stopa zwrotu z inwestycji sięgała 7,5% rok do roku, zysk zgromadzony w ramach IKE byłby na tyle duży, że niezapłacony podatek Belki skompensowałby całość odliczeń przy IKZE, niezależnie od stawki, jaką opodatkowany jest inwestor.

Powyższe obliczenia mają charakter prezentacji zmiennych, na które warto zwrócić uwagę, dokonując wyboru dobrowolnych produktów emerytalnych oferowanych przez instytucje finansowe.  

Każdy inwestor przed podjęciem decyzji o wyborze pomiędzy IKE a IKZE  powinien wnikliwie przeanalizować swoją sytuację finansową, biorąc pod uwagę:

  • wysokość swoich dochodów, ich źródło oraz stabilność;
  • skłonność do ryzyka, a tym samym oczekiwania wobec zysku generowanego przez wybrany instrument bazowy;
  • wiek, a tym samym horyzont, w jakim zamierza dokonać wypłaty z produktu emerytalnego.

Ostateczna decyzja będzie z pewnością zależna od indywidualnych preferencji inwestora, który rozważy rożne korzyści płynące z warunków umowy konkretnego produktu. Wszak nie zawsze zysk finansowy jest tym jedynym.

Wojciech Dreżewski.

Dowiedz się więcej na temat funduszy emerytalnych IKE IKZE!

Powiązane artykuły

kredyt na budowę domu

Kredyt na budowę domu systemem gospodarczym: kosztorys, transze i inspekcje banku

Budowa domu systemem gospodarczym, czyli samodzielne organizowanie ekip budowlanych, zakup materiałów i tworzenie harmonogramu prac, bez jednego generalnego wykonawcy odpowiedzialnego za całość, daje inwestorowi pełną kontrolę nad kosztami. Z perspektywy banku wygląda to jednak zupełnie inaczej niż zakup gotowego mieszkania. Bank nie wypłaca całej kwoty od razu, tylko monitoruje postęp prac krok po kroku, a…
Czytaj artykuł
karta kredytowa

Karta kredytowa, limit w koncie i płatności odroczone a zdolność hipoteczna

Wielu kredytobiorców jest przekonanych, że skoro nie mają zadłużenia na karcie kredytowej, to karta w ogóle nie ma znaczenia dla wniosku o kredyt hipoteczny. To jedno z częstszych nieporozumień w procesie kredytowym. Bank patrzy nie tylko na to, ile faktycznie jesteś winien, ale też na to, ile mógłbyś być winien w każdej chwili. Limit w…
Czytaj artykuł
marża kredytu

Jak obniżyć marżę kredytu w obecnym banku bez refinansowania?

Wielu kredytobiorców zakłada, że jedynym sposobem na obniżenie kosztów kredytu hipotecznego jest przeniesienie go do innego banku. Tymczasem w wielu przypadkach da się osiągnąć podobny efekt bez zmiany kredytodawcy, czyli przez renegocjację warunków w banku, w którym kredyt już funkcjonuje. To rozwiązanie prostsze, szybsze i tańsze niż refinansowanie, choć nie zawsze możliwe do wynegocjowania. Pokazujemy,…
Czytaj artykuł
nadpłata kredytu hipotecznego

Nadpłata kredytu hipotecznego: skrócić okres czy obniżyć ratę?

Kredytobiorca, który zgromadził dodatkowe środki, prędzej czy później staje przed pytaniem, jak najlepiej je wykorzystać. Nadpłata kredytu hipotecznego niemal zawsze się opłaca w tym sensie, że obniża saldo zadłużenia i ogranicza sumę odsetek. Prawdziwy wybór dotyczy jednak czegoś innego: czy bank ma skrócić okres kredytowania, czy obniżyć wysokość miesięcznej raty. To decyzja, która w dłuższej…
Czytaj artykuł
okres stałego oprocentowania

Co dzieje się po zakończeniu 5-letniego okresu stałego oprocentowania kredytu?

Zbliżający się koniec okresu stałego oprocentowania budzi niepokój wielu kredytobiorców. Przez lata rata była przewidywalna, a teraz pojawia się niewiadoma. To naturalna reakcja, ale warto wiedzieć, że nic nie dzieje się automatycznie i bez ostrzeżenia. Bank ma obowiązek poinformować Cię z wyprzedzeniem o zbliżającym się końcu okresu stałej stopy i przedstawić dostępne opcje. Masz też…
Czytaj artykuł
kredyt hipoteczny po rozwodzie

Jak przepisać kredyt hipoteczny na jednego małżonka po rozwodzie?

Rozwód kończy małżeństwo, ale nie kończy zobowiązania wobec banku. To jedna z pierwszych rzeczy, którą warto sobie uświadomić, planując dalsze kroki. Jeśli oboje małżonkowie podpisali umowę kredytową na kredyt hipoteczny, bank nadal traktuje ich jako współkredytobiorców, niezależnie od tego, co ustalicie między sobą albo co orzeknie sąd w sprawie o podział majątku. Dobra wiadomość jest…
Czytaj artykuł
złoty polski

Globalne zawirowania i polskie wyzwania: Od wstrząsu w Stambule po presję na złotego

Od analogii piłkarskich na polskiej giełdzie i pęknięcia bańki na indeksie w Turcji, przez koszty obsługi polskiego długu sięgające 107 mld zł i decyzje amerykańskiego Fed, aż po prognozy dla cen ropy oraz dylematy RPP rodem z „Lalki” Prusa.
Czytaj artykuł
kredyt hipoteczny B2B

Kredyt hipoteczny dla osoby na B2B lub prowadzącej JDG: jak bank liczy dochód?

Przedsiębiorca prowadzący jednoosobową działalność gospodarczą lub rozliczający się z kontrahentem w modelu B2B nie jest dla banku mniej korzystnym kredytobiorcą niż osoba zatrudniona na etacie. Z pewnością jest jednak klientem, którego dochód wymaga innego sposobu analizy i obliczenia. Zamiast jednego zaświadczenia o zarobkach osoby na B2B bank sięga po dokumenty księgowe, sprawdza formę opodatkowania, historię…
Czytaj artykuł

Zobacz również

Aplikuj
teraz
Bezpłatna
konsultacja








