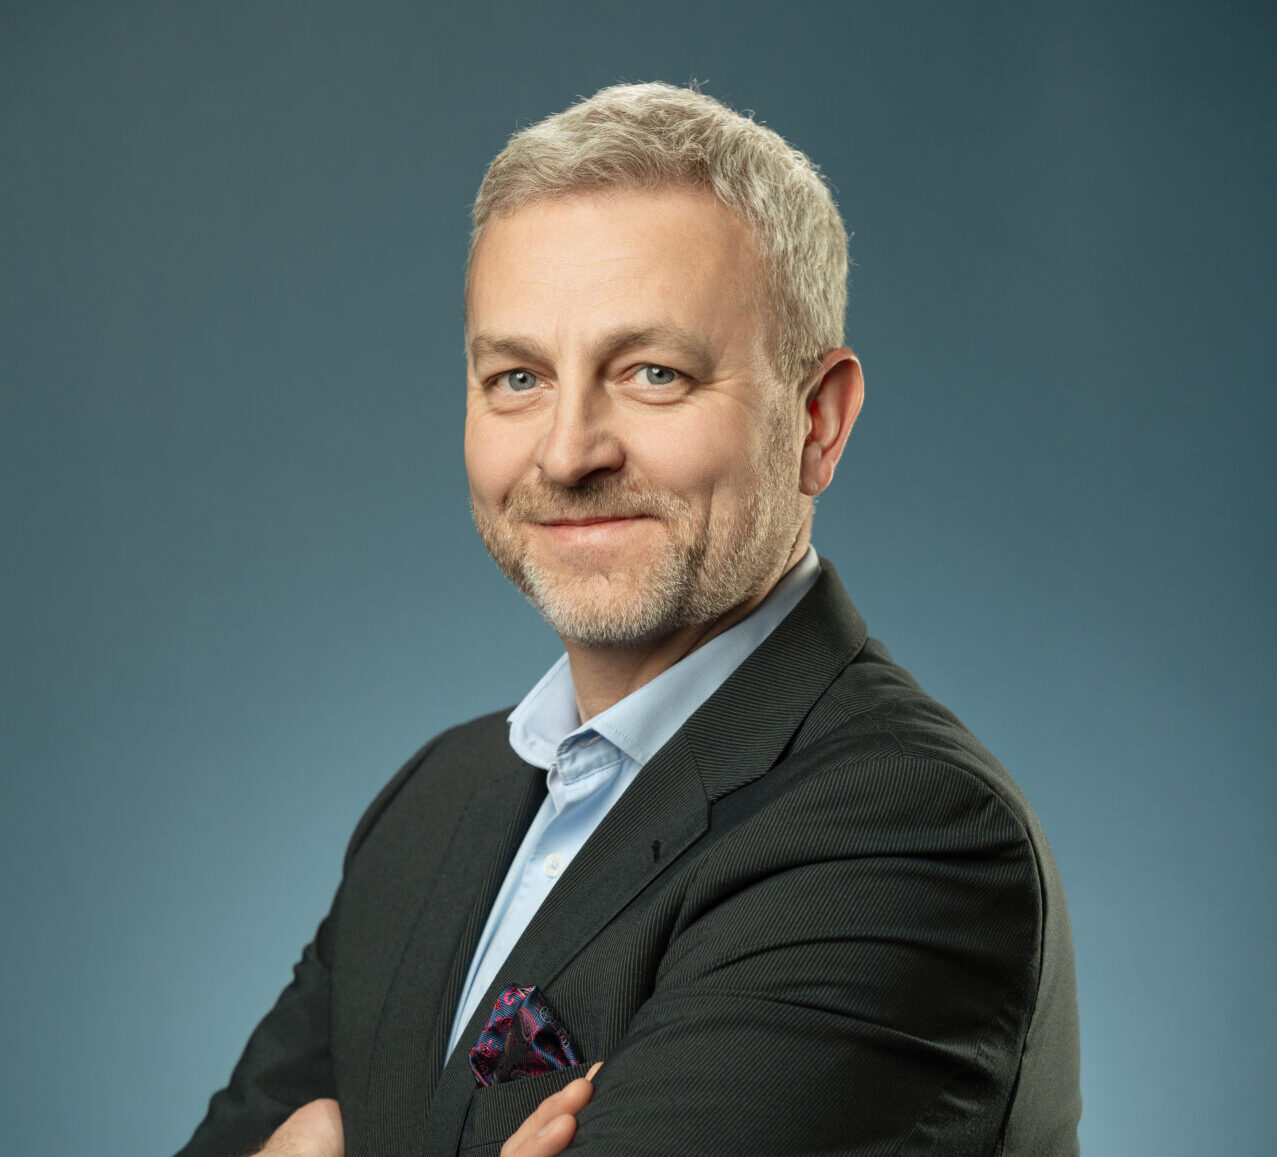
doradca-finansowy-czestochowa rafał soberka

Rafał Soberka

Doradca finansowy

Ul. Dąbrowskiego 3
42-202 Częstochowa

O mnie:

Doradzam i pomagam w planowaniu, projektowaniu i optymalizacji finansów dla klientów indywidualnych, firm i organizacji. W praktyce oznacza to, że szukam oszczędności i możliwości zabezpieczenia płynności finansowej moich klientów zarówno dziś, jak i na przyszłość.

Nie sztuką jest wydać pieniądze na przypadkowe inwestycje czy zabezpieczenia, które nie zadziałają. Mając do dyspozycji ponad 1000 produktów finansowych dążę do stworzenia stabilnej, dobrze zorganizowanej struktury finansowej, dostosowanej do indywidualnej sytuacji i potrzeb klienta.

Jestem przedsiębiorcą i korzystam z ponad 20-letniego doświadczenia ze współpracy z przedsiębiorcami. Posiadam wyższe wykształcenie w zakresie zarządzania i marketingu. Inwestuję na rynku nieruchomości. Prywatnie jestem szczęśliwym mężem oraz ojcem trójki, dorosłych już dzieci. Z własnego doświadczenia wiem, jak ważne jest zapewnienie balansu finansowego zarówno w życiu rodziny i w biznesie.

Najważniejsze obszary moich działań:

Plany finansowe - opracowuję długoterminowe plany zarządzania finansami, które obejmują zapewnienie płynności finansowej, inwestycji, oszczędności, zabezpieczenia prawne i finansowe oraz planowanie emerytalne - choć wolę nazywać to wolnością finansową.

Zarządzanie ryzykiem - identyfikuję potencjalne zagrożenia finansowe i pomagam w opracowaniu strategii ochrony majątku, np. poprzez dywersyfikację inwestycji czy wykorzystanie architektury ubezpieczeniowej.

Projektowanie struktury inwestycji - opracowuję rozwiązania, które pomagają w efektywnym zarządzaniu kapitałem i inwestycjami, uwzględniając cele finansowe klienta oraz poziom ryzyka, który jest gotów podjąć.

Integracja różnych elementów finansowych – łączę różne aspekty zarządzania finansami w spójną całość. Wszystkie decyzje finansowe - takie jak inwestycje, oszczędności, ubezpieczenia i planowanie emerytalne są ze sobą powiązane i mają wzajemnie się wspierać. Dzięki temu klient ma pewność, że jego pieniądze są zarządzane w sposób całościowy, co pozwala na lepsze osiąganie celów finansowych i unikanie niepotrzebnych strat. Na przykład, dobrze dobrana strategia inwestycyjna powinna uwzględniać zarówno bieżące potrzeby, jak i przyszłe plany emerytalne, a także ochronę przed ryzykiem.

Sukcesje i zabezpieczenia prawne - pomagam i przekazuję narzędzia prawne do przeprowadzenia ugodowego przekazania majątku, praw oraz obowiązków na kolejne pokolenia lub osoby. Tematyka ta jest delikatna i szczególnie ważna w kontekście firm rodzinnych, przedsiębiorstw, a także prywatnych majątków, które wymagają starannego planowania, aby uniknąć sporów oraz strat majątkowych w przyszłości.

Zapraszam do współpracy!

W czym mogę Ci pomóc?

Ubezpieczenia zdrowotne

Ubezpieczenia na życie

Ubezpieczenia komunikacyjne

Ubezpieczenia majątkowe

Oferta dla firm

Programy oszczędnościowe

Inwestycje kapitału

Nieruchomośći

Leasing

Kredyty


Zamów bezpłatną konsultację

rafal.soberka@phinance.pl

tel. +48 604 485 087

Powiązane artykuły

kredyt na budowę domu

Kredyt na budowę domu systemem gospodarczym: kosztorys, transze i inspekcje banku

Budowa domu systemem gospodarczym, czyli samodzielne organizowanie ekip budowlanych, zakup materiałów i tworzenie harmonogramu prac, bez jednego generalnego wykonawcy odpowiedzialnego za całość, daje inwestorowi pełną kontrolę nad kosztami. Z perspektywy banku wygląda to jednak zupełnie inaczej niż zakup gotowego mieszkania. Bank nie wypłaca całej kwoty od razu, tylko monitoruje postęp prac krok po kroku, a…
Czytaj artykuł
karta kredytowa

Karta kredytowa, limit w koncie i płatności odroczone a zdolność hipoteczna

Wielu kredytobiorców jest przekonanych, że skoro nie mają zadłużenia na karcie kredytowej, to karta w ogóle nie ma znaczenia dla wniosku o kredyt hipoteczny. To jedno z częstszych nieporozumień w procesie kredytowym. Bank patrzy nie tylko na to, ile faktycznie jesteś winien, ale też na to, ile mógłbyś być winien w każdej chwili. Limit w…
Czytaj artykuł
marża kredytu

Jak obniżyć marżę kredytu w obecnym banku bez refinansowania?

Wielu kredytobiorców zakłada, że jedynym sposobem na obniżenie kosztów kredytu hipotecznego jest przeniesienie go do innego banku. Tymczasem w wielu przypadkach da się osiągnąć podobny efekt bez zmiany kredytodawcy, czyli przez renegocjację warunków w banku, w którym kredyt już funkcjonuje. To rozwiązanie prostsze, szybsze i tańsze niż refinansowanie, choć nie zawsze możliwe do wynegocjowania. Pokazujemy,…
Czytaj artykuł
nadpłata kredytu hipotecznego

Nadpłata kredytu hipotecznego: skrócić okres czy obniżyć ratę?

Kredytobiorca, który zgromadził dodatkowe środki, prędzej czy później staje przed pytaniem, jak najlepiej je wykorzystać. Nadpłata kredytu hipotecznego niemal zawsze się opłaca w tym sensie, że obniża saldo zadłużenia i ogranicza sumę odsetek. Prawdziwy wybór dotyczy jednak czegoś innego: czy bank ma skrócić okres kredytowania, czy obniżyć wysokość miesięcznej raty. To decyzja, która w dłuższej…
Czytaj artykuł
okres stałego oprocentowania

Co dzieje się po zakończeniu 5-letniego okresu stałego oprocentowania kredytu?

Zbliżający się koniec okresu stałego oprocentowania budzi niepokój wielu kredytobiorców. Przez lata rata była przewidywalna, a teraz pojawia się niewiadoma. To naturalna reakcja, ale warto wiedzieć, że nic nie dzieje się automatycznie i bez ostrzeżenia. Bank ma obowiązek poinformować Cię z wyprzedzeniem o zbliżającym się końcu okresu stałej stopy i przedstawić dostępne opcje. Masz też…
Czytaj artykuł
kredyt hipoteczny po rozwodzie

Jak przepisać kredyt hipoteczny na jednego małżonka po rozwodzie?

Rozwód kończy małżeństwo, ale nie kończy zobowiązania wobec banku. To jedna z pierwszych rzeczy, którą warto sobie uświadomić, planując dalsze kroki. Jeśli oboje małżonkowie podpisali umowę kredytową na kredyt hipoteczny, bank nadal traktuje ich jako współkredytobiorców, niezależnie od tego, co ustalicie między sobą albo co orzeknie sąd w sprawie o podział majątku. Dobra wiadomość jest…
Czytaj artykuł
złoty polski

Globalne zawirowania i polskie wyzwania: Od wstrząsu w Stambule po presję na złotego

Od analogii piłkarskich na polskiej giełdzie i pęknięcia bańki na indeksie w Turcji, przez koszty obsługi polskiego długu sięgające 107 mld zł i decyzje amerykańskiego Fed, aż po prognozy dla cen ropy oraz dylematy RPP rodem z „Lalki” Prusa.
Czytaj artykuł
kredyt hipoteczny B2B

Kredyt hipoteczny dla osoby na B2B lub prowadzącej JDG: jak bank liczy dochód?

Przedsiębiorca prowadzący jednoosobową działalność gospodarczą lub rozliczający się z kontrahentem w modelu B2B nie jest dla banku mniej korzystnym kredytobiorcą niż osoba zatrudniona na etacie. Z pewnością jest jednak klientem, którego dochód wymaga innego sposobu analizy i obliczenia. Zamiast jednego zaświadczenia o zarobkach osoby na B2B bank sięga po dokumenty księgowe, sprawdza formę opodatkowania, historię…
Czytaj artykuł

Zobacz również

Aplikuj
teraz
Bezpłatna
konsultacja