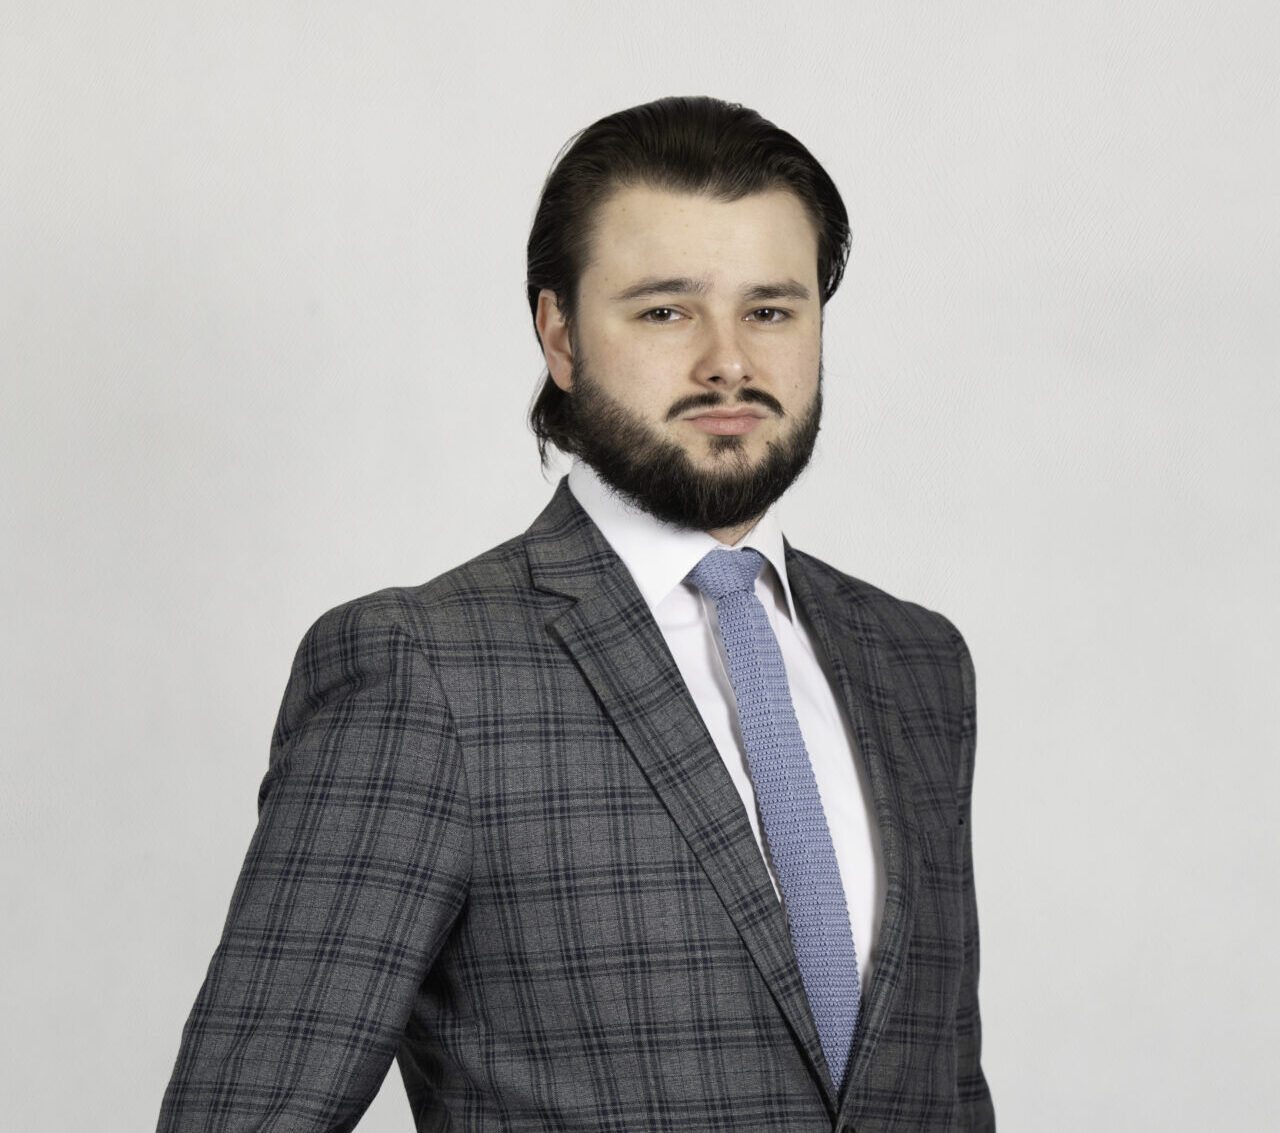
Mikołaj Chojnik-Konopa

Doradca finansowy

Ul. Wagrowska 6,
61-369 Poznań

O mnie:

Profesjonalne doradztwo z prawniczą precyzją Jako magister prawa, łączę dogłębną znajomość przepisów z praktycznym podejściem do finansów. Moje wykształcenie pozwala mi na chłodną i rzetelną analizę umów, zobowiązań oraz aspektów prawnych Twojego majątku. Nie jestem sprzedawcą produktów – jestem Twoim rzecznikiem, który dba o to, by każda decyzja finansowa była bezpieczna, transparentna i zgodna z Twoim interesem.

Architektura Spokoju: Twój zewnętrzny filtr W świecie pełnym informacyjnego szumu i agresywnego marketingu, pełnię rolę bufora. Moim zadaniem jest filtrowanie rynku i zdejmowanie z Twoich barków ciężaru biurokracji oraz skomplikowanych analiz. Projektuję architekturę Twojego bezpieczeństwa tak, abyś Ty mógł skupić się na tym, co dla Ciebie ważne, mając pewność, że fundamenty Twoich finansów są stabilne i solidnie osadzone w przepisach prawa.

Budżet pod kontrolą – odzyskanie sprawczości Wspieram klientów w budowaniu realistycznych budżetów, szczególnie tam, gdzie chaos bierze górę nad porządkiem. Niezależnie od punktu wyjścia – czy budujemy od zera, czy wychodzimy z finansowego impasu – pomagam odnaleźć równowagę. Moim celem jest przywrócenie Ci pełnej kontroli nad pieniędzmi, zamieniając stres w przewidywalny plan działania.

Etyka Win-Win i ludzka twarz finansów Wierzę, że w finansach najważniejszy jest człowiek, a nie cyfry. Moja praca opiera się na zasadzie obustronnego dobra i bezwzględnej uczciwości. Jeśli rozwiązanie nie jest dla Ciebie korzystne – po prostu nie znajdzie się w moim projekcie. Buduję relacje oparte na zaufaniu, które dla przedsiębiorców i osób prywatnych stają się bezpieczną przystanią w niepewnych czasach.

Z duszą mecenasa – pasja, która uczy cierpliwości Po godzinach wspieram scenę artystyczną jako mecenas sztuk podziemnych i promotor lokalnych talentów. Moja pasja do muzyki – od jazzu i soulu po ciężkie bębny z Brooklynu – oraz zamiłowanie do torfowej whisky uczą mnie wyczucia i cierpliwości. Te doświadczenia pozwalają mi dostrzegać w liczbach coś więcej: ludzkie historie, marzenia i wartości, których nie da się zamknąć w żadnej tabeli.

Zamów bezpłatną konsultację

mikolaj.chojnik-konopa@phinance.pl

tel. +48 728 947 180

Powiązane artykuły

BIULETYN UBEZPIECZENIOWYCH FUNDUSZY KAPITAŁOWYCH – PAŹDZIERNIK 2026

Zapraszamy do lektury kolejnych naszych publikacji: Biuletynów informacyjnych o UFK w ofercie Phinance oraz komentarza rynkowego Phinance.
Czytaj artykuł
kredyt na budowę domu

Kredyt na budowę domu systemem gospodarczym: kosztorys, transze i inspekcje banku

Budowa domu systemem gospodarczym, czyli samodzielne organizowanie ekip budowlanych, zakup materiałów i tworzenie harmonogramu prac, bez jednego generalnego wykonawcy odpowiedzialnego za całość, daje inwestorowi pełną kontrolę nad kosztami. Z perspektywy banku wygląda to jednak zupełnie inaczej niż zakup gotowego mieszkania. Bank nie wypłaca całej kwoty od razu, tylko monitoruje postęp prac krok po kroku, a…
Czytaj artykuł
karta kredytowa

Karta kredytowa, limit w koncie i płatności odroczone a zdolność hipoteczna

Wielu kredytobiorców jest przekonanych, że skoro nie mają zadłużenia na karcie kredytowej, to karta w ogóle nie ma znaczenia dla wniosku o kredyt hipoteczny. To jedno z częstszych nieporozumień w procesie kredytowym. Bank patrzy nie tylko na to, ile faktycznie jesteś winien, ale też na to, ile mógłbyś być winien w każdej chwili. Limit w…
Czytaj artykuł
marża kredytu

Jak obniżyć marżę kredytu w obecnym banku bez refinansowania?

Wielu kredytobiorców zakłada, że jedynym sposobem na obniżenie kosztów kredytu hipotecznego jest przeniesienie go do innego banku. Tymczasem w wielu przypadkach da się osiągnąć podobny efekt bez zmiany kredytodawcy, czyli przez renegocjację warunków w banku, w którym kredyt już funkcjonuje. To rozwiązanie prostsze, szybsze i tańsze niż refinansowanie, choć nie zawsze możliwe do wynegocjowania. Pokazujemy,…
Czytaj artykuł
nadpłata kredytu hipotecznego

Nadpłata kredytu hipotecznego: skrócić okres czy obniżyć ratę?

Kredytobiorca, który zgromadził dodatkowe środki, prędzej czy później staje przed pytaniem, jak najlepiej je wykorzystać. Nadpłata kredytu hipotecznego niemal zawsze się opłaca w tym sensie, że obniża saldo zadłużenia i ogranicza sumę odsetek. Prawdziwy wybór dotyczy jednak czegoś innego: czy bank ma skrócić okres kredytowania, czy obniżyć wysokość miesięcznej raty. To decyzja, która w dłuższej…
Czytaj artykuł
okres stałego oprocentowania

Co dzieje się po zakończeniu 5-letniego okresu stałego oprocentowania kredytu?

Zbliżający się koniec okresu stałego oprocentowania budzi niepokój wielu kredytobiorców. Przez lata rata była przewidywalna, a teraz pojawia się niewiadoma. To naturalna reakcja, ale warto wiedzieć, że nic nie dzieje się automatycznie i bez ostrzeżenia. Bank ma obowiązek poinformować Cię z wyprzedzeniem o zbliżającym się końcu okresu stałej stopy i przedstawić dostępne opcje. Masz też…
Czytaj artykuł
kredyt hipoteczny po rozwodzie

Jak przepisać kredyt hipoteczny na jednego małżonka po rozwodzie?

Rozwód kończy małżeństwo, ale nie kończy zobowiązania wobec banku. To jedna z pierwszych rzeczy, którą warto sobie uświadomić, planując dalsze kroki. Jeśli oboje małżonkowie podpisali umowę kredytową na kredyt hipoteczny, bank nadal traktuje ich jako współkredytobiorców, niezależnie od tego, co ustalicie między sobą albo co orzeknie sąd w sprawie o podział majątku. Dobra wiadomość jest…
Czytaj artykuł
złoty polski

Globalne zawirowania i polskie wyzwania: Od wstrząsu w Stambule po presję na złotego

Od analogii piłkarskich na polskiej giełdzie i pęknięcia bańki na indeksie w Turcji, przez koszty obsługi polskiego długu sięgające 107 mld zł i decyzje amerykańskiego Fed, aż po prognozy dla cen ropy oraz dylematy RPP rodem z „Lalki” Prusa.
Czytaj artykuł

Zobacz również

Aplikuj
teraz
Bezpłatna
konsultacja