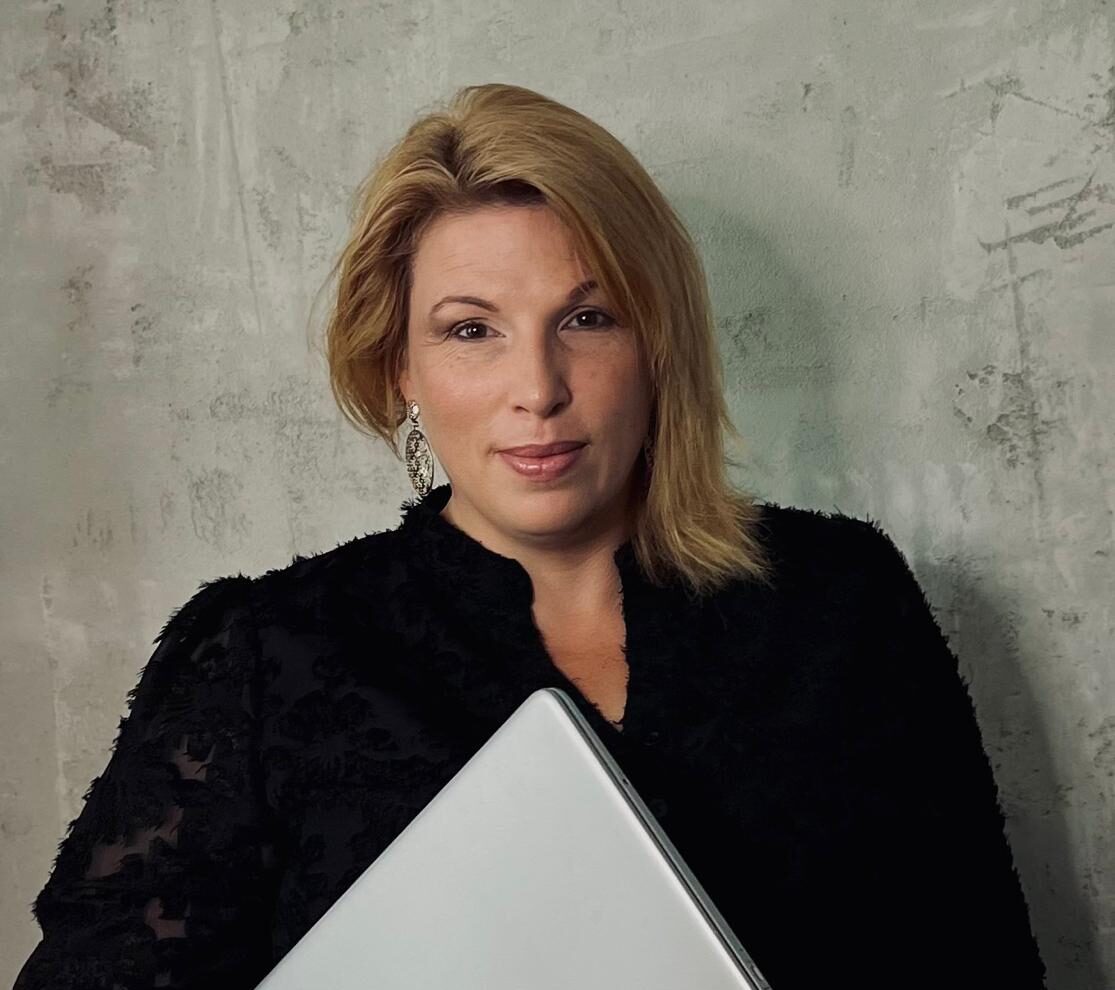
Edyta Balińska

Doradca finansowy

Ul. Białoskórnicza 5/3
50-134 Wrocław

O mnie:

Poczucie bezpieczeństwa - zarówno w życiu prywatnym, jak i zawodowym - to dla mnie największy priorytet. Wierzę, że solidne fundamenty finansowe są kluczowe dla spokoju ducha i stabilności, dlatego w swojej pracy doradcy finansowego skupiam się na budowaniu długofalowych relacji opartych na zaufaniu, transparentności i skutecznych rozwiązaniach dopasowanych do indywidualnych potrzeb klienta.

Jednocześnie uwielbiam wyzwania i nieustanie stawiam sobie nowe cele - zarówno w rozwoju zawodowym, jak i w życiu prywatnym. Motywuje mnie chęć ciągłego doskonalenia, szukania innowacyjnych dróg oraz rozwijania kompetencji, które pozwalają mi jeszcze lepiej wspierać moich klientów w osiąganiu ich celów finansowych.

Prywatnie jestem mamą trójki dzieci, co nauczyło mnie doskonałej organizacji, empatii i elastyczności - cech niezwykle ważnych także w pracy z ludźmi. Moją pasją jest również malarstwo, które daje mi przestrzeń do wyrażania emocji twórczego myślenia, oraz florystyka, dzięki której uczę się harmonii, estetyki i cierpliwości. Wierzę, że równowaga między pasją, rodziną a rozwojem zawodowym daje siłę i autentyczność, które przekładają się na jakość relacji w każdej sferze życia.

W czym mogę Ci pomóc?

Programy oszczędnościowe

Leasing

Ubezpieczenia majątkowe

Ubezpieczenia zdrowotne

Ubezpieczenia komunikacyjne

Ubezpieczenia na życie

Oferta dla firm

Nieruchomości

Inwestycje kapitału

Kredyty

Zamów bezpłatną konsultację

edyta.balinska@phinance.pl

tel. +48 662 283 038

Powiązane artykuły

BIULETYN UBEZPIECZENIOWYCH FUNDUSZY KAPITAŁOWYCH – PAŹDZIERNIK 2026

Zapraszamy do lektury kolejnych naszych publikacji: Biuletynów informacyjnych o UFK w ofercie Phinance oraz komentarza rynkowego Phinance.
Czytaj artykuł
kredyt na budowę domu

Kredyt na budowę domu systemem gospodarczym: kosztorys, transze i inspekcje banku

Budowa domu systemem gospodarczym, czyli samodzielne organizowanie ekip budowlanych, zakup materiałów i tworzenie harmonogramu prac, bez jednego generalnego wykonawcy odpowiedzialnego za całość, daje inwestorowi pełną kontrolę nad kosztami. Z perspektywy banku wygląda to jednak zupełnie inaczej niż zakup gotowego mieszkania. Bank nie wypłaca całej kwoty od razu, tylko monitoruje postęp prac krok po kroku, a…
Czytaj artykuł
karta kredytowa

Karta kredytowa, limit w koncie i płatności odroczone a zdolność hipoteczna

Wielu kredytobiorców jest przekonanych, że skoro nie mają zadłużenia na karcie kredytowej, to karta w ogóle nie ma znaczenia dla wniosku o kredyt hipoteczny. To jedno z częstszych nieporozumień w procesie kredytowym. Bank patrzy nie tylko na to, ile faktycznie jesteś winien, ale też na to, ile mógłbyś być winien w każdej chwili. Limit w…
Czytaj artykuł
marża kredytu

Jak obniżyć marżę kredytu w obecnym banku bez refinansowania?

Wielu kredytobiorców zakłada, że jedynym sposobem na obniżenie kosztów kredytu hipotecznego jest przeniesienie go do innego banku. Tymczasem w wielu przypadkach da się osiągnąć podobny efekt bez zmiany kredytodawcy, czyli przez renegocjację warunków w banku, w którym kredyt już funkcjonuje. To rozwiązanie prostsze, szybsze i tańsze niż refinansowanie, choć nie zawsze możliwe do wynegocjowania. Pokazujemy,…
Czytaj artykuł
nadpłata kredytu hipotecznego

Nadpłata kredytu hipotecznego: skrócić okres czy obniżyć ratę?

Kredytobiorca, który zgromadził dodatkowe środki, prędzej czy później staje przed pytaniem, jak najlepiej je wykorzystać. Nadpłata kredytu hipotecznego niemal zawsze się opłaca w tym sensie, że obniża saldo zadłużenia i ogranicza sumę odsetek. Prawdziwy wybór dotyczy jednak czegoś innego: czy bank ma skrócić okres kredytowania, czy obniżyć wysokość miesięcznej raty. To decyzja, która w dłuższej…
Czytaj artykuł
okres stałego oprocentowania

Co dzieje się po zakończeniu 5-letniego okresu stałego oprocentowania kredytu?

Zbliżający się koniec okresu stałego oprocentowania budzi niepokój wielu kredytobiorców. Przez lata rata była przewidywalna, a teraz pojawia się niewiadoma. To naturalna reakcja, ale warto wiedzieć, że nic nie dzieje się automatycznie i bez ostrzeżenia. Bank ma obowiązek poinformować Cię z wyprzedzeniem o zbliżającym się końcu okresu stałej stopy i przedstawić dostępne opcje. Masz też…
Czytaj artykuł
kredyt hipoteczny po rozwodzie

Jak przepisać kredyt hipoteczny na jednego małżonka po rozwodzie?

Rozwód kończy małżeństwo, ale nie kończy zobowiązania wobec banku. To jedna z pierwszych rzeczy, którą warto sobie uświadomić, planując dalsze kroki. Jeśli oboje małżonkowie podpisali umowę kredytową na kredyt hipoteczny, bank nadal traktuje ich jako współkredytobiorców, niezależnie od tego, co ustalicie między sobą albo co orzeknie sąd w sprawie o podział majątku. Dobra wiadomość jest…
Czytaj artykuł
złoty polski

Globalne zawirowania i polskie wyzwania: Od wstrząsu w Stambule po presję na złotego

Od analogii piłkarskich na polskiej giełdzie i pęknięcia bańki na indeksie w Turcji, przez koszty obsługi polskiego długu sięgające 107 mld zł i decyzje amerykańskiego Fed, aż po prognozy dla cen ropy oraz dylematy RPP rodem z „Lalki” Prusa.
Czytaj artykuł

Zobacz również

Aplikuj
teraz
Bezpłatna
konsultacja