doradca finansowy Katowice

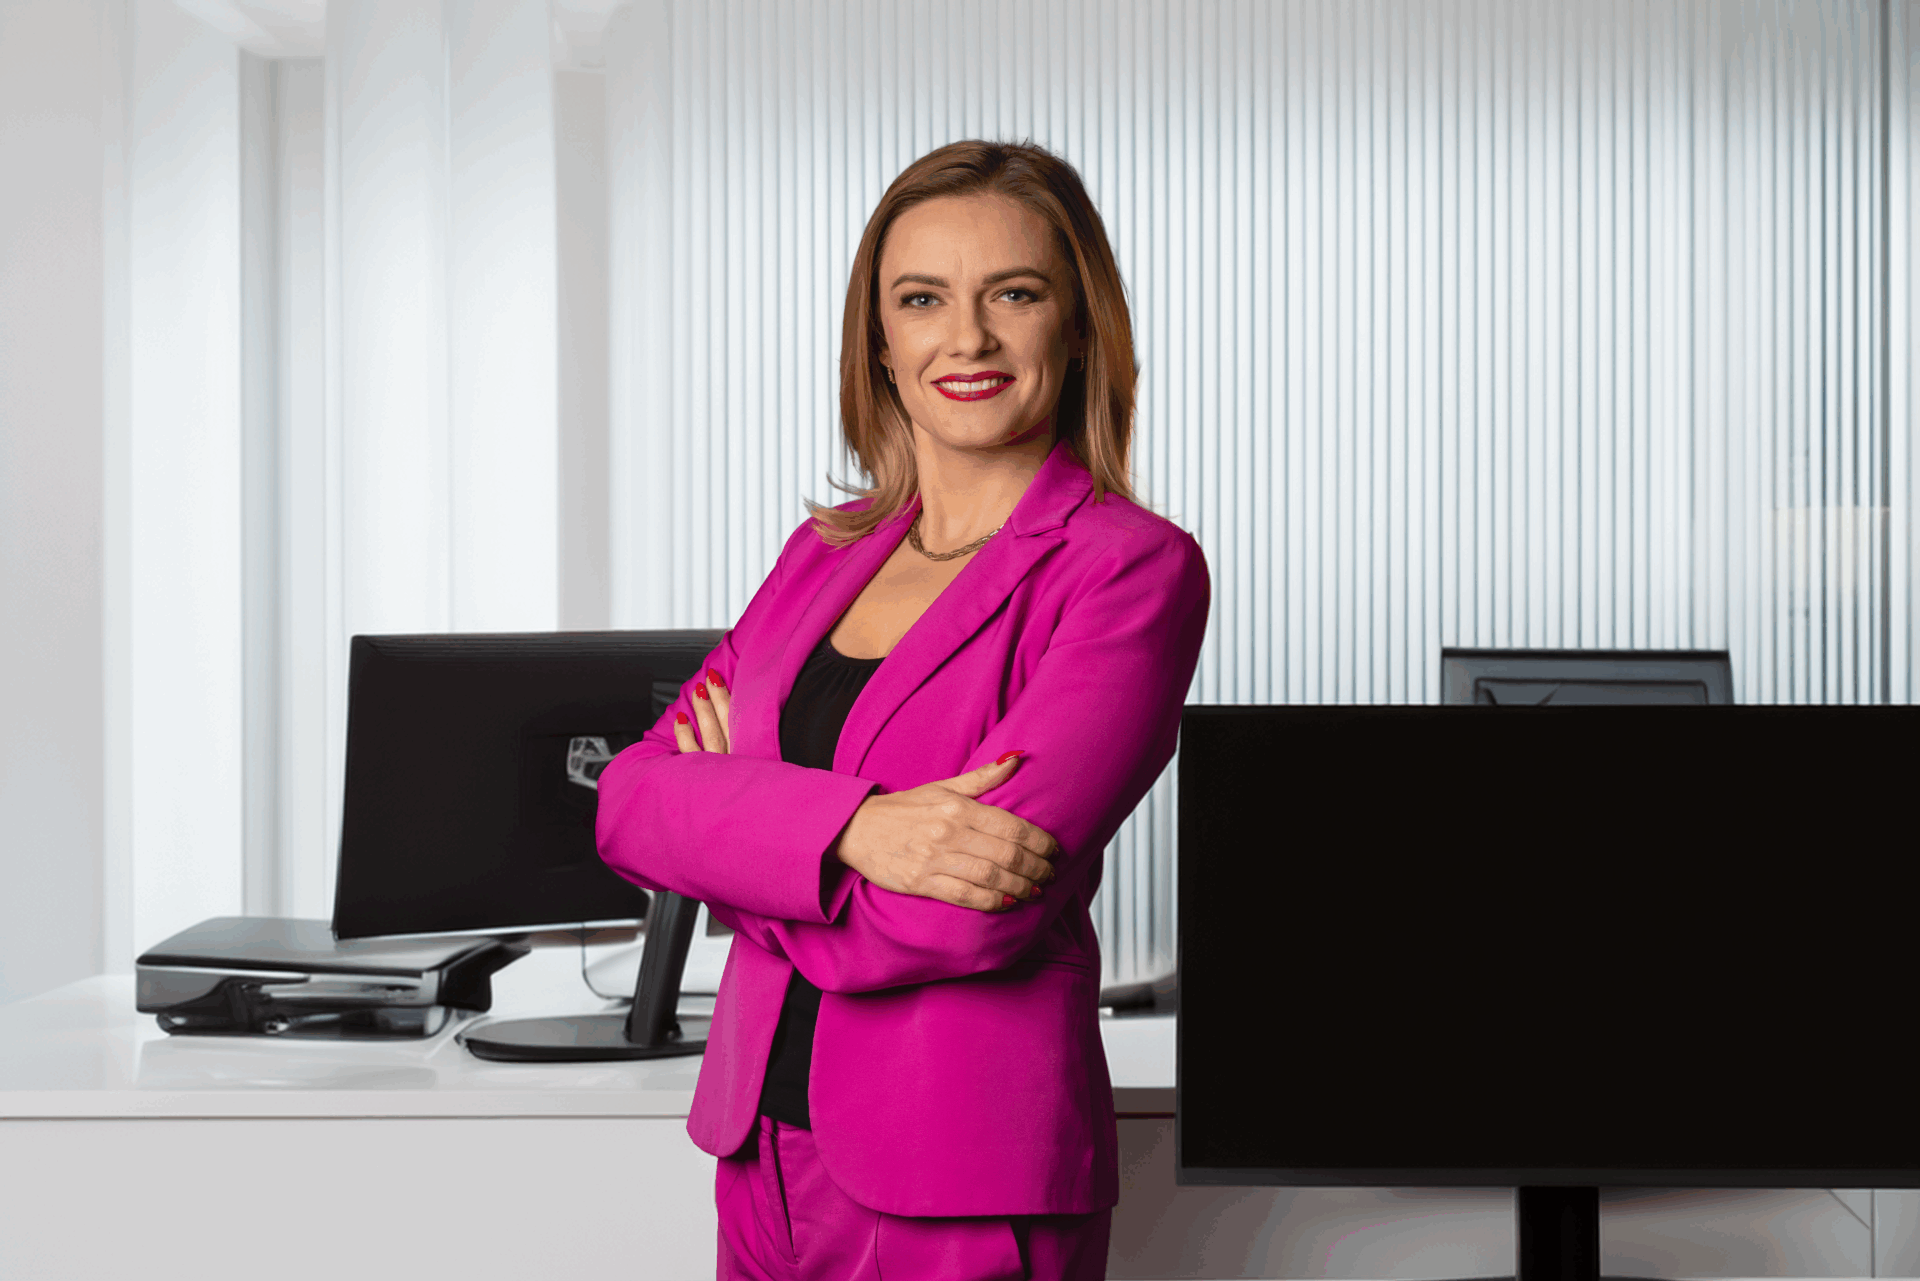
Dominika Mazurek

Doradca finansowy

ul. Dulęby 5, lokal 201
40-833 Katowice

O mnie:

Jestem doradcą finansowym, specjalizującą się w obsłudze klientów biznesowych oraz indywidualnych. Od prawie 20 lat aktywnie działam zawodowo, sama prowadząc własne firmy i rozwijając kilka marek. Doskonale rozumiem wyzwania przedsiębiorców – nie tylko z perspektywy doradcy, ale także praktyka biznesu. Również jako matka trójki dzieci wiem, jak ważne jest zapewnienie bezpieczeństwa finansowego sobie i swoim bliskim-dlatego pomagam budować stabilną i spokojną przyszłość.

Dziś jednak z całą pewnością mogę powiedzieć, że to współpraca jako doradca finansowy daje mi największą satysfakcję i prawdziwą radość. To tutaj łączę doświadczenie przedsiębiorcy z misją pomagania innym w budowaniu bezpieczeństwa finansowego, rozwoju i spokoju w życiu prywatnym oraz zawodowym.

Moją największą przewagą jest niezależność – nie jestem powiązana z żadną instytucją finansową. Dzięki temu mogę skupić się wyłącznie na Twoich potrzebach i dobrać rozwiązania najlepsze dla Ciebie, a nie dla instytucji. Posiadam najszerszą ofertę produktową na rynku, współpracując z większością instytucji finansowych w Polsce. Mam dostęp do najnowszych i najkorzystniejszych rozwiązań finansowych.

Dlaczego warto się ze mną spotkać?

  • Zyskasz czas – zaopiekuję się Twoimi finansami kompleksowo.
  • Zyskasz pieniądze – pomogę Ci zoptymalizować wydatki i inwestycje.
  • Zyskasz spokój – Twoje bezpieczeństwo finansowe będzie świadomie zarządzane.
  • Zyskasz niezależność – otrzymasz obiektywną ofertę, stworzoną wyłącznie pod Twoje potrzeby.
  • Zyskasz partnera na lata – osobę, która będzie wspierać Cię na każdym etapie zmian w Twoim życiu i działalności.

Jak wygląda moja usługa?

Przeprowadzam wnikliwą analizę Twojej sytuacji, ustalam cele i priorytety, a następnie przygotowuję indywidualne rozwiązania.

Buduję długoterminowe relacje – moją ambicją nie jest jednorazowa obsługa, lecz partnerska współpraca na lata. Stale monitoruję Twoją sytuację, by być zawsze krok przed zmianami i adekwatnie reagować na Twoje potrzeby.

Kto najczęściej korzysta z mojego wsparcia?

  • Przedsiębiorcy, którzy chcą zabezpieczyć i rozwijać swój biznes.
  • Rodziny dbające o przyszłość swoich dzieci i własne bezpieczeństwo finansowe.
  • Osoby świadome wartości pieniądza, pragnące zarządzać nim strategicznie.

Co zyskasz dzięki współpracy ze mną?

  • Pełną niezależność i obiektywność doradztwa.
  • Najszerszy wachlarz ofert i rozwiązań dostępnych na rynku.
  • Stałą opiekę i monitoring Twojej sytuacji finansowej.
  • Spokój i pewność, że Twoje pieniądze są odpowiednio zabezpieczone i zarządzane z troską o Twoje interesy.

Każdego klienta traktuję indywidualnie, z najwyższym zaangażowaniem i ogromnym poczuciem odpowiedzialności. Twój sukces i bezpieczeństwo finansowe są moją misją.

Prywatnie jestem żoną i mamą trzech wspaniałych chłopaków. Uwielbiam podróże i jestem wielką miłośniczką kuchni włoskiej.

Moje życiowe motto brzmi:

„Niemożliwe rzeczy załatwiam od ręki, na cuda trzeba chwilę poczekać.”

W czym mogę Ci pomóc?

Ubezpieczenia zdrowotne

Ubezpieczenia majątkowe

Ubezpieczenia komunikacyjne

Ubezpieczenia na życie

Oferta dla firm

Nieruchomości

Inwestycje kapitału

Programy oszczędnościowe

Leasing

Kredyty


Zamów bezpłatną konsultację

dominika.mazurek1@phinance.pl

tel. +48 501 392 287

Powiązane artykuły

kredyt na budowę domu

Kredyt na budowę domu systemem gospodarczym: kosztorys, transze i inspekcje banku

Budowa domu systemem gospodarczym, czyli samodzielne organizowanie ekip budowlanych, zakup materiałów i tworzenie harmonogramu prac, bez jednego generalnego wykonawcy odpowiedzialnego za całość, daje inwestorowi pełną kontrolę nad kosztami. Z perspektywy banku wygląda to jednak zupełnie inaczej niż zakup gotowego mieszkania. Bank nie wypłaca całej kwoty od razu, tylko monitoruje postęp prac krok po kroku, a…
Czytaj artykuł
karta kredytowa

Karta kredytowa, limit w koncie i płatności odroczone a zdolność hipoteczna

Wielu kredytobiorców jest przekonanych, że skoro nie mają zadłużenia na karcie kredytowej, to karta w ogóle nie ma znaczenia dla wniosku o kredyt hipoteczny. To jedno z częstszych nieporozumień w procesie kredytowym. Bank patrzy nie tylko na to, ile faktycznie jesteś winien, ale też na to, ile mógłbyś być winien w każdej chwili. Limit w…
Czytaj artykuł
marża kredytu

Jak obniżyć marżę kredytu w obecnym banku bez refinansowania?

Wielu kredytobiorców zakłada, że jedynym sposobem na obniżenie kosztów kredytu hipotecznego jest przeniesienie go do innego banku. Tymczasem w wielu przypadkach da się osiągnąć podobny efekt bez zmiany kredytodawcy, czyli przez renegocjację warunków w banku, w którym kredyt już funkcjonuje. To rozwiązanie prostsze, szybsze i tańsze niż refinansowanie, choć nie zawsze możliwe do wynegocjowania. Pokazujemy,…
Czytaj artykuł
nadpłata kredytu hipotecznego

Nadpłata kredytu hipotecznego: skrócić okres czy obniżyć ratę?

Kredytobiorca, który zgromadził dodatkowe środki, prędzej czy później staje przed pytaniem, jak najlepiej je wykorzystać. Nadpłata kredytu hipotecznego niemal zawsze się opłaca w tym sensie, że obniża saldo zadłużenia i ogranicza sumę odsetek. Prawdziwy wybór dotyczy jednak czegoś innego: czy bank ma skrócić okres kredytowania, czy obniżyć wysokość miesięcznej raty. To decyzja, która w dłuższej…
Czytaj artykuł
okres stałego oprocentowania

Co dzieje się po zakończeniu 5-letniego okresu stałego oprocentowania kredytu?

Zbliżający się koniec okresu stałego oprocentowania budzi niepokój wielu kredytobiorców. Przez lata rata była przewidywalna, a teraz pojawia się niewiadoma. To naturalna reakcja, ale warto wiedzieć, że nic nie dzieje się automatycznie i bez ostrzeżenia. Bank ma obowiązek poinformować Cię z wyprzedzeniem o zbliżającym się końcu okresu stałej stopy i przedstawić dostępne opcje. Masz też…
Czytaj artykuł
kredyt hipoteczny po rozwodzie

Jak przepisać kredyt hipoteczny na jednego małżonka po rozwodzie?

Rozwód kończy małżeństwo, ale nie kończy zobowiązania wobec banku. To jedna z pierwszych rzeczy, którą warto sobie uświadomić, planując dalsze kroki. Jeśli oboje małżonkowie podpisali umowę kredytową na kredyt hipoteczny, bank nadal traktuje ich jako współkredytobiorców, niezależnie od tego, co ustalicie między sobą albo co orzeknie sąd w sprawie o podział majątku. Dobra wiadomość jest…
Czytaj artykuł
złoty polski

Globalne zawirowania i polskie wyzwania: Od wstrząsu w Stambule po presję na złotego

Od analogii piłkarskich na polskiej giełdzie i pęknięcia bańki na indeksie w Turcji, przez koszty obsługi polskiego długu sięgające 107 mld zł i decyzje amerykańskiego Fed, aż po prognozy dla cen ropy oraz dylematy RPP rodem z „Lalki” Prusa.
Czytaj artykuł
kredyt hipoteczny B2B

Kredyt hipoteczny dla osoby na B2B lub prowadzącej JDG: jak bank liczy dochód?

Przedsiębiorca prowadzący jednoosobową działalność gospodarczą lub rozliczający się z kontrahentem w modelu B2B nie jest dla banku mniej korzystnym kredytobiorcą niż osoba zatrudniona na etacie. Z pewnością jest jednak klientem, którego dochód wymaga innego sposobu analizy i obliczenia. Zamiast jednego zaświadczenia o zarobkach osoby na B2B bank sięga po dokumenty księgowe, sprawdza formę opodatkowania, historię…
Czytaj artykuł

Zobacz również

Aplikuj
teraz
Bezpłatna
konsultacja