

PORTFEL SKROJONY NA MIARĘ

28 czerwca 2017

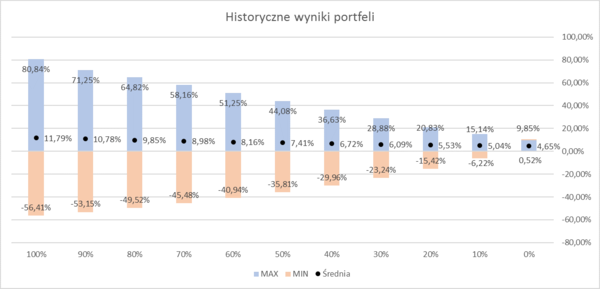
Fundusze inwestycyjne nie są grupą jednorodną, a poszczególne klasy funduszy znacznie odbiegają od siebie pod kątem realizowanych wyników oraz ryzyka inwestycyjnego. Poniższy wykres obrazuje to ryzyko, przedstawiając maksymalną i minimalną roczną stopę zwrotu, możliwą do osiągnięcia w przypadku różnych funduszy inwestycyjnych w okresie ostatnich 15 lat. W przypadku funduszy z przewagą akcji możliwe do wypracowania stopy zwrotu były bardzo zróżnicowane. W okresie hossy - w latach 2003-2004 - inwestorzy mogli w ciągu roku podwoić zainwestowany kapitał. Niedługo później, w 2008 r., w okresie bessy spowodowanej kryzysem finansowym, uczestnicy mogli stracić nawet połowę zainwestowanych środków.

Czy oznacza to, że inwestycja w fundusz akcyjny jest propozycją tylko dla osób skłonnych ponieść  wysokie ryzyko? Niekoniecznie.

Wszystko zależy od udziału funduszy akcyjnych w portfelu wszystkich aktywów inwestycyjnych inwestora.

Mieszając w odpowiedniej proporcji inwestycje między aktywami ryzykownymi a bezpiecznymi, możemy wykreować taki portfel, którego ryzyko inwestycyjne będzie dla nas akceptowalne, a oczekiwana stopa zwrotu satysfakcjonująca.

Za przykład weźmy dwa fundusze z oferty Phinance. Jeden to fundusz o charakterze stricte akcyjnym, drugi – fundusz pieniężny - należy do najbezpieczniejszej klasy aktywów. Następnie zmieszajmy je w jednym portfelu w różnych proporcjach, stopniowo zwiększając udział akcji, każdorazowo o 10%.

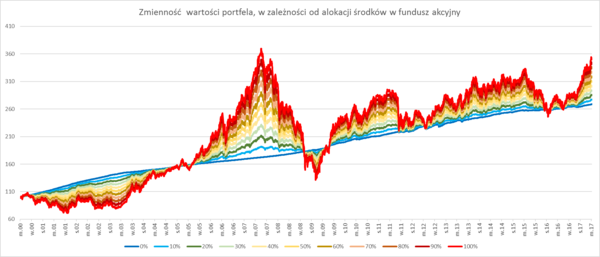
Jak można się było spodziewać, portfele z dużym udziałem akcji mają tendencję do znacząco większej zmienności (czyli naszego ryzyka inwestycyjnego) niż portfele o niewielkim zaangażowaniu w papiery udziałowe.

O jakiej różnicy w poziomie ryzyka mówimy?

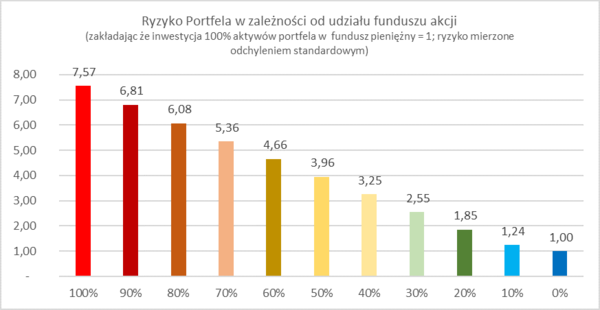
Jeżeli przyjmiemy skalę gdzie poziomowi ryzyka portfela najbezpieczniejszego (czysto pieniężnego) przypiszemy wartość „1” okaże się że portfel czysto akcyjny jest ponad siedmiokrotnie bardziej ryzykowny. Co więcej każdorazowe zwiększanie udziału akcji w portfelu o 10% przekłada się na wzrost ryzyka portfela jako całości o 20-30%. 

Sprawdźmy, jak  to się przekłada na roczne stopy zwrotu, które nasze portfele generowały w ostatnich latach?

Wiedząc już, że portfel złożony wyłącznie z akcji est ponad 7 razy bardziej ryzykowny aniżeli portfel zbudowany z funduszu pieniężnego, bez trudu domyślimy się, że generuje on najwyższe rozbieżności w okresowej stopie zwrotu.

Jak wskazuje  poniższy wykres, portfel czysto akcyjny  na przestrzeni ostatnich 15 lat w najbardziej pozytywnym scenariuszu pozwoliłby nam zarobić w ciągu jednego roku ponad 80% procent. Niestety, w okresie ekstremalnej bessy (w czasie ostatniego kryzysu finansowego) na portfelu czysto akcyjnym zakończylibyśmy rok z połową zainwestowanego kapitału.

Z kolei portfel pieniężny miał bardzo zunifikowane stopy zwrotu. W najlepszym okresie mogliśmy liczyć na około jedną dziesiątą tego, co w czasie hossy przynosił portfel czysto akcyjny. Natomiast nawet w najczarniejszym scenariuszu nie przyniósł on straty.

Portfele zmieszane z tych dwóch klas notowały maksymalne i minimalne stopy zwrotu pomiędzy skrajnymi wartościami.

Jakie wnioski  może z tego wyciągnąć  potencjalny inwestor?

Powyższe wykresy wskazują, z jakimi ekstremalnymi scenariuszami musimy się mierzyć, inwestując w fundusze akcyjne.   Mieszanie ich w odpowiedniej proporcji z funduszami pieniężnymi pozwoli nam skonstruować portfel o ryzyku, na jakie jesteśmy w stanie przystać.

Pierwsza kwestia, którą powinniśmy brać pod uwagę wybierając fundusz, nie musi wcale dotyczyć potencjalnego zysku, lecz raczej gotowości na ewentualny tymczasowy uszczerbek na wartości portfela inwestycyjnego bez poczucia dyskomfortu. Każdy inwestor ma ten tzw. „próg bólu” na innym poziomie i każdy musi go określić indywidualnie.

Jeżeli odporność inwestora na ryzyko jest relatywnie niska, na przykład nie jest on w stanie zaakceptować straty większej niż 5-6%, to nie powinien mieć w portfelu więcej niż około 10% akcji. Fundusze akcyjne mogą przecież stracić na wartości nawet połowę.

Z kolei jeżeli inwestor gra agresywnie, dopuszczając ryzyko utraty  nawet 30% zainwestowanych środków, może on pozwolić sobie na utrzymywanie w portfelu około 40% akcji.

Powyższe założenia bazują oczywiście na historycznych stopach zwrotu. Nie ma gwarancji, że rynki nie będą zachowywać się tak samo w przyszłości.

Pomimo znikomego ryzyka powtórzenia się bessy na miarę kryzysu finansowego lat 2007-2009, tak przygotowany portfel będzie na gotowy nawet na najczarniejszy scenariusz.

Wojciech Dreżewski.

Dowiedz się, jakie fundusze inwestycyjne mamy w naszej ofercie!

Powiązane artykuły

kredyt na budowę domu

Kredyt na budowę domu systemem gospodarczym: kosztorys, transze i inspekcje banku

Budowa domu systemem gospodarczym, czyli samodzielne organizowanie ekip budowlanych, zakup materiałów i tworzenie harmonogramu prac, bez jednego generalnego wykonawcy odpowiedzialnego za całość, daje inwestorowi pełną kontrolę nad kosztami. Z perspektywy banku wygląda to jednak zupełnie inaczej niż zakup gotowego mieszkania. Bank nie wypłaca całej kwoty od razu, tylko monitoruje postęp prac krok po kroku, a…
Czytaj artykuł
karta kredytowa

Karta kredytowa, limit w koncie i płatności odroczone a zdolność hipoteczna

Wielu kredytobiorców jest przekonanych, że skoro nie mają zadłużenia na karcie kredytowej, to karta w ogóle nie ma znaczenia dla wniosku o kredyt hipoteczny. To jedno z częstszych nieporozumień w procesie kredytowym. Bank patrzy nie tylko na to, ile faktycznie jesteś winien, ale też na to, ile mógłbyś być winien w każdej chwili. Limit w…
Czytaj artykuł
marża kredytu

Jak obniżyć marżę kredytu w obecnym banku bez refinansowania?

Wielu kredytobiorców zakłada, że jedynym sposobem na obniżenie kosztów kredytu hipotecznego jest przeniesienie go do innego banku. Tymczasem w wielu przypadkach da się osiągnąć podobny efekt bez zmiany kredytodawcy, czyli przez renegocjację warunków w banku, w którym kredyt już funkcjonuje. To rozwiązanie prostsze, szybsze i tańsze niż refinansowanie, choć nie zawsze możliwe do wynegocjowania. Pokazujemy,…
Czytaj artykuł
nadpłata kredytu hipotecznego

Nadpłata kredytu hipotecznego: skrócić okres czy obniżyć ratę?

Kredytobiorca, który zgromadził dodatkowe środki, prędzej czy później staje przed pytaniem, jak najlepiej je wykorzystać. Nadpłata kredytu hipotecznego niemal zawsze się opłaca w tym sensie, że obniża saldo zadłużenia i ogranicza sumę odsetek. Prawdziwy wybór dotyczy jednak czegoś innego: czy bank ma skrócić okres kredytowania, czy obniżyć wysokość miesięcznej raty. To decyzja, która w dłuższej…
Czytaj artykuł
okres stałego oprocentowania

Co dzieje się po zakończeniu 5-letniego okresu stałego oprocentowania kredytu?

Zbliżający się koniec okresu stałego oprocentowania budzi niepokój wielu kredytobiorców. Przez lata rata była przewidywalna, a teraz pojawia się niewiadoma. To naturalna reakcja, ale warto wiedzieć, że nic nie dzieje się automatycznie i bez ostrzeżenia. Bank ma obowiązek poinformować Cię z wyprzedzeniem o zbliżającym się końcu okresu stałej stopy i przedstawić dostępne opcje. Masz też…
Czytaj artykuł
kredyt hipoteczny po rozwodzie

Jak przepisać kredyt hipoteczny na jednego małżonka po rozwodzie?

Rozwód kończy małżeństwo, ale nie kończy zobowiązania wobec banku. To jedna z pierwszych rzeczy, którą warto sobie uświadomić, planując dalsze kroki. Jeśli oboje małżonkowie podpisali umowę kredytową na kredyt hipoteczny, bank nadal traktuje ich jako współkredytobiorców, niezależnie od tego, co ustalicie między sobą albo co orzeknie sąd w sprawie o podział majątku. Dobra wiadomość jest…
Czytaj artykuł
złoty polski

Globalne zawirowania i polskie wyzwania: Od wstrząsu w Stambule po presję na złotego

Od analogii piłkarskich na polskiej giełdzie i pęknięcia bańki na indeksie w Turcji, przez koszty obsługi polskiego długu sięgające 107 mld zł i decyzje amerykańskiego Fed, aż po prognozy dla cen ropy oraz dylematy RPP rodem z „Lalki” Prusa.
Czytaj artykuł
kredyt hipoteczny B2B

Kredyt hipoteczny dla osoby na B2B lub prowadzącej JDG: jak bank liczy dochód?

Przedsiębiorca prowadzący jednoosobową działalność gospodarczą lub rozliczający się z kontrahentem w modelu B2B nie jest dla banku mniej korzystnym kredytobiorcą niż osoba zatrudniona na etacie. Z pewnością jest jednak klientem, którego dochód wymaga innego sposobu analizy i obliczenia. Zamiast jednego zaświadczenia o zarobkach osoby na B2B bank sięga po dokumenty księgowe, sprawdza formę opodatkowania, historię…
Czytaj artykuł

Zobacz również

Aplikuj
teraz
Bezpłatna
konsultacja








